同为AI豪赌,为何微软狂喜而巨头们焦虑?拆解资本开支背后的现金流真相
资本市场的AI考卷:从“敢不敢投”到“能不能赚”
随着2025年进入下半场,全球科技行业的焦点彻底从“是否参与AI竞赛”转向了“如何从AI竞赛中获利”。过去两年,华尔街对科技巨头的宽容度极高,只要听到“加大AI投入”、“建设超级数据中心”等信号,股价往往应声上涨。然而,进入2026年,市场的耐心已消耗殆尽,一种更为冷酷且务实的估值逻辑正在主导资金流向:资本支出必须清晰可见地转化为即期的收入现金流。
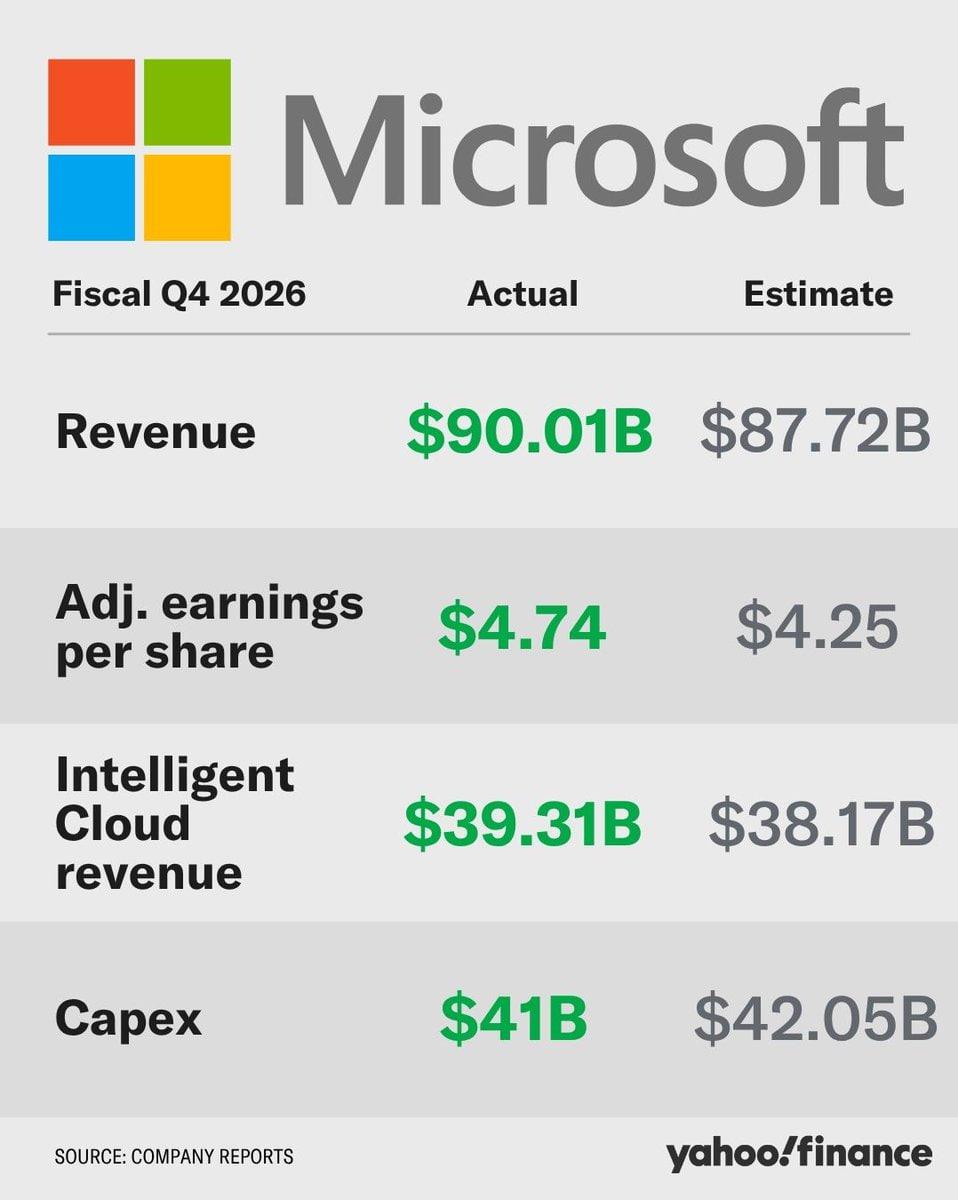
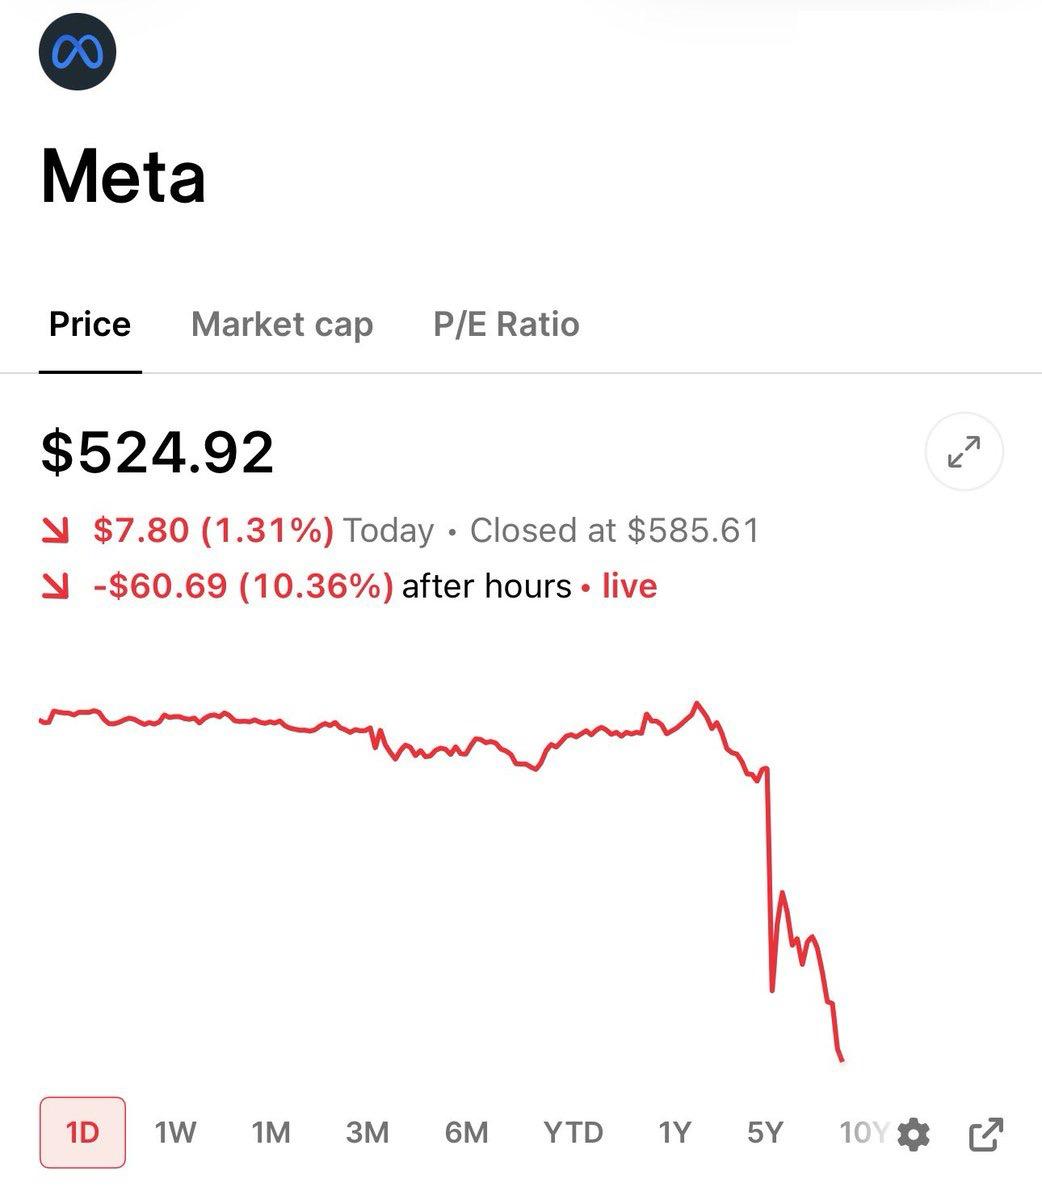
近期几份重量级财报的数据对比,生动地诠释了这一市场情绪的急转弯。微软在盘后交易中飙涨约10%,而同样在AI领域挥金如土的Meta股价却微跌近1%。这种巨大的反差并非偶然,而是市场重新校准科技股估值锚点的结果。当前的华尔街不再奖励那些仅仅敢于“花钱”的公司,而是无情地淘汰那些无法证明“花钱能立刻变成收入”的企业。
微软的逻辑闭环:供给限制下的需求爆发
微软本季度股价的强势表现,表面源于Azure云服务的业绩亮眼——季度增速达到43%,远超市场预期。但真正支撑其估值跃升的,是管理层在财报电话会上释放的关键信号:需求依然受到算力供给的物理限制。
这句话背后的商业逻辑极为硬核。这意味着微软面临的不再是“建好机房等客户”的闲置风险,而是“客户排队等算力”的供不应求状态。当微软新增的数据中心产能上线时,这些算力能够被外部客户迅速吸收并转化为Azure的收入。这种“即插即用”的收入转化能力,极大地消除了市场对于巨额资本开支可能变成沉没成本的担忧。
此外,微软全年资本开支指引从1900亿美元下调至1750亿美元,这一数字本身具有误导性。通过调整财务记账口径,将部分原本计入“购买资产”的支出转为“长期租金”,微软在账面上减少了当年的现金流出。然而,这种会计处理上的优化掩盖了未来的刚性承诺——未来的租金承诺实际上从约1970亿美元激增至3290亿美元。
尽管未来负债加重,但市场依然给予正面反馈,核心原因在于其商业模式的稳健性:在CapEx没有失控式增长的前提下,Azure增速不仅没有放缓,反而从43%加速至下季度预期的45%。更重要的是,管理层明确保证FY27自由现金流仍将保持正值。这构建了一个令人信服的闭环:投入带来产能,产能迅速转化为收入,收入最终沉淀为正向现金流。
Meta的困境:巨无霸的“空心”现金流
相比之下,Meta的表现则显得格格不入。Meta的问题并不在于其资本开支绝对值低于微软,而在于这笔巨额投入在短期内未能勾勒出同样清晰的回报路径。
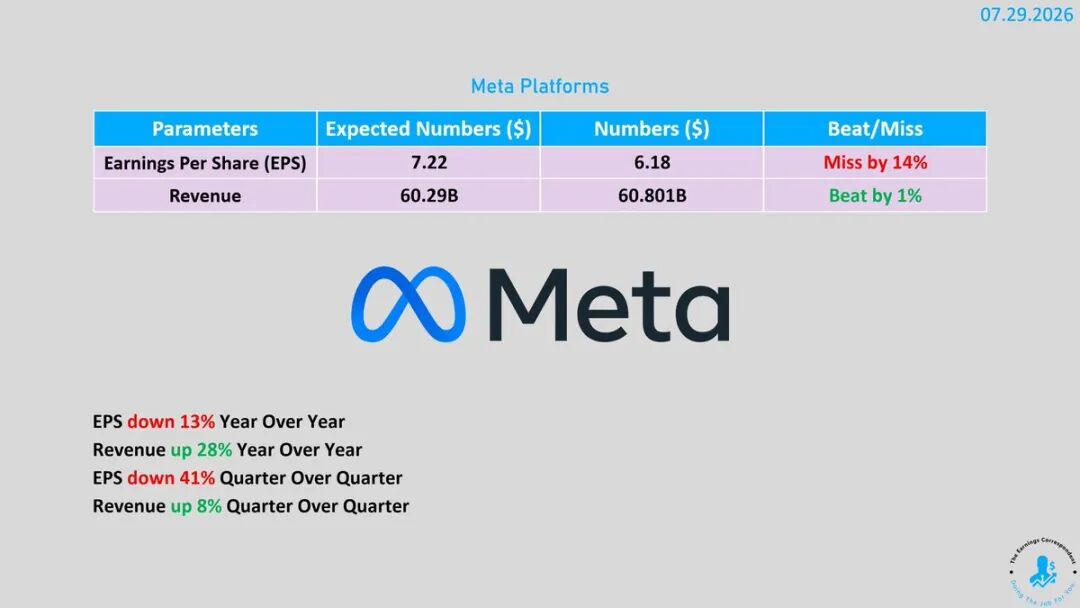
本季度数据显示,Meta收入增长28%,看似健康,但其成本和费用增长高达55%,导致营业利润同比下降8%,每股收益(EPS)下滑13%。更令人担忧的是现金流状况:当季资本开支高达311亿美元,而自由现金流仅剩7.84亿美元。
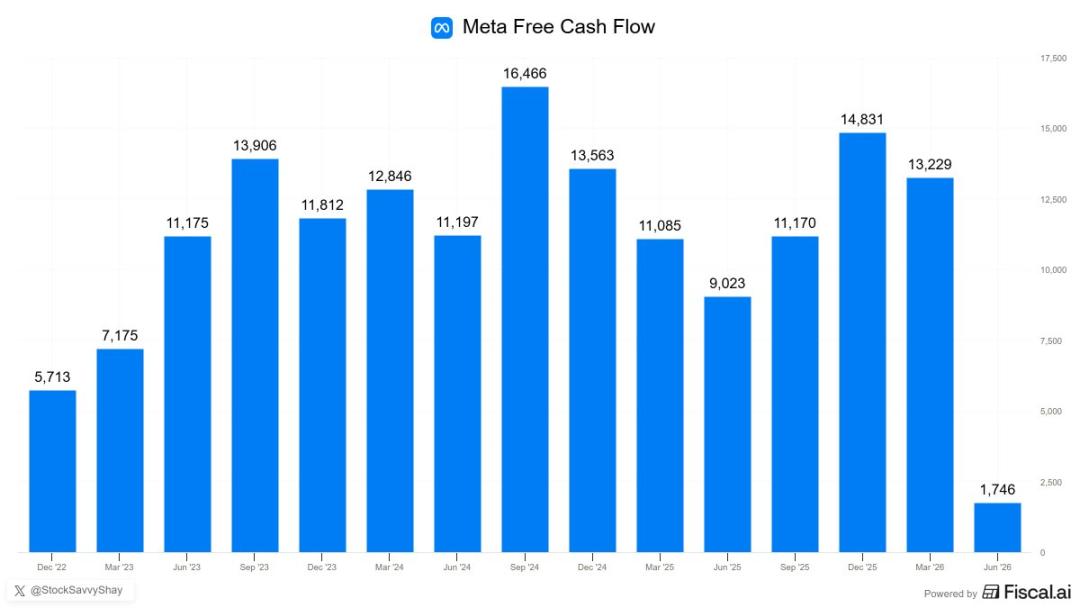
我们可以用一个形象的比喻来理解这种处境:一个身家1.5万亿美元的科技巨头,在忙碌一个季度后,口袋里的现金仅剩7亿多美元。这相当于一个人声称自己身价一万块,但翻遍所有口袋,发现现金只剩下5块钱。他的资产并非不足,而是所有的财富都固化在房产、车辆等固定资产中,缺乏流动性。对于投资者而言,缺乏自由现金流支撑的高增长,往往被视为不可持续的危险信号。
虽然Meta全年资本开支指引仅从1250亿-1450亿美元小幅收窄至1300亿-1450亿美元,未出现失控上调,但其三季度收入指引平淡,未能带来惊喜。Meta的AI战略主要依赖于改善推荐算法和提升广告效率,这些软性收益被快速扩张的折旧、基础设施成本和人员规模所吞噬。简而言之,Meta在向市场宣告“我要继续投入”,却未能像微软那样亮出一个具体的外部收入加速指标,来证明新增算力正在快速变现。
谷歌与亚马逊:数据背后的现金流黑洞
谷歌(Alphabet)的案例则进一步印证了市场对自由现金流的极度敏感。Google Cloud本季度收入激增82%至248亿美元,营业利润从28亿美元跃升至88亿美元,显示出极强的AI云需求爆发力。
然而,强劲的增长伴随着惊人的现金消耗:当季资本开支达到449亿美元,超过了390亿美元的经营现金流,导致自由现金流转负59亿美元。随后,谷歌不得不上调全年资本开支预期,这一举动直接导致盘后股价下跌近7%。
谷歌的问题典型且深刻:它并非没有AI回报,而是回报的增长速度无法掩盖现金消耗速度的暴增。市场虽然认可其Cloud业务的加速,但无法忽视自由现金流被大幅侵蚀的事实。这种“增收不增利、增支减现金流”的模式,在当前的宏观环境下难以获得估值溢价。
展望亚马逊,其AWS业务在上一季度实现了28%的增长,创下15个季度以来的最快增速。然而,过去12个月内,其自由现金流从259亿美元骤降至12亿美元,主要原因在于AI相关设备投入同比增加593亿美元。
在微软、Meta和谷歌的财报“教科书”面前,亚马逊管理层显然清楚市场在恐惧什么。因此,我们可以预见,即使亚马逊需要提高资本开支,其沟通策略也会更加谨慎和柔和。它可能会避免直接使用“资本开支狂飙”这类刺耳的词汇,转而强调自研芯片的成本优势、客户订单的排队现象,或是通过长期租赁承诺来减轻账面冲击。
结语:重塑科技股估值的新范式
尽管沟通技巧可以修饰财报的观感,但无法改变市场的考核标准。在AI基础设施建设的长跑中,华尔街正在用一把新的尺子衡量每一位参与者。这把尺子只有三个刻度:
第一,云服务业务能否持续加速?这是增长动力的证明。 第二,自由现金流能否止跌回升?这是生存能力的底线。 第三,新增算力是否具备“上线即收钱”的变现效率?这是投资回报的核心。
微软之所以受到市场独宠,并非因为它比同行更懂AI技术,而是因为它更懂如何将技术投入转化为财务报表上的良性循环。对于Meta、谷歌和亚马逊而言,接下来的挑战不仅仅是技术的迭代,更是商业模式的重构。只有当巨额资本开支能够像微软那样,清晰地映射为可预期的现金回流时,科技巨头们才能重新赢得资本的青睐。在这一轮AI淘金热中,只有那些能够打通“投入-产能-收入-现金流”闭环的企业,才能穿越周期,成为最终的赢家。