Meta市值蒸发7800亿:AI豪赌与个人智能体的生死突围
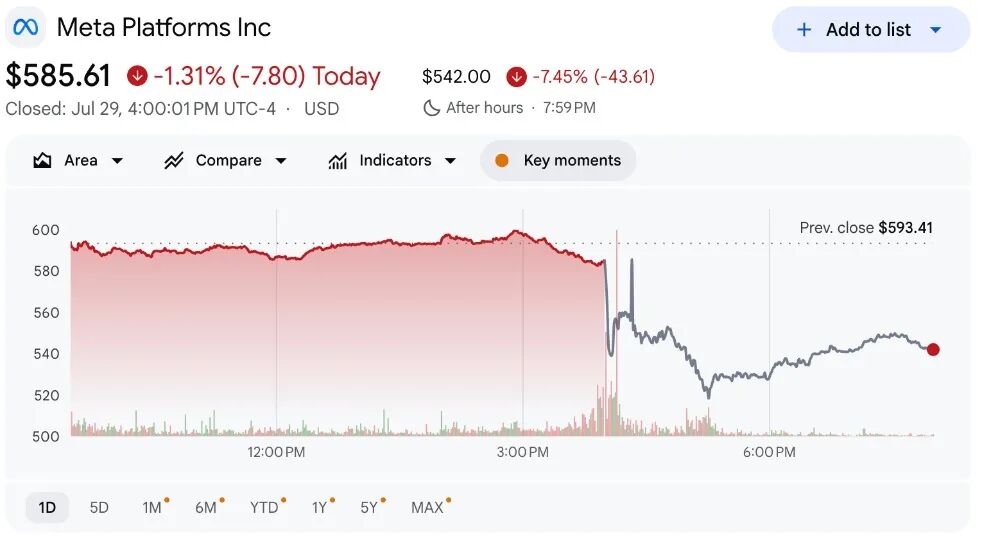
在科技行业的宏大叙事中,财务数据往往是检验战略成色的唯一试金石。2026年第二季度,Meta交出了一份看似矛盾的成绩单:营收强劲增长28%至608.01亿美元,净利润却同比下滑14%。更令市场震惊的是,财报发布后盘后交易时段,Meta股价暴跌7.45%,市值瞬间蒸发约1103亿美元(约合人民币7831亿元)。这一剧烈震荡并非源于核心业务的基本面崩塌,而是资本市场对Meta激进AI投资策略的重新定价。当研发支出同比飙升67%,资本支出增长83%,且元宇宙业务累计亏损突破417亿美元时,投资者开始质疑:这场以“个人智能体”为终局的豪赌,究竟何时才能看到回报的曙光?
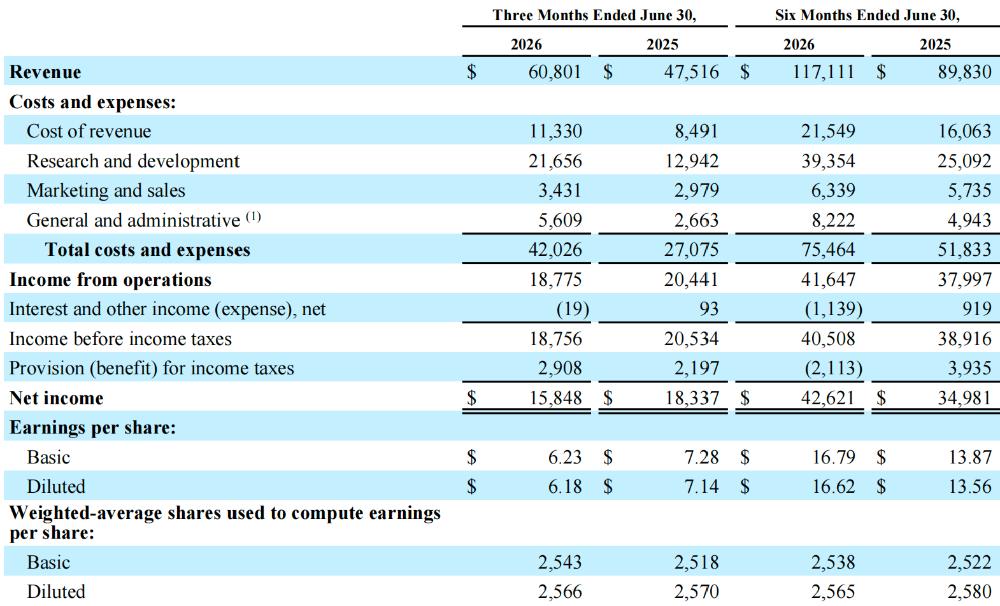
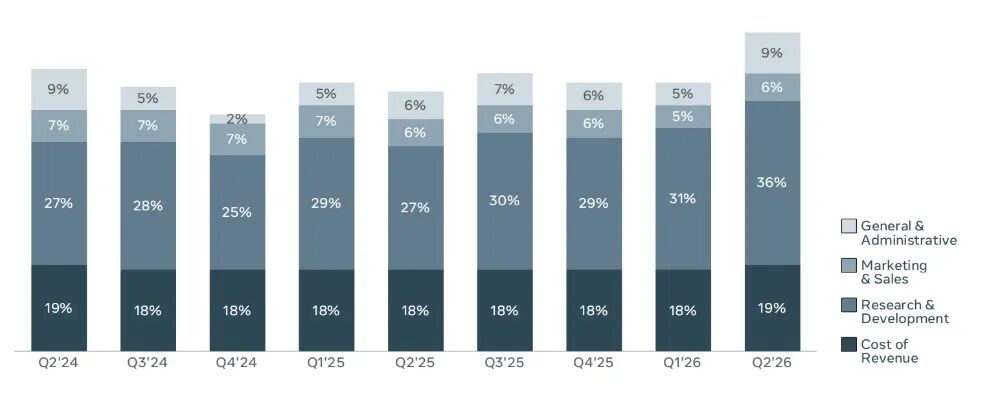
扎克伯格在财报电话会议上明确表态,Meta正在开发的新一代个人智能体,将是未来数年产品矩阵与收入增长的基石。这不仅仅是一个功能更新,而是底层逻辑的重构。从依赖传统点击率预测的广告模式,转向基于自然语言理解与上下文感知的智能推荐,Meta正试图将AI渗透进用户交互的每一寸肌理。然而,这种转型伴随着巨大的成本压力。本季度216.56亿美元的研发投入,占总营收比例高达36%,这在互联网巨头中极为罕见。高昂的算力成本、数据中心建设以及与法律诉讼相关的巨额支出,共同挤压了利润空间。市场用脚投票,反映出对“长期主义”叙事的疲劳,以及对短期盈利确定性的渴望。
在硬件入口的争夺上,智能眼镜被Meta视为连接物理世界与数字智能的关键桥梁。扎克伯格将其定义为“适配无缝交互的理想形态”,强调其全天候伴随且不打断用户当前状态的特性。与依视路陆逊梯卡合作的Meta Glasses系列,尤其是搭载Muse Spark模型的版本,早期销量超出预期,验证了“AI+硬件”落地的可行性。这些眼镜不仅能识别视觉场景,还能提供针对性的实用解答,初步实现了从“被动显示”到“主动辅助”的跨越。9月即将召开的Connect大会预计将公布更多产品线细节,这不仅是产品的迭代,更是Meta构建空间计算生态的重要一步。如果智能眼镜能成为继智能手机后的下一代主流计算平台,那么当前的硬件亏损或许只是黎明前的黑暗。
软件层面的突破同样显著。Muse Spark 1.1作为高效的代理型编码模型,在计算机使用、工具调用和多模态理解方面展现出强大能力。自整合该模型以来,Meta AI助手的每日互动用户数增长了60%,且周环比持续上升。这一数据表明,用户对AI助手的依赖度正在快速形成。Muse Spark不仅面向C端用户,还通过公共API向开发者开放,并计划增加企业级适配功能。这意味着Meta正试图构建一个围绕其大模型的开发者生态,通过降低开发门槛,吸引更多应用接入其AI基础设施。这种平台化策略,旨在将Meta从单一的内容分发者,转变为AI服务的底层提供商。
在商业化路径上,Meta采取了“三条腿走路”的策略。首先,利用大语言模型优化广告系统,通过扩展上下文范围,综合用户的自然活动与广告行为,提升广告的相关性与转化率。这是Meta的现金牛业务,也是支撑其高额研发投入的血库。其次,推出个人智能体,涵盖生活、健康、财务等领域,全天候代表用户执行任务,开辟新的订阅或服务收入线。最后,发力商业智能体与企业级服务。目前,WhatsApp和Messenger上的商业智能体已服务于超过100万家企业,未来还将增加对话总结、竞争情报等功能,构建“一站式业务”平台。这种B端市场的拓展,有望为Meta带来更稳定、更高客单价的收入来源。
基础设施是支撑上述所有愿景的物理底座。Meta与BlackRock达成战略合作,在得克萨斯州埃尔帕索开发一座1吉瓦的数据中心,这是其算力布局的重要组成部分。截至2026年中,Meta在全球拥有32个运营或建设中的数据中心的,其中28个位于美国。扎克伯格预计,大部分算力将用于训练模型、发展核心业务以及支持个人智能体的运行。这种重资产投入模式,虽然短期内加剧了财务压力,但也构建了极高的竞争壁垒。在AI时代,算力即权力,拥有自主可控的大规模算力集群,意味着在模型迭代速度和成本控制上拥有更大的主动权。
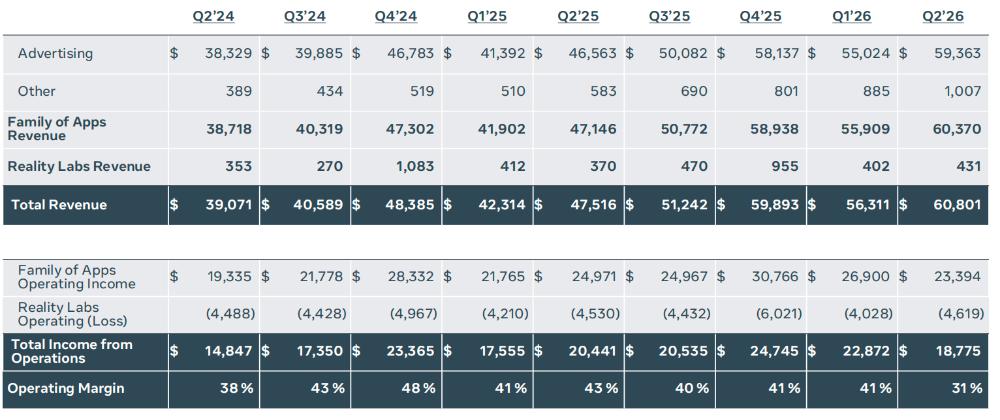
然而,资本市场的耐心是有限的。尽管Meta在AI领域的布局清晰且全面,但投资者更关注的是商业闭环的跑通速度。与谷歌、微软、亚马逊相比,Meta在B端云服务和企业级AI解决方案上起步较晚,面临激烈的市场竞争。同时,元宇宙业务的持续亏损已成为拖累整体业绩的沉重包袱。27个月累计417亿美元的亏损,让Reality Labs部门的存在价值受到广泛质疑。扎克伯格需要证明,AI带来的增量收入能够迅速覆盖元宇宙的亏损,并抵消高昂的研发成本。
此外,监管风险也不容忽视。本季度Meta承担了24亿美元的法律诉讼费用,反映出全球范围内对科技巨头反垄断、数据隐私等方面的监管压力日益增大。这些非经营性支出进一步侵蚀了利润,增加了业绩的不确定性。在这样的背景下,Meta的任何战略失误都可能被放大,引发股价的剧烈波动。
从行业视角来看,Meta的困境并非孤例,而是整个科技行业在AI转型期的缩影。所有巨头都在经历从“移动互联网红利”向“人工智能红利”切换的阵痛期。在这个过程中,谁能在保持核心业务稳定的同时,最快实现AI技术的商业化落地,谁就能赢得下一轮竞争的主导权。Meta的优势在于其庞大的用户基数和丰富的社交数据,这为训练更精准的个人智能体提供了天然优势。但其劣势在于,过度依赖广告收入的商业模式,在AI时代可能面临重构的挑战。
未来数月,Meta的关键看点在于个人智能体的实际用户体验与市场接受度,以及Muse Spark在企业级市场的渗透率。如果9月Connect大会能推出令人惊艳的硬件产品,并展示清晰的AI变现路径,或许能重塑市场信心。否则,持续的“烧钱”模式可能会引发更严重的信任危机。对于投资者而言,现在不仅是观察Meta财务数据的时候,更是审视其战略执行力与技术落地能力的关键窗口。在这场关于未来的赌局中,Meta已经押上了全部筹码,而市场正在等待开奖的那一刻。