具身智能200亿俱乐部:8家巨头估值背后的三种逻辑与未来博弈
资本狂热下的冷静审视:200亿门槛背后的分层逻辑
截至2026年6月,中国具身智能行业出现了一个极具标志性的现象:共有8家公司的估值正式迈入200亿元人民币俱乐部。这一数字在一年前还被视为遥不可及的天花板,如今却成为了行业头部企业的“入场券”。这8家公司分别是宇树科技、智元机器人、银河通用、星海图、千寻智能、自变量机器人、智平方以及灵心巧手。值得注意的是,尽管它们共同站在了同一条估值线上,但资本市场为每一家公司支付的溢价所购买的资产属性截然不同。
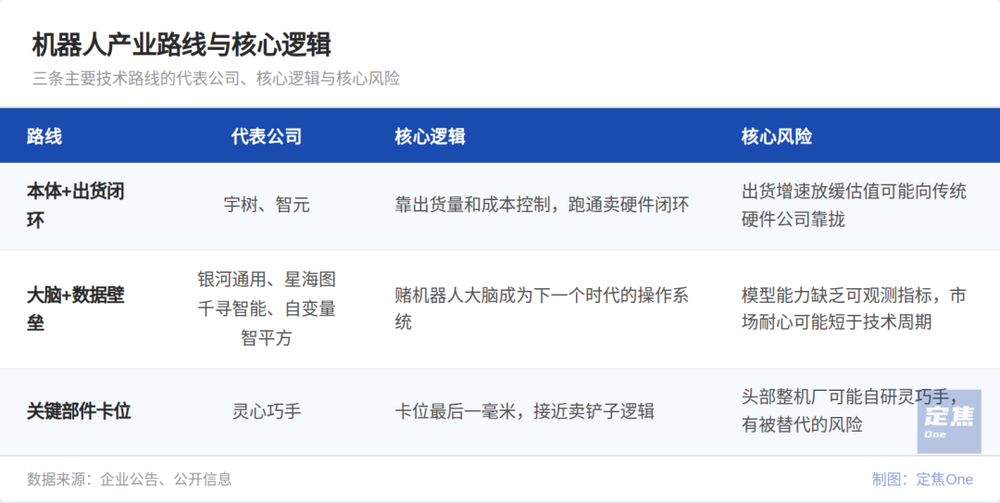
深入剖析可以发现,这200亿的估值并非单一维度的共识,而是三种不同投资逻辑的集合。第一种逻辑是“本体+出货闭环”,以宇树和智元为代表,市场购买的是已验证的硬件销售能力和成本控制体系;第二种逻辑是“大脑+数据壁垒”,以银河通用、星海图、千寻智能、自变量、智平方为主,资本押注的是模型泛化能力和数据积累带来的长期生态价值;第三种则是“关键部件卡位”,灵心巧手作为唯一不造整机的企业,凭借在灵巧手领域的绝对优势,获得了与其细分市场地位匹配的估值。这种分层不仅反映了行业的多样性,也揭示了资本市场在技术不确定性面前的多元化策略。
硬件派与软件派:估值体系的分野与风险
在“本体+出货”这一阵营中,宇树科技和智元机器人是唯二依靠真实出货量支撑估值的企业。根据Omdia及公司披露的数据,2025年智元人形机器人全球出货量占比约39%,宇树则在纯双足人形机器人领域占据全球第一。这种硬实力的积累直接转化为财务表现,宇树科技2025年营收接近17亿元,扣非净利润近6亿元,并已通过科创板IPO注册。然而,这种基于硬件销售的估值模式存在明显的天花板效应。传统工业机器人巨头如发那科的市销率通常在10倍左右,而宇树的IPO估值对应PS高达24.7倍,多出的溢价完全依赖于人形机器人赛道的预期。
相比之下,“大脑+数据”阵营的公司虽然出货量仅在百台级徘徊,但融资规模惊人。银河通用累计融资约70亿元,智平方单笔融资接近50亿元,这些资金并未直接转化为当下的硬件利润,而是投入到模型训练和数据构建中。资本在这里赌的是“机器人大脑”将成为未来的操作系统。但这种赌注的风险在于缺乏直观的观测指标,如果技术突破周期长于资本的耐心周期,估值将面临巨大的回调压力。此外,灵心巧手的存在提醒着行业,供应链上游的关键部件同样拥有独立的估值逻辑,其短期收入确定性高,但长期面临被整机厂自研替代的风险。
数据路线之争:仿真与真实的终极博弈
支撑200亿估值的底层能力是机器人的智能化水平,而智能化的核心在于数据。在数据获取路线上,行业内呈现出“仿真为主”与“真实数据为主”两大阵营的对立与融合。银河通用是目前唯一坚持仿真为主路线的公司,起步时采用99%合成数据加1%真实数据的极端比例。虽然物理引擎和域随机化技术的进步提升了仿真到实体的迁移效率,但虚拟环境中的高成功率往往无法直接映射到复杂多变的真实世界中,这一根本挑战限制了该路线的扩展性。
其余7家公司均依赖真实数据,但在采集方式上各有千秋。自变量机器人采用无本体采集方案,通过可穿戴设备记录人类操作,大幅降低成本,但牺牲了一定的精度映射能力。千寻智能构建“数据金字塔”,融合互联网视频、可穿戴设备采集和真机遥操数据,试图解决数据多样性和质量对齐的问题。星海图则采取“真机积累+开源放大”策略,通过开源高质量数据集建立生态声量,但其数据壁垒的真实性受到开源策略的考验。智平方则通过“场景自采+开源换数据”形成闭环,但在数据回流机制尚不明朗的早期阶段,其生态效应仍待验证。
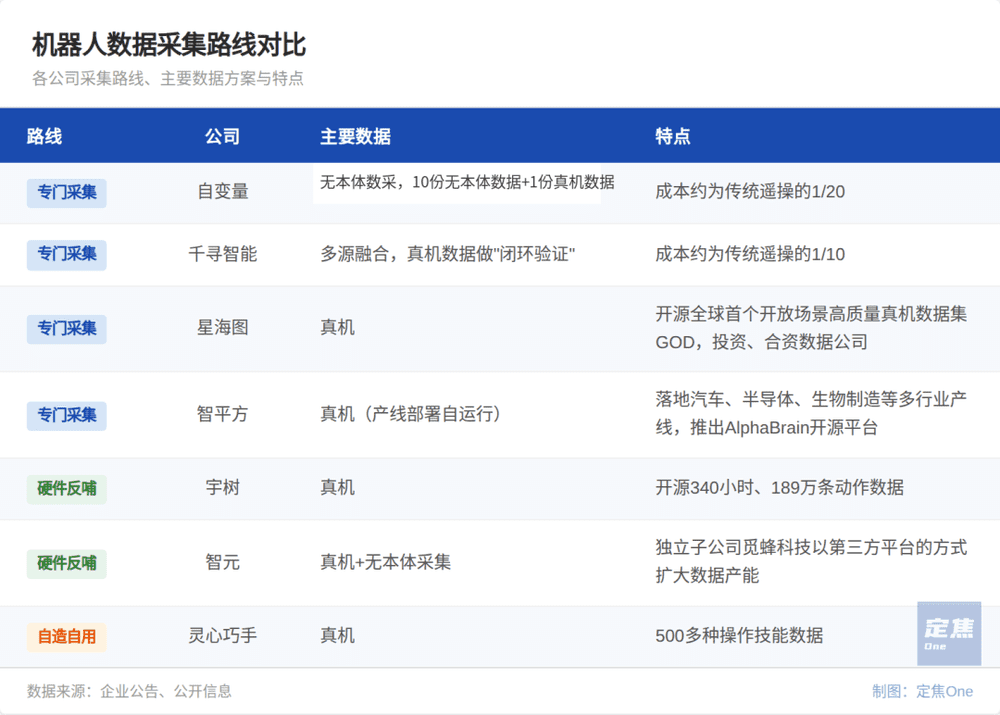
值得注意的是,宇树和智元通过大规模出货自然积累数据,并通过开源反哺生态,形成了“硬件规模-数据积累-模型优化”的正向循环。这种由硬件驱动的数据闭环,在质量多样性和成本控制上展现出独特的竞争优势。而灵心巧手则选择了自建“数据工厂”的垂直路线,专注于灵巧手操作数据的积累,形成了高度专业化的数据壁垒。
落地场景的三级阶梯:从科研到家庭的跨越
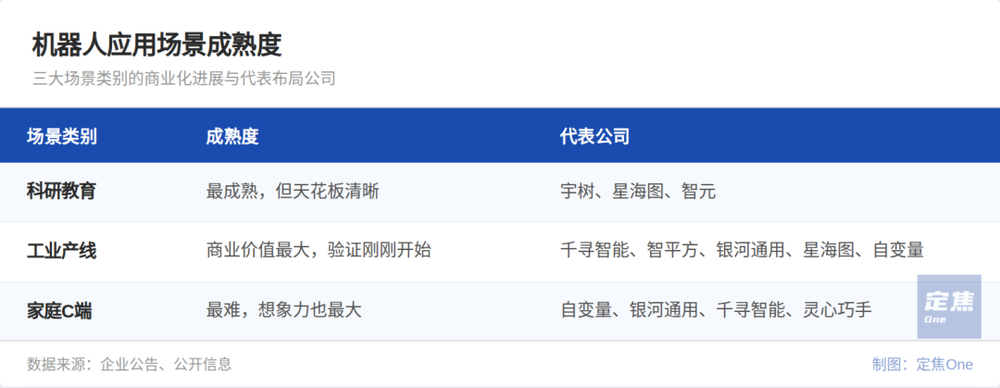
估值最终需要落在具体的商业场景中。目前,具身智能的落地场景呈现出明显的层级结构。第一级是科研教育场景,这是目前落地最成熟的领域,宇树和星海图在此领域占据主导。然而,该场景预算有限,天花板明显,仅能支撑企业的基本生存,无法支撑200亿的估值预期。
第二级是工业产线场景,商业价值巨大但验证周期长。千寻智能、银河通用、星海图等已在宁德时代、比亚迪等头部企业的电池产线或制造车间进行试点。这些案例证明了机器人在特定场景下的可行性,如千寻智能“小墨”机器人单日工作量达人工三倍。但目前的落地多局限于单条产线或少数设备,离规模化复制仍有距离。
第三级是商业零售与家庭C端场景,这是想象空间最大但难度最高的领域。自变量机器人与58到家合作推出智能保洁服务,银河通用推出无人零售舱,千寻智能与京东合作咖啡机器人。这些尝试虽然尚未形成成熟的商业模式,更多是作为数据采集的试验场,但它们代表了具身智能最终走向大众消费市场的方向。每一级场景的跨越,都意味着技术成熟度和商业模式的进一步验证,这也是决定哪家企业能最终胜出并兑现估值的关键。
团队基因与资本结构:成功背后的隐性推手
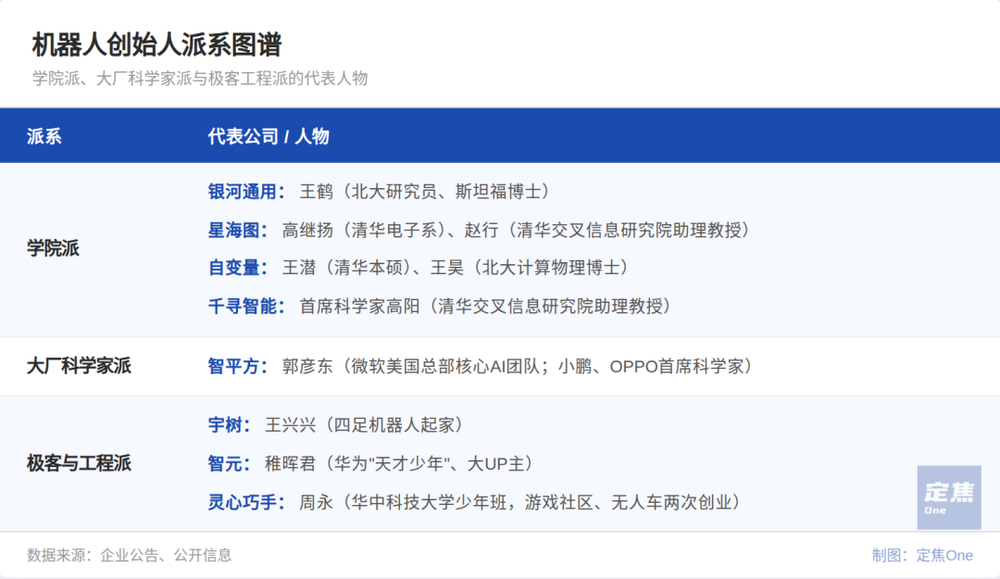
在商业模式尚未完全清晰的早期阶段,创始人的背景和公司背后的股东结构成为资本信心的重要来源。这8家公司的创始人大致分为三类:学院派、大厂科学家派和极客工程派。银河通用、星海图、自变量等企业的核心团队成员多来自清华、北大等顶尖高校,深厚的学术背景为技术研发提供了信任背书。智平方创始人郭彦东拥有微软和小鹏等大厂经验,兼具模型研发与产品落地能力。宇树王兴兴和智元稚晖君则代表了极客与工程派,凭借对硬件供应链的掌控力和个人品牌效应,率先跑通出货闭环。
股东背景则将这8家企业分为三个阵营。以银河通用为代表的“国家队”拥有长周期、高容忍度的资本支持,看重战略价值;以宇树、自变量、智元为代表的“产业资本派”引入了美团、小米、阿里、腾讯、上汽等巨头,带来了场景、渠道和供应链协同;以千寻、星海图、智平方、灵心巧手为代表的“市场化VC派”虽然对退出节奏有要求,但提供了敏锐的技术判断和灵活的资金支持。这种多元且交叉的资本结构,为各家企业在不同的技术路线上提供了必要的资源支撑。
终局思维:时间将筛选出真正的价值创造者
综上所述,200亿俱乐部的形成是资本市场对具身智能未来预期的集中体现,而非对当下经营结果的准确衡量。宇树和智元凭借硬件闭环展现了短期确定性,银河通用、星海图等通过数据壁垒描绘了长期愿景,灵心巧手则通过关键部件卡位获得了独立价值。然而,行业的终局远未到来。
未来的竞争焦点将从单纯的估值竞赛转向订单、交付、毛利和模型泛化能力的硬指标比拼。硬件派需要证明其规模效应能持续降低成本并拓展新场景,软件派需要验证其模型能力能否真正解决真实世界的长尾问题,部件派则需要应对整机厂自研的潜在威胁。在这场豪赌中,没有唯一的正确答案,只有不断适应市场变化、持续迭代技术的企业才能最终存活。时间将替市场算清这笔账,而当下的200亿,仅仅是这场漫长征程的开始。