从追赶到定义:中国机器人如何以量产实力重塑全球科技叙事
封面背后的产业逻辑转折
当《时代》周刊的镜头再次对准中国科技人物时,画面构成的隐喻已发生深刻变化。2018年,百度创始人李彦宏站在封面上,象征着中国互联网在信息时代的快速追赶与规模扩张;而2026年7月,宇树科技创始人王兴兴与2.7米高的量产载人机甲GD01同框,标题直指“机器人时代来临”。这不仅是主角的更迭,更是中国科技产业从“应用创新”向“硬科技定义”转型的历史性注脚。
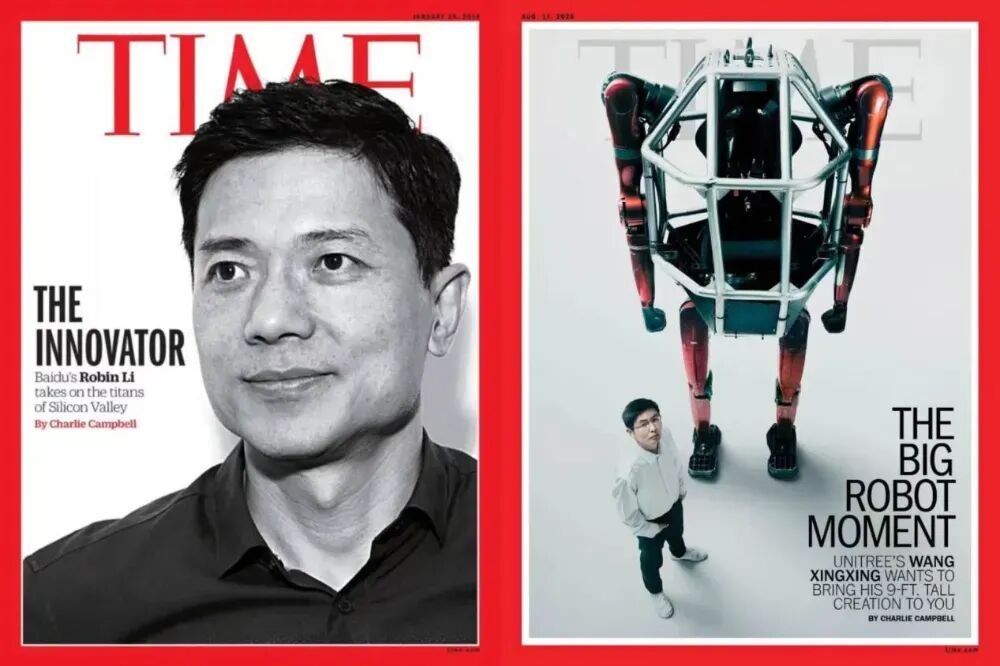
这种转变并非孤立事件,而是中国机器人产业整体突围的缩影。数据最为直观:2025年中国人形机器人产量约为2万台,至2026年上半年已突破4万台,全年预计超过10万台。国内人形机器人整机产品超过400款,占据全球半数以上份额;四足机器人的全球销量份额更是逼近70%。这些数字背后,是中国产业链从跟随者向定义者的角色转换,其核心驱动力在于对量产能力与真实场景落地的高效把控。
全产业链集群的系统性胜利
中国机器人的崛起,绝非单点技术的偶然突破,而是全产业链梯队化并进的必然结果。观察整条产业链,从上游核心部件到下游整机集成,每一环节都已形成具备全球竞争力的企业群体。
在上游核心零部件领域,技术壁垒正在被迅速攻克。绿的谐波在人形机器人谐波减速器市场的份额跃升至80%-90%,其自研技术成功绕开专利壁垒,将产品价格压至国际巨头的一半左右。这一突破甚至吸引了瑞典百年巨头SKF在2026年7月宣布与其成立合资公司,押注中国传动部件的未来。这种跨国资本的认可,比任何宣传都更具说服力,标志着中国在精密制造领域已从“制造”转向“智造”。
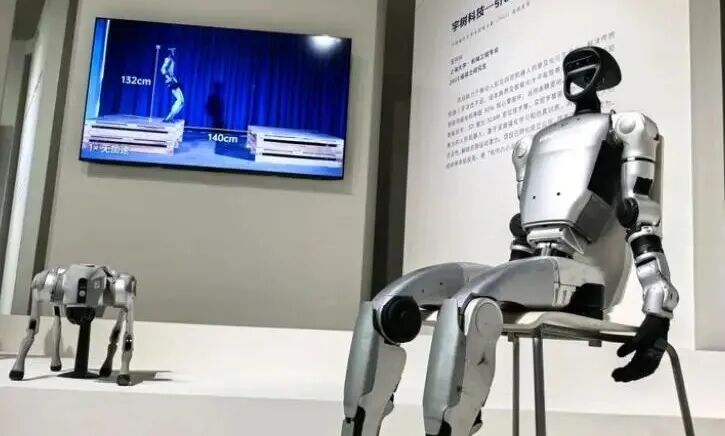
中游整机与下游应用同样展现出强劲的爆发力。宇树科技2025年出货量超5500台,全球占比超32%,并在科创板IPO中以73天创下最快过会纪录,显示出资本市场对其实体化落地能力的高度认可。优必选U1系列订单突破13000台,创始人周剑直言中国公司在场景应用上已具备世界话语权。而在工业机器人赛道,埃斯顿2025年首次超越外资品牌,以10.6%的份额拿下中国市场第一,并在107个场景、370多家工厂实现规模化应用。物流机器人领域的极智嘉则连续七年蝉联全球AMR市场份额第一,业务版图从北美延伸至欧洲和东南亚,服务近950家全球大客户。
这种从整机到部件、从四足到工业的全方位突破,构建了中国机器人产业难以复刻的集群壁垒。海外企业或许能在实验室中演示惊艳的特技,但中国产业链能在数月内将图纸转化为稳定量产的商品,这种速度优势源自于完备的供应链配套与极高的工程化成熟度。
“落地效率”:差异化竞争的战略高地
在全球人形机器人赛道,逐渐分化出两条截然不同的发展路径。海外主流阵营,如波士顿动力Atlas和特斯拉Optimus,秉持“技术前沿”路线:先打磨顶尖技术指标,再逐步渗透商用场景。这种路径依赖深厚的技术积淀,但往往面临商业化周期长、成本高昂的挑战。
中国企业的策略则聚焦于“落地效率”。在推进技术迭代的同时,中国企业将更多资源投入到解决现实问题:如何尽快量产、如何适配真实场景、如何将成本降至客户可接受区间。这种务实打法正在被全球市场验证。
普渡科技的配送机器人已遍布全球80多个国家,累计出货超12万台,广泛应用于餐饮、零售等领域;云迹科技的酒店服务机器人服务超4万家酒店,2025年完成超7.5亿次服务。在比亚迪、宁德时代等大型制造工厂,国产工业机器人7×24小时稳定作业,切实解决了用工缺口与效率瓶颈。对于产业端而言,能稳定交付、成本可控的设备,远比实验室里的参数竞赛更有价值。
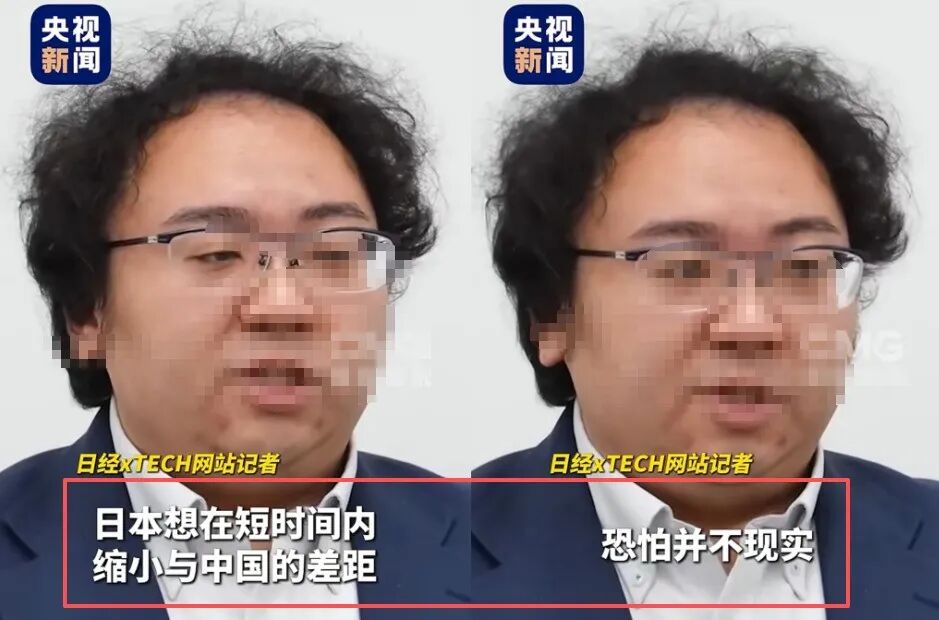
2026年国内行业的一个显著变化是,评判标准从“谁的技术更炫”转向“谁的落地案例更真”。谁能拿出真实订单、可复制的场景和清晰的回报周期,谁就掌握了入场券。日本日经xTECH团队在拆解宇树G1后坦言,中国机器人的研发已超越展示阶段,短期内缩小差距并不现实。这不仅是单点技术的差距,更是系统性工程化能力与量产效率的代差。
三大核心优势构筑护城河
中国机器人之所以能走出自己的务实路线,得益于三大核心优势的加持,这些优势共同构成了海外难以短时间复制的护城河。
首先是完整的供应链体系。中国拥有全球最齐全的精密制造与电子配套能力。以宇树为例,其核心零部件国产化率超过90%,关节电机等自研部件成本仅为西方同类产品的30%-40%。从图纸到量产,极短的周期压缩了研发风险,使中国企业能快速响应市场变化。这种供应链的韧性,在面临全球波动时展现出极强的稳定性。
其次是丰富的应用场景与市场广度。中国拥有全球最大的制造业市场和最多元的商业环境,为机器人提供了充足的测试与迭代空间。数据显示,2025年中国工业机器人出口规模首次超过进口,成为净出口国;2026年上半年出口额达62.9亿元,增长18.6%,销往141个国家和地区。真实场景中的数据反哺产品快速升级,形成了“场景驱动技术”的正向循环。这种在大规模应用中不断打磨产品的模式,是纯实验室研发无法比拟的。
最后是强大的工程化与规模化部署能力。从原型机到稳定量产的商用产品,中间隔着无数工程细节。宇树从初代消费级机器狗到量产载人机甲仅用几年时间,2025年人形机器人收入占比跃升至51.78%,首次成为第一大收入板块。极智嘉支持单仓超5000台设备并行协同,在欧洲成功交付单仓近千台机器人项目。这种将实验室技术转化为可靠商用产品并实现大规模协同部署的能力,是中国企业的核心长板。
从参与者到规则制定者的未来
一张《时代》封面,不仅是全球行业对中国实力的认可,更是新征程的起点。从过去追着海外标准跑,到如今走出务实路线、参与定义时代方向,中国机器人走了数十年。这一过程不是某一个人的高光时刻,而是整条产业链上无数从业者一步一个脚印干出来的结果。
随着人形机器人、四足机器人等新型智能装备的普及,中国机器人产业正逐步从“世界工厂”转变为“世界机器人实验室”与“世界机器人市场”。未来,随着AI大模型与硬件控制的深度融合,中国企业在具身智能领域的优势将进一步放大。我们不再仅仅是全球供应链的一个环节,而是正在成为全球机器人技术标准、商业模型和应用范式的重要制定者。
时代的剧本,永远由实干者书写。当机器人大幕徐徐拉开,中国人已站在定义规则的前排。这不仅是技术的胜利,更是产业哲学、工程思维与市场洞察力的全面胜利。在这一轮科技变革中,中国机器人凭借其独特的落地效率与集群优势,正重新书写全球硬科技的叙事逻辑。