MiniMax解禁震荡背后:千亿市值下的财务博弈与商业化大考
随着智谱AI等头部企业相继完成资本市场的阶段性动作,MiniMax的股份解禁时刻终于到来。这一事件不仅标志着这家备受瞩目的AI独角兽正式进入二级市场的深水区,更是一次对投资者信心与公司基本面的双重压力测试。7月9日解禁首日,MiniMax股价经历了过山车般的行情,早盘大幅低开后迅速反弹,涨幅一度接近18%,但随后又快速跳水,盘中最大跌幅超过20%,市值短暂跌破千亿港元关口。这种剧烈的波动并非偶然,而是市场在面对巨大流通供给量时的本能反应,也是资本各方利益博弈的直接体现。
此次解禁之所以引发广泛关注,核心在于其规模之大与结构之复杂。据相关数据显示,首轮解禁股份占港股股本比例高达63%,即便按总股本计算,解禁比例也超过三成。如此庞大的潜在抛压,为何在解禁初期并未导致股价崩盘?表面上看,这得益于基石投资者、战略股东以及创始团队的集体表态,他们明确承诺长期持有并看好公司未来价值。然而,透过现象看本质,这种“口头锁仓”能否真正抵御资本逐利的本性,仍需打上一个大大的问号。
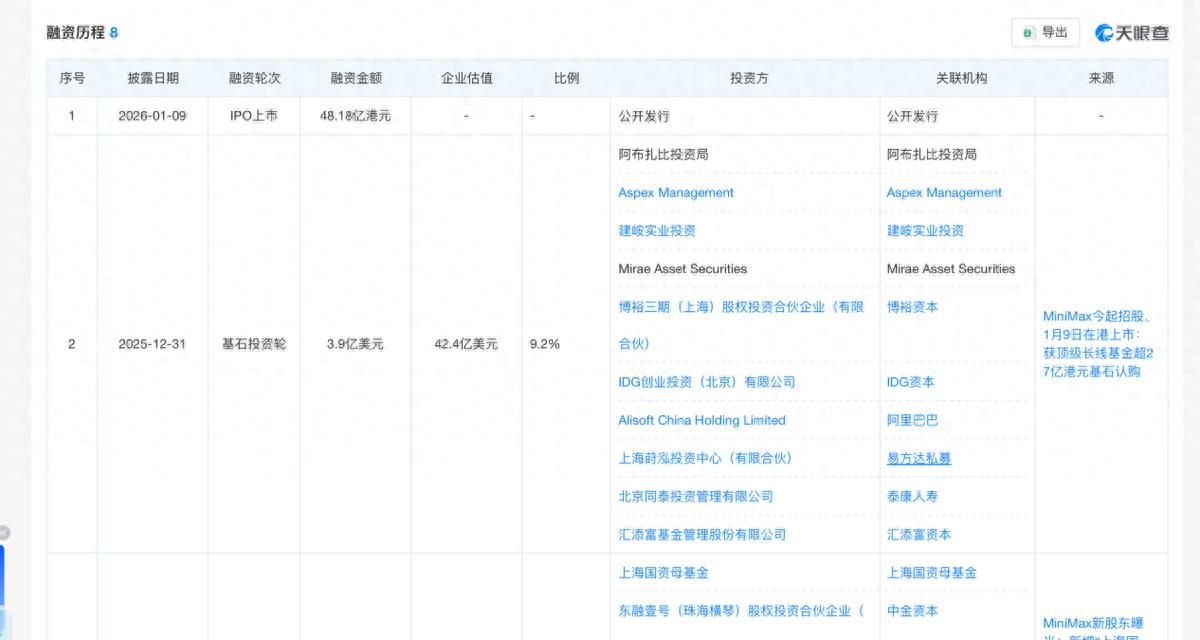
在资本市场的逻辑中,解禁并不等同于立即减持,但解禁必然带来减持预期的升温。我们需要区分不同类型的股东诉求。对于阿里、米哈游等产业战略投资方而言,其持股更多是出于生态协同与长期战略布局,短期股价波动对其影响有限。但对于私募机构等财务投资人来说,情况则截然不同。财务投资的本质是追求回报,当账面浮盈达到一定水平时,退出机制便成为其核心考量。以MiniMax为例,若以上市发行价计算,截至解禁日盘中仍有约75%的浮盈空间。对于任何理性的财务投资者而言,这都是一个极具诱惑力的获利区间。
历史经验告诉我们,财务投资人的减持行为往往具有滞后性和结构性。回顾寒武纪、云知声等科技股的解禁历程,不难发现,尽管初期可能有稳定股价的承诺,但随着时间推移或股价回升,减持计划往往会接踵而至。MiniMax目前的平静,或许只是因为当前股价相较于前期高点已大幅回撤,此时减持并非最优选择。换言之,股东们不减持的核心逻辑可能并非单纯的“看好长期”,而是“没赚到高点”。一旦股价企稳回升,或者出现新的上涨波段,这部分被压抑的止盈诉求极有可能重新释放。
因此,当前的解禁只是第一只靴子落地,真正的考验还在后面。市场分析指出,未来还有两个关键的时间节点值得警惕:一是2026年下半年第二批股份的解禁,二是2027年初创始团队自愿禁售期的结束。这两个时间点将决定MiniMax股权结构的最终稳定性。如果届时AI赛道依然火热,公司市值重回高峰,那么大规模减持带来的流动性冲击将不可避免。这也意味着,MiniMax管理层需要在未来的窗口期内,通过扎实的业绩增长来消化潜在的抛压,而非仅仅依赖市场情绪。
除了资本层面的博弈,MiniMax面临的另一大挑战在于商业模式的验证与盈利能力的提升。市场愿意给予AI企业高估值溢价,很大程度上是基于对“中国AI性价比”叙事的认可。然而,性价比是一把双刃剑。一方面,它帮助MiniMax在激烈的Token价格战中脱颖而出,吸引了大量B端客户;另一方面,它也压缩了利润空间,使得公司必须依靠巨大的规模效应才能实现盈亏平衡。
从财报数据来看,MiniMax的B端开放平台业务表现亮眼,毛利率高达69.4%,成为公司利润的核心贡献者。2025年前三季度,B端收入同比增长近两倍,占总营收比重提升至32.8%。M2.5模型凭借极高的性价比,如每小时1美元的超低使用成本,成功降低了企业接入AI的门槛。然而,C端产品虽然毛利率由负转正,但仅为4.7%,显示出C端商业化之路依然漫长且艰难。
更为严峻的是,MiniMax的研发投入居高不下。2025年全年,公司研发开支高达2.53亿美元,占营收比重超过320%。这意味着每赚取1美元的收入,就需要投入3.2美元用于研发。这种高强度的投入虽然有助于保持技术领先,但也导致了经营上的脆弱性。在营收规模尚未完全覆盖研发成本的阶段,公司的现金流压力不容忽视。与SpaceX类似,高估值背后是持续的巨额亏损,市场最终还是要为业绩买单。
当前,AI行业的竞争格局正在发生深刻变化。随着OpenAI、Anthropic以及国内的月之暗面等企业陆续走向资本市场,AI创业公司的稀缺性正在降低。投资者不再仅仅满足于听故事,而是更加关注企业的营收规模、盈利能力以及护城河的深浅。MiniMax要想在千亿市值的平台上站稳脚跟,就必须证明自己具备成为“平台型公司”的实力。这不仅要求其在技术上保持领先,更要求在商业化落地、成本控制以及生态建设上取得突破性进展。
值得注意的是,第三方机构对MiniMax的未来持乐观态度。高盛、美银、花旗等国际金融机构纷纷给出“买入”评级,并设定了较高的目标价。这不仅是对MiniMax个体价值的认可,更是对中国AI行业整体竞争力的肯定。目前,中国模型在全球OpenRouter平台上的Token份额已超过一半,标志着国产大模型已从边缘参与者转变为全球核心玩家。在这一背景下,MiniMax作为少数具备独立平台潜力的中国公司,其表现具有重要的风向标意义。
然而,乐观的预期不能替代现实的挑战。MiniMax需要回答的核心问题是:如何在保持高性价比优势的同时,提升盈利能力?如何在研发投入与营收增长之间找到平衡点?如何应对未来可能出现的减持潮对股价的冲击?这些问题的答案,将决定MiniMax能否穿越周期,真正成为AI时代的领军企业。
对于投资者而言,理解MiniMax解禁背后的深层逻辑至关重要。短期的股价波动只是表象,长期的价值创造才是根本。在AI行业从狂热走向理性的过程中,那些能够持续验证商业模式、实现自我造血的企业,才能最终赢得市场的尊重。MiniMax的解禁之旅,既是一次资本的洗礼,也是一次成长的契机。只有当“验牌”时刻真正到来,且交出一份令人满意的答卷时,MiniMax才能真正摆脱“解禁魔咒”的阴影,开启属于自己的新篇章。
在这个过程中,管理层的战略定力、执行效率以及对市场变化的敏锐洞察,将成为决定成败的关键因素。同时,监管政策的导向、全球科技竞争的态势以及宏观经济环境的变化,也将对MiniMax的发展产生深远影响。因此,观察MiniMax的未来走势,不能仅盯着股价的涨跌,更要关注其基本面数据的细微变化,以及其在行业生态中的位置演变。
总之,MiniMax的解禁事件是一个复杂的系统工程,涉及资本、技术、市场等多个维度。它既暴露了当前AI企业在商业化道路上的困境,也展示了中国科技企业在全球竞争中的潜力与韧性。对于整个行业而言,MiniMax的经验与教训都具有重要的借鉴意义。在未来的日子里,我们有理由期待MiniMax能够通过不断的创新与努力,为投资者创造长期价值,为中国AI产业的发展贡献力量。但在此之前,它必须经受住时间与市场的双重考验,用实实在在的业绩来证明自己的价值。
