融资20亿却破产,手术机器人为何成“PPT造车”?
在科技创业的历史长河中,融资额与最终结局之间的巨大反差往往最能折射出行业的本质。最近,一则来自大洋彼岸的消息引发了业界的震动:曾被视为达芬奇手术机器人最强挑战者、累计融资超过3亿美元(约合人民币20亿元)、拥有比尔·盖茨和雅虎创始人杨致远等顶级投资人背书的美国知名手术机器人公司Vicarious Surgical,正式停止运营并进行破产清算。
这一消息并非突如其来的黑天鹅,而是一场漫长的衰退最终抵达的终点。从2021年SPAC上市时的风光无限,市值一度突破12亿美元,到如今资产被清算,投资者几乎血本无归。Vicarious的陨落,不仅是一家初创企业的悲剧,更是当下全球具身智能和高端医疗机器人行业的一个缩影。它尖锐地指出了行业当前的尴尬处境:概念极其惊艳,但产品难以落地;技术过于激进,但商业化遥遥无期。
理想与现实的错位:始于科幻,止于工程
Vicarious Surgical的故事始于一部1966年的科幻电影《神奇旅程》。影片中医生被缩小进入人体内部手术的情节,启发了两位麻省理工学院(MIT)机械工程专业出身的学生Adam Sachs和Sammy Khalifa。他们试图将消费电子领域的微型化理念引入严肃的医疗领域,创造出一种更灵活、更微创的手术机器人。
团队的设计初衷极具吸引力:拥有9个自由度的机械臂,相比传统达芬奇机器人的7个自由度,能更灵活地抵达腹腔角落;结合VR技术,医生佩戴头显即可通过不到1.5厘米的切口进行远程操作,实现真正的“体内微创”。这种设计在纸面上完美解决了现有手术机器人视野受限、灵活性不足的问题,因此迅速获得了资本市场的热烈追捧。
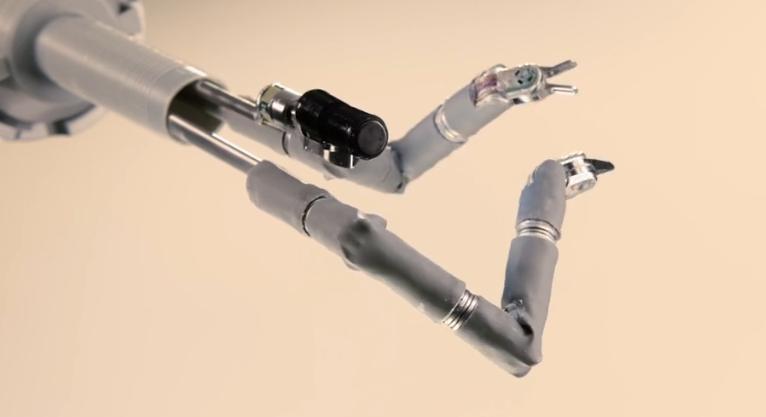
然而,从概念图到实物,中间隔着难以逾越的工程鸿沟。Vicarious采用了解耦驱动方案来模拟人手,这虽然提升了灵活性,却导致结构复杂度呈指数级上升。对于医疗设备而言,稳定性、可靠性和良率是生命线,而Vicarious的设计让批量制造符合FDA标准的产品变得近乎不可能。一套系统如同精密的瑞士手表,任何微小的误差都可能导致系统失效。
更为致命的是,为了追求极致的微创和小切口,团队将机械臂限制为两条。在实际手术场景中,这导致许多复杂操作无法顺畅完成。同时,长时间佩戴VR头显不仅未能提升效率,反而增加了医生的疲劳感和操作延迟。技术参数的华丽掩盖不了临床实用性的缺失,这种“工程思维”主导下的设计,严重低估了医疗器械在研发周期、监管要求和临床验证方面的严苛门槛。
资本狂欢下的隐忧:资金链断裂与信任崩塌
对于一家未盈利的生物医疗初创公司而言,时间是最大的敌人。Vicarious在2021年上市后,原本定于2024年进行的首次临床试验和2025年的FDA审批申请一再推迟。随着研发进度的滞后,市场对公司的耐心迅速消耗殆尽。
财务数据揭示了其困境的严重程度。截至2024年第三季度,Vicarious账上现金仅剩约370万美元,而当季亏损高达730万美元。回顾过去两年,2024年和2025年分别亏损了6300万美元和5020万美元。在持续失血且无法通过销售造血的情况下,公司陷入了“融资-烧钱-再融资”的恶性循环。
当2023年因市值低于退市标准收到警告时,Vicarious曾试图通过寻找买家或追加融资来扭转局面,但均告失败。由于缺乏核心产品支撑,潜在买家对其价值存疑,而资本市场在经历了一轮估值泡沫后,也开始变得理性且谨慎。2024年3月,纽交所的退市通知成为了压垮骆驼的最后一根稻草。
这一案例反映出一个残酷的现实:在硬科技领域,尤其是涉及生命健康的医疗器械行业,单纯靠故事和愿景无法赢得长期资本的支持。投资者越来越看重产品的可落地性、临床价值的验证以及明确的商业化路径。Vicarious的失败,是其技术路线脱离临床实际、工程实现能力不足以及资金规划失控共同作用的结果。
行业警示:具身智能的“联赛”与“淘汰赛”
Vicarious的破产并非孤例,而是当前机器人行业结构性调整的一个信号。近年来,具身智能和人形机器人赛道热钱涌动,大量初创企业以极高的估值获得融资,营造出一种繁荣的假象。然而,这种繁荣背后隐藏着巨大的泡沫。
根据斯坦福《2026 AI指数报告》数据显示,人形机器人在模拟环境中完成家务任务的成功率高达89.4%,但在真实家庭环境中的成功率仅为12.4%。这一巨大的落差揭示了当前技术现状:Demo演示往往是在受控、简化的环境中进行的,而真实世界充满了未建模的动态变化和复杂性。绝大多数机器人目前仍停留在实验室、高校或科技馆展台,真正进入产线或家庭完成复杂任务的比例极低。
业内有一句心照不宣的话:“机器人的Demo都很好看,但还没有买的理由。”这直指行业痛点——成本与价值的错位。面向工业场景的机器人价格高昂,企业往往需要四五年才能收回成本;而家庭场景的机器人虽然需求巨大,但价格敏感度高,且现有技术难以提供超越人工的稳定价值。正如蓝驰创投合伙人曹巍所指出的,新兴行业通常经历两个阶段:联赛阶段,大家都能融到钱;淘汰赛阶段,比拼的是产品化和商业化的硬实力。
当前,具身智能行业正从联赛阶段步入残酷的淘汰赛。资本市场的周期性波动使得融资环境日益严峻,那些缺乏核心壁垒、无法打通商业闭环的企业将被迅速出清。Vicarious的倒下提醒创业者,不能仅仅沉迷于技术参数的炫技,而应回归解决真实问题的本质。
从“造得出”到“卖得掉”:务实回归
Vicarious的教训在于,它试图用消费电子的逻辑去重构一个极其严肃、高监管门槛的医疗市场。在医疗领域,安全性、有效性和可及性是首要考量,任何技术的创新都必须建立在这些基础之上。如果一项技术增加了系统的复杂性,却无法带来显著的临床获益,那么它就无法被医生接受,更无法形成规模化的市场。
对于整个行业而言,未来的竞争将不再是概念的创新,而是落地的深度。企业需要重新审视自己的技术路线,评估其在真实场景中的可行性。这意味着要从“能做什么样”转向“市场需要什么”。
首先,必须正视工程落地的难度。复杂的设计必须让位于可靠性。在医疗和工业领域,稳定性优于灵活性,简单优于复杂。其次,需要寻找高价值的细分场景切入,而非一开始就追求万能型产品。通过在小规模场景中验证技术闭环,积累数据并优化成本,再逐步扩展应用场景。最后,建立多元化的收入模型,除了设备销售,还可以探索基于服务、订阅或按次付费的模式,降低客户的初始投入门槛。
资本虽然具有周期性,但技术演进的趋势是确定的。具身智能是一个无限游戏,周期可能长达数十年。在这个漫长的过程中,能够存活下来的企业,一定是那些能够脚踏实地、持续解决实际问题、并能实现自我造血的公司。
Vicarious的破产是一个警示,也是一个契机。它标志着行业从狂热回归理性,从概念炒作转向价值创造。对于创业者而言,这是一堂昂贵的必修课:在追求技术突破的同时,必须敬畏工程的复杂性、市场的残酷性和资本的耐心。唯有将创新扎根于真实需求,用务实的态度打磨产品,才能在行业的洗牌中立于不败之地。
未来的机器人产业,不会属于那些只会画PPT的人,而将属于那些能在泥泞中前行、在细节中取胜的实干家。只有当机器人真正变得“够用”且“便宜”,能够无缝融入人类的工作和生活时,这个行业才算真正迎来了它的爆发期。在此之前,所有的喧哗都将归于沉寂,留下的,将是那些经过时间检验的真正创新。