WAIC三年复盘:AI从“秀肌肉”到“拼算账”,五个核心拐点揭示产业真相
站在2026年的时间节点回望,世界人工智能大会(WAIC)的展馆气象已截然不同。曾经令人目眩神迷的“黑盒”神话正在消退,取而代之的是一种冷静、务实且极度关注工程细节的氛围。如果说2024年的AI产业是一场关于参数规模的“军备竞赛”,2025年是关于智能体(Agent)概念爆发的“范式转移”,那么2026年则明确指向了“商业闭环”与“成本控制”的硬核实战。
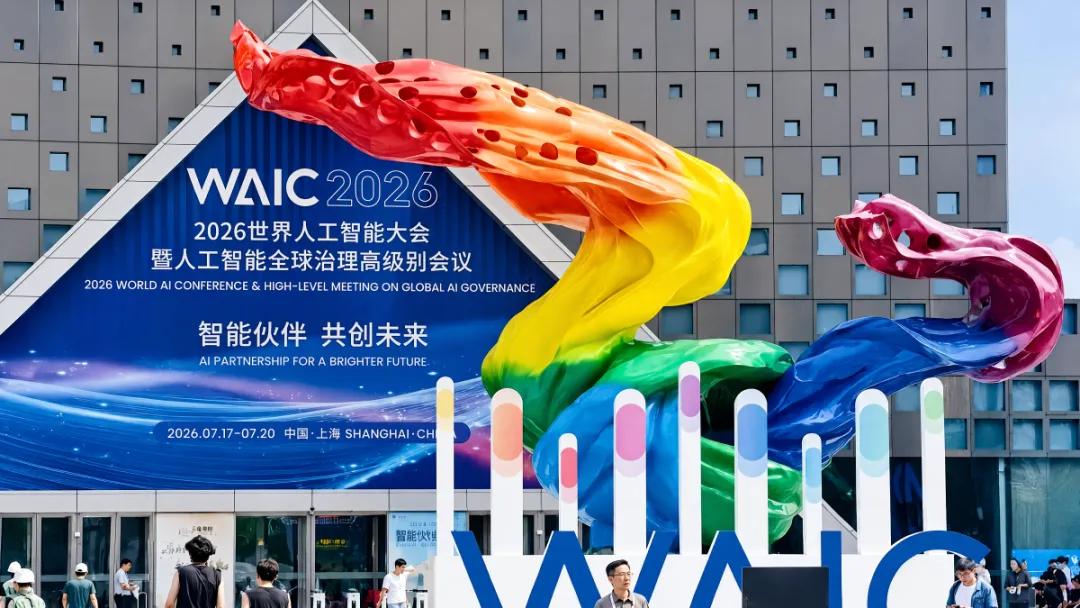
这种转变并非偶然,而是技术成熟度与市场需求碰撞后的必然结果。从展台陈列的变化中,我们可以清晰地梳理出过去三年AI产业经历的五个关键拐点,它们共同绘制了一幅从“技术幻觉”走向“产业现实”的路线图。
一、形态拐点:从“屏幕内的文本框”到“终端上的KPI”
过去三年,AI最直观的形态变化体现在其交互载体与商业价值单位的迁移上。
在2024年的WAIC,展台中央最显眼的往往是滚动着参数规模、上下文长度和多模态能力的大屏。那时的商业模式相对简单:企业出售模型能力,客户通过API调用按Token付费。AI被严格限制在“屏幕之内”,作为一种辅助工具存在。
到了2025年,Agent成为高频词,但它更多被视为模型能力的延伸,用于演示工具调用和流程执行能力。虽然形态开始多样化,但核心仍未脱离软件服务的范畴。
然而,2026年的格局发生了本质重构。几乎所有头部科技企业都将Agent置于展台核心,模型退居幕后成为底层能力。更关键的变化在于,Agent开始拥有独立的终端载体。例如,阶跃星辰发布的STEPX Neo智能体手机,不再只是一个聊天界面,而是能够直接联动日程、订票、支付等服务的操作中枢。阿里、腾讯、百度等大厂纷纷展示基于钉钉、WorkBuddy等生态的智能体矩阵,科大讯飞则聚焦于AI PC与客服终端。
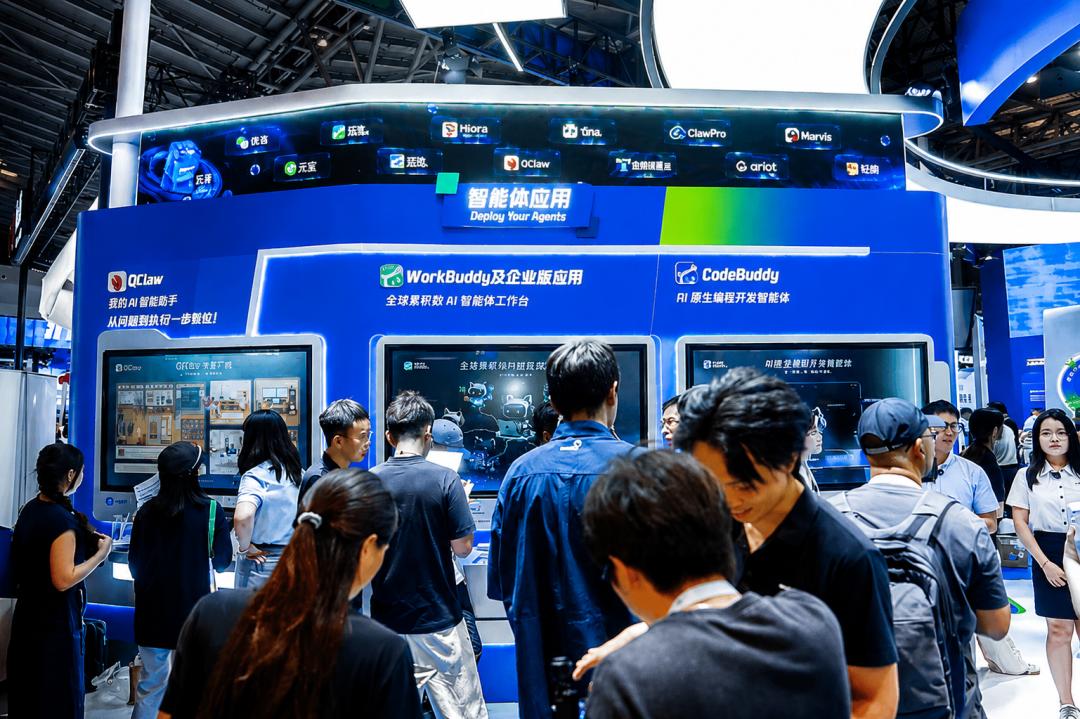
这一演变背后的逻辑是商业价值单位的根本性转移。2024年卖的是“算力”,2025年卖的是“能力”,而2026年企业开始出售“工作结果”。一个岗位、一段业务流程、一个可交付的KPI,成为了新的商业单元。商业模式从出售过程转向出售结果,这就需要一个能够承接责任、具备清晰交付标准的载体。终端硬件因其产品形态明确、责任边界清晰,成为了承载Agent的最佳容器。

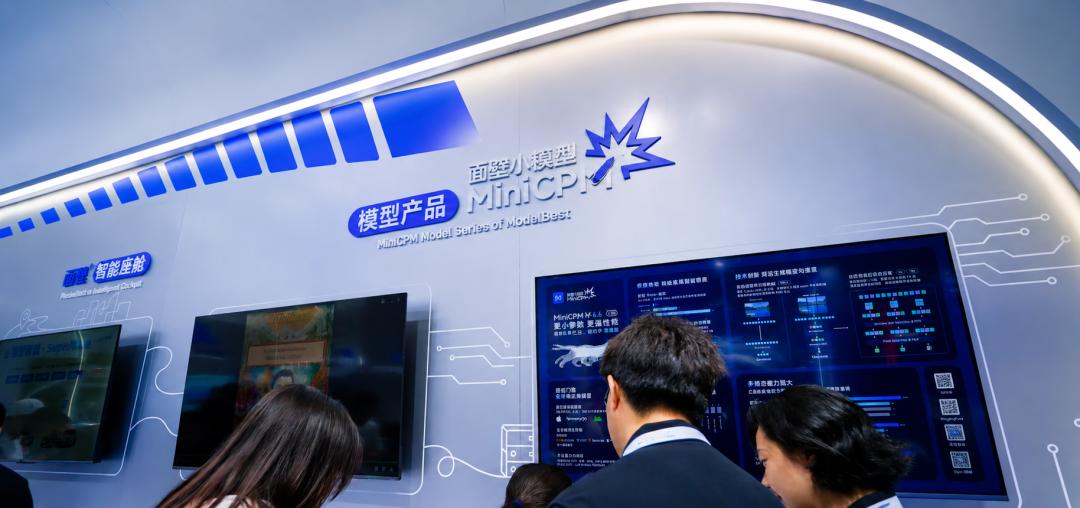
与此同时,端侧AI从技术探索走向行业共识。随着MiniCPM5-1B等轻量化模型的发布,仅用1B参数即可在基准测试中取得优异表现,而同等性能的大模型需要消耗17倍以上的Token。这种效率差异表明,模型竞争已从“规模”转向“密度”。端侧AI不再是云端的降级补充,而是将智能边际成本压向零的关键路径。成本的降低决定了AI能否“用得起”,进而决定了其能否在手机、汽车、机器人等终端大规模普及。
在此趋势下,处于中间层的“纯软件模型厂商”面临巨大挤压。基础模型逐渐收敛至少数几家巨头手中,留下的企业必须向上走进应用与Agent,向下深耕芯片与基础设施,或直接长出终端硬件。百度提出以DAA(日活智能体)替代DAU(日活用户),正是这一逻辑的宣言:互联网时代的经营单位是“人”,而Agent时代的经营单位是“任务”。
二、技术拐点:告别“人形执念”,VLA大脑开启物理上岗
具身智能赛道的演变,是过去三年最具戏剧性的变化之一。
2024年,人形机器人尚属少数派,展台上的机器人能否稳定站立、行走几步是主要看点。2025年,随着“十八金刚”等群体的涌现,跳舞、拳击、翻跟头等展示动作成为焦点,宇树科技等企业的展台前排起长队,行业评价标准仍停留在动作的难度与观赏性上。
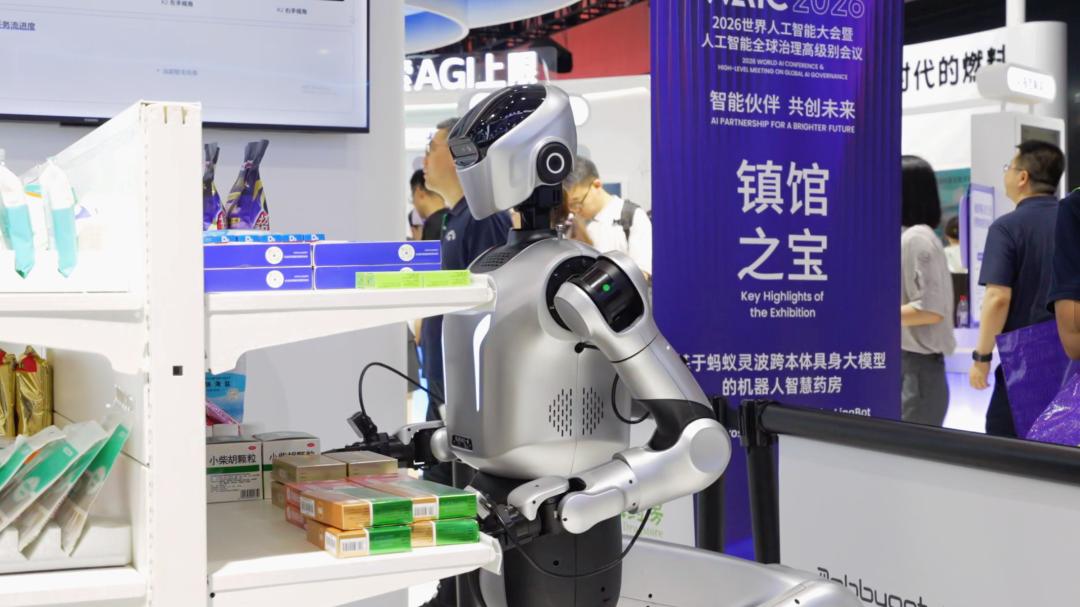
2026年,具身智能首次独立成馆,参展商超过200家。但真正的变化在于技术路线的务实化。
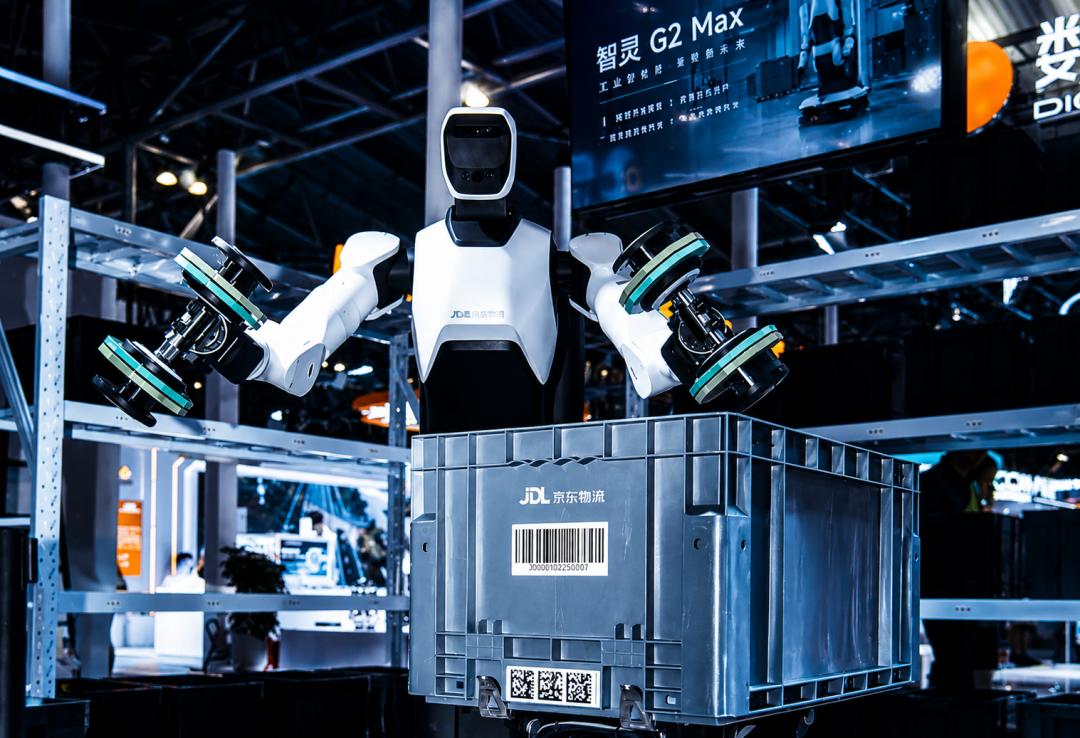
首先,行业不再盲目追求“人形”。银河通用、魔法原子等企业的产品均采用上半身人形双臂搭配轮式底盘的设计;逐际动力TRON 2则实现了双足、轮足与双臂形态的自由切换。行业共识已转变为“什么场景适合什么形态”,机器人形态开始服从任务需求,而非单纯模仿人类外观。
其次,“一脑多形”成为主流。蚂蚁灵波的LingBot-VLA 2.0模型驱动了乐聚、星尘智能及自研R-2三款不同构型的机器人,并成功落地上海国大药房,完成了接单、取药、交付的全流程。这种跨本体泛化能力表明,VLA(视觉-语言-动作)模型正在解耦动作与硬件结构,模型的价值开始超越硬件本体。
然而,行业仍面临巨大挑战。数据显示,宇树科技2025年营收中超过七成来自科研教育市场,而非工业制造或家庭服务。这意味着,目前跑得最好的企业,本质上是“卖研发工具”而非“卖劳动力”。真正的规模化应用才刚刚开始。
评价标准也从“Demo演示”转向“交付能力”。乐聚现场复刻工厂产线并实时显示连续运行时长;智元发布支持7×24小时无人运维的远征A3 Ultra。行业关注的核心指标变为连续运行时间、任务完成率、稳定性及规模化部署能力,而非单次演示的完美程度。
三、基建拐点:从“堆芯片”到“造Token”,计量单位改写商业底层
基础设施层的变革,反映了AI产业从“资源驱动”向“效率驱动”的转变。
2024年,行业比拼的是“有没有GPU”;2025年,比拼“单卡性能”;而2026年,WAIC出现了两个新词:“超节点”与“Token工厂”。前者代表算力的生产方式,后者代表算力的消费方式。
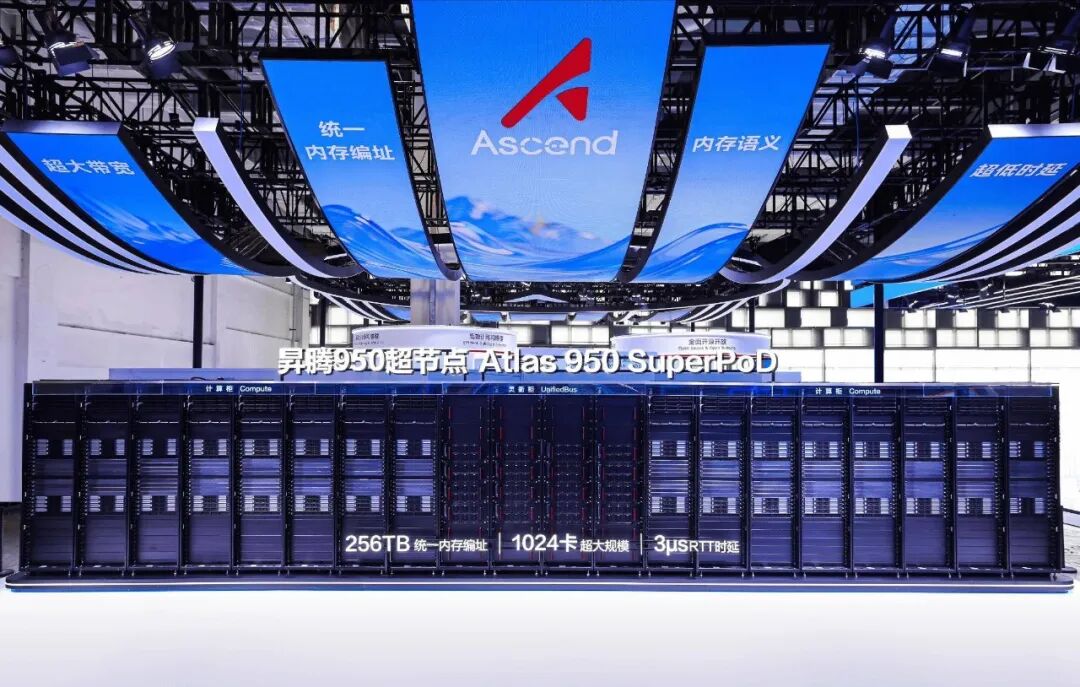
在生产侧,华为昇腾、中科曙光、中兴通讯等厂商纷纷展出大规模超节点产品,如Atlas 950 SuperPoD和十万卡级集群。这反映了随着MoE架构的普及,单机八卡已无法满足大模型训练需求,必须通过系统架构将数千张芯片连接成统一算力池,以降低通信开销,提高单位Token的产出效率。
在消费侧,“Token工厂”的概念兴起。摩尔线程等厂商直接描绘了模型训练、词元生产、智能体生产三大工厂。会场中,“扫码领百万Token”成为常见引流手段。这种变化背后的本质,是AI基础设施的计量单位从FLOPS(浮点运算次数)转向了Token。
PPIO等智能网关的出现,进一步改变了算力消费逻辑。通过智能模型网关,系统可根据任务复杂度自动调度不同模型:高价值任务采用多模型交叉验证,普通任务调用轻量模型,从而将Token成本降低60%-80%。截至2026年6月,PPIO平台日均Token调用量突破1.2万亿,且全部来自企业付费客户,标志着行业已从尝鲜阶段进入ROI驱动阶段。
在这一语境下,超节点不仅是为了提升性能,更是为了弥补先进制程的不足,通过整体计算效率的提升来降低单Token成本。算力厂商计算每Token成本,大模型公司关注Token收入,企业客户衡量每Token带来的业务回报。Token不再仅仅是技术指标,而是成为了整个产业通用的商业语言。基础设施出售的,已不再是单纯的算力,而是持续生产智能的能力。
四、工程拐点:从“能力涌现”到“可信上岗”,确定性成护城河
如果说前三个变化对应的是技术形态,那么第四个变化则直指交付逻辑。
2024年,企业宣传“拥有大模型”;2025年,宣传“拥有行业模型”;2026年,越来越多企业开始展示准确率、任务完成率、投资回报周期等经营指标。“上岗”一词在WAIC上频繁出现,标志着AI从展示能力走向交付能力。
大模型本质上是概率系统,而企业经营依赖的是确定性系统。企业不会因为“大概率正确”而承担经营风险。因此,决定AI能否进入企业的,不再是模型能力,而是一整套将概率转化为确定性的工程体系。
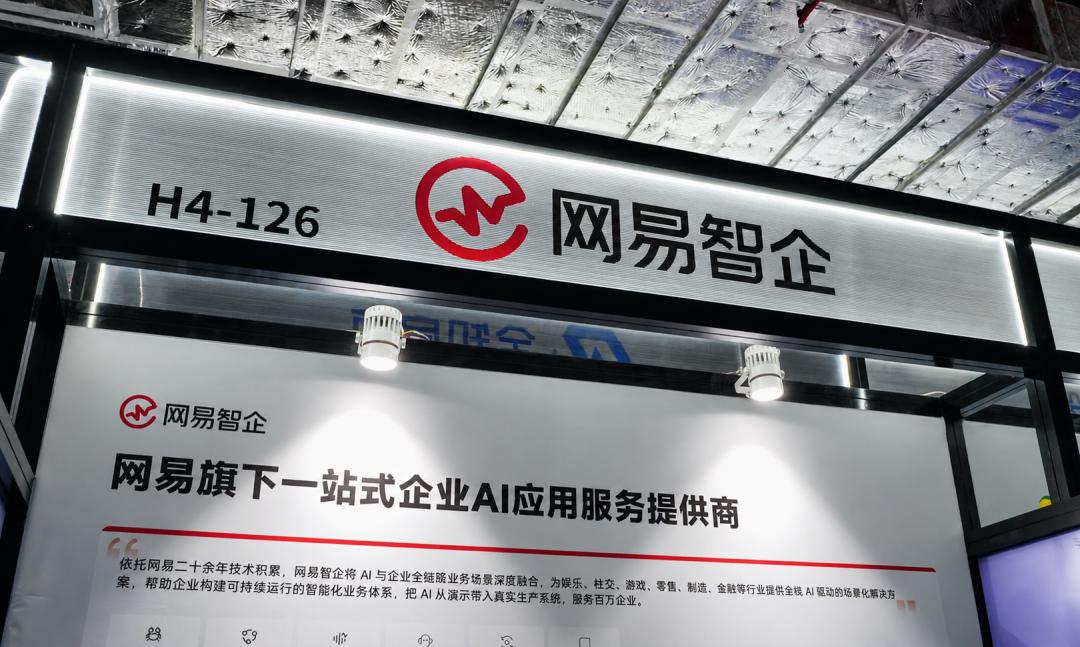
网易智企发布的“帝王蟹(ClawHive)”企业级Agent平台,通过知识沉淀、流程编排和安全治理,让AI能够真正进入ERP、CRM等真实业务系统。同时推出的Agent Guard,对权限调用、工具使用和任务执行进行风险控制,确保AI在业务流中安全运行。
商业模式也随之变革。蚂蚁数科提出“价值交付、效果付费”模式,企业购买的不再是License或Token,而是业务结果。支撑这一模式的是可量化、可验证的评测体系。蚂蚁数科的部分金融项目经过二十多轮评测才正式交付,只有建立统一的评价标准,企业才敢为最终效果买单。
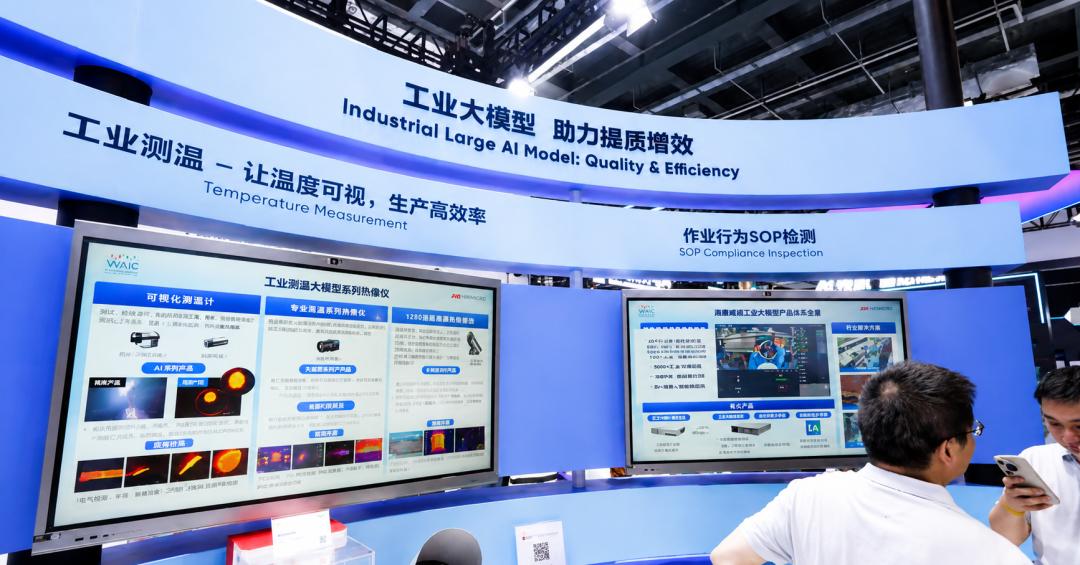
此外,AI开始接受工业世界的评价体系。海康威视发布的《观澜大模型白皮书》重点展示误报率、漏报率、部署效率等工业指标,而非模型排行榜。在钢铁、安全生产等场景中,将误报率降低95%以上比模型排名第一更有意义。工业现场需要的是连续运行、稳定判断和长期可靠,一个频繁误报的AI比没有AI更危险。
工程体系正在成为AI时代新的产业护城河。当AI进入企业生产流程,竞争焦点已从模型性能转向交付能力、组织能力和运营能力。
五、战略拐点:从“对标硅谷”到“被硅谷对标”,开源成为非对称战场
在五个拐点中,最后一个涉及中国AI在全球坐标系中的位置移动。
2024年,WAIC的最大流量来自特斯拉Optimus二代,中国厂商的叙事是“对标GPT-4”。2025年,随着DeepSeek等现象级产品出现,叙事转变为“性价比替代”。到了2026年,月之暗面发布2.8万亿参数的开源权重模型Kimi K3,引发了全球开发者社区的强烈反响。
独立评测机构Vals AI数据显示,K3综合性能超越OpenAI旗舰模型GPT-5.6。发布48小时内,因用户涌入导致集群负载接近极限,暂停新用户订阅。这标志着中国模型首次开始影响全球开发者的选择。
这种变化背后,是中国AI在资源差距逼出的“非对称竞争”路径。高盛预测2026年美国超大规模厂商资本开支将超过5200亿美元,而中国主要平台合计支出约为其九分之一。在资本密度差距下,正面比拼模型规模是一场结构性输掉的战争。
因此,中国AI选择将模型做成公共品,通过开放权重、低成本推理和快速迭代,让价值沉淀到应用层、硬件层和场景层。MIT与Hugging Face的研究显示,2025年中国开源权重模型占全球下载量的17.1%,首次超过美国。a16z合伙人Martin Casado指出,初创公司中约八成概率在使用中国开源模型。
美中经济与安全审查委员会(USCC)将这一机制概括为“扩散—创新反馈循环”:中国实验室发布的开源权重模型许可更宽松、迭代速度更快,形成了共享的技术公地,抬升了整个生态的能力水位。
WAIC现场,智谱GLM-5.2、MiniMax M3、面壁MiniCPM等产品展示了中国模型从“对标对象”变为“研究底座”和“比较基准”。中国AI开始从输出硬件、云服务,转向输出模型生态、算力架构和治理框架。
然而,这一变化仍需保持克制。中国开源模型在成本、开放程度和部署效率上具有优势,但在复杂推理、高风险决策等场景中,全球企业仍倾向于调用闭源模型。开源可以放大生态影响力,但无法替代芯片、算力和资本投入。2026年的真正变化,并非中国AI已全面领先,而是竞争位置发生了改变:从证明“能够追上”,到证明“全球开发者愿意基于中国模型继续开发”。
结语:硬核拉锯战的开始
从2024到2026年,WAIC见证了一部AI产业的“祛魅史”。技术狂热的烟雾散去后,落下的水滴已渗入中国产业的泥土深处。
2026年的WAIC展馆里,布满了注重算力和成本的边缘云网络、不再纠结于双足姿态的具身硬件、深入终端的轻量化模型、具备物理世界控制力的通用大脑,以及追求确定性与高ROI的企业级系统。一个清晰的结论浮现:人工智能不再是高高在上的技术神话,而是一场关于工程细节、成本控制、场景理解与商业闭环的硬核拉锯战。
在这场拉锯战中,只有那些真正把概率型AI改造成确定性生产力、能让企业客户“放心雇佣并持续付费”的企业,才能握住通往下一个时代的入场券。产业的下半场,属于工程,属于效率,属于真正的商业价值。