大模型价格战深水区:推理芯片自研能否打破成本天花板?
在2026年的科技版图中,人工智能大模型行业的竞争逻辑发生了根本性逆转。曾经被视为技术护城河的参数规模与训练数据量,正逐渐让位于更为务实的经济指标——单次推理成本。当DeepSeek创始人梁文峰在投资会上坦言“芯片价格太贵”时,这不仅是单一企业的苦恼,更是整个行业进入工业化深水区发出的信号。随着AI应用从实验室走向大规模商业落地,推理环节的计算需求呈指数级增长,曾经处于边缘地位的推理芯片,如今已取代训练芯片,成为制约大模型普及的最大瓶颈。
回顾过去一年的市场动态,降价已成为头部厂商争夺市场份额的最直接武器。DeepSeek将V4-Pro模型的折扣永久化,并引入类似电力行业的峰谷定价机制,这种精细化运营策略标志着AI服务正在从奢侈品变为公用事业。小米MiMo-V2.5系列更是将部分场景的资费下调至近乎免费,彻底消除了开发者对长文本处理的成本焦虑。腾讯云等平台紧随其后,大幅下调接入价格。这一轮价格战的背后,并非简单的资本补贴,而是基于算法效率提升与硬件采购策略优化的结构性成本降低。例如,DeepSeek通过优化缓存机制和真题训练流程,使得V4系列在处理百万级Token时的算力消耗仅为上一代产品的27%。同时,摆脱对单一供应商的依赖,全面适配华为昇腾等国产算力节点,进一步压缩了硬件采购溢价。
然而,软件层面的优化存在边际效应递减规律。当算法效率提升至一定阈值后,硬件成本的刚性约束便凸显出来。数据显示,在生产环境中,推理芯片的投入占据了大模型全生命周期计算成本的80%至90%。这与早期“重训练、轻推理”的认知截然不同。阿里云在2026年的算力倍增计划中,将60%的AI资本开支用于推理芯片采购;Meta也计划建立庞大的推理集群,其预算占比超过半数。联想集团董事长杨元庆曾预测,未来用于推理的AI算力将占到70%以上。这种算力需求的结构性倒挂,意味着谁能在推理端实现更低的单位成本,谁就能掌握定义行业标准的话语权。
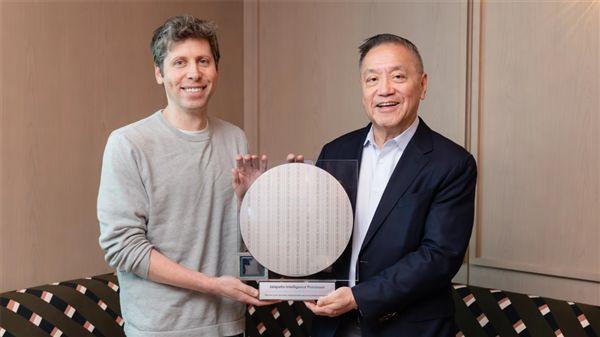
面对高昂的推理成本,自研专用芯片似乎成为了一条必经之路。OpenAI与博通合作推出的Jalapeño芯片,旨在替换英伟达通用GPU,预计可降低约50%的推理成本。Anthropic则通过挖角核心人才组建自研团队,试图在硬件层面构建差异化优势。DeepSeek在完成巨额融资后,也将自研推理芯片列为重点方向。然而,这条道路远比想象中崎岖。大模型企业擅长的是软件算法架构,跨界进入硬件领域面临着巨大的技术鸿沟。芯片设计不仅需要深厚的半导体物理知识,还需要对制程工艺、封装测试等环节有深刻理解。更重要的是,芯片迭代周期长达数年,而大模型算法迭代以周甚至天为单位。这种时间尺度的错配,极易导致“芯片出厂即落后”的尴尬局面。
除了技术研发的难度,生态壁垒是自研芯片面临的更大挑战。英伟达之所以能长期垄断AI算力市场,不仅因为其硬件性能强劲,更因为拥有超过400万开发者的CUDA生态。这个庞大的生态系统形成了强大的网络效应,使得开发者愿意主动适配其框架,进而吸引更多用户采购,形成正向循环。相比之下,DeepSeek、智谱AI等大模型厂商自研的芯片,初期只能供内部使用,缺乏外部开发者社区的支持。没有足够的出货量分摊高昂的研发与流片成本,单颗芯片的成本反而可能高于采购成熟商用芯片。此外,产能排期也是不可忽视的因素。在全球晶圆代工产能紧张的情况下,非头部芯片设计公司很难获得优先排产权,这进一步增加了自研芯片的不确定性。
因此,单纯依靠自研芯片并不能一劳永逸地解决成本问题。未来的竞争将是软硬协同、生态共建的综合较量。一方面,大模型厂商需要继续深化算法优化,如采用混合精度计算、稀疏化模型、动态批处理等技术,最大化现有硬件的利用率。另一方面,加强与国产芯片厂商的深度合作,共同推动指令集优化与算子库适配,可能是更具可行性的路径。华为昇腾、寒武纪等国内芯片厂商具备完整的产业链能力,通过与大模型厂商的联合攻关,可以快速迭代出针对特定场景优化的专用加速卡。这种模式既避免了重复造轮子的资源浪费,又能借助芯片厂商的规模效应降低单位成本。
此外,云服务商的角色也在发生转变。传统的云计算提供的是通用的计算资源,而在AI时代,云平台需要提供的是经过深度优化的推理服务。通过构建异构算力池,智能调度不同型号的芯片处理不同类型的请求,可以显著提升整体能效比。例如,对于实时性要求高的对话场景,使用高性能GPU;对于批量离线处理任务,使用低功耗ASIC芯片。这种精细化的资源管理,结合峰谷电价式的定价策略,能够进一步压低最终用户的调用成本。
从长远来看,大模型行业的竞争格局将从“模型为王”转向“基础设施为王”。能够控制底层算力成本的企业,将拥有更大的定价权和利润空间。这不仅关乎企业的生存,更关乎AI技术能否真正普惠大众。如果推理成本无法降至足够低的水平,AI将始终局限于高端专业领域,无法渗透到日常生活的方方面面。DeepSeek等厂商的低价策略,实际上是在倒逼整个产业链进行效率革命。这场革命不仅涉及芯片设计与制造,还涵盖数据中心建设、能源管理、软件栈优化等多个环节。
值得注意的是,全球范围内的监管政策也在影响芯片供应链的重构。地缘政治因素促使各国加大对本土半导体产业的支持力度,这为大模型厂商提供了更多元化的硬件选择。在中国市场,国产算力芯片的性能正在快速追赶国际先进水平,且在性价比和本地化服务方面具有独特优势。大模型厂商应抓住这一窗口期,建立多元化的供应链体系,降低对单一技术路线的依赖风险。
综上所述,2026年的大模型价格战下半场,核心在于如何攻克推理成本这座大山。自研芯片虽难,却是通往终极低成本之路的重要尝试。但成功的关键不在于是否拥有自己的芯片品牌,而在于是否构建了高效、开放、可持续的算力生态。对于DeepSeek、小米等先行者而言,接下来的挑战是如何在保持低价优势的同时,确保服务的稳定性与安全性,并通过技术创新不断拓展AI的应用边界。只有当AI像电力一样便宜且易得时,真正的智能时代才算到来。而这需要产业链上下游的共同努力,打破技术与商业的双重壁垒,实现从“能用”到“好用”再到“用得起”的跨越。