2026 AI手机元年:端侧备案落地后,三大路线如何重构流量入口?
2026年,对于智能终端行业而言,不再是一个被过度消费的概念标签,而是真正落地的历史节点。随着国家网信办集中公布包括苹果、华为、vivo、OPPO、小米、三星及努比亚在内的七家厂商手机端侧生成式人工智能服务备案信息,AI手机的发展终于跨过了最关键的合规门槛。仅仅在WAIC(世界人工智能大会)现场,三款形态各异但内核一致的智能体手机集中亮相,标志着这场围绕“系统入口”与“用户关系”的新战争,已经全面开打。
回顾过往,所谓的“AI手机”概念曾两度兴起。第一次是在2017年,彼时以华为麒麟970和苹果A11仿生芯片为代表,AI主要局限于人脸识别、拍照优化等边缘计算场景,由于缺乏底层系统级的大模型支持,用户体验的提升微乎其微,很快便归于沉寂。2023年下半年,随着云端大模型的爆发,AI功能如智能摘要、实时翻译等迅速成为旗舰机标配,但对于大多数消费者而言,这些功能依然是“锦上添花”,远未达到驱动换机潮的临界点。
真正的转折点出现在2025年底。字节跳动与中兴通讯合作推出的努比亚M153工程样机,凭借系统级“豆包”手机助手,首次实现了“看懂屏幕—理解意图—执行任务”的闭环。它能自主打开App,完成比价、下单、订票等高复杂度操作。这款售价3499元的样机迅速售罄,二手市场甚至出现天价炒作,这向市场传递了一个明确信号:用户期待的AI手机,核心不在于能聊多智能,而在于能否像人一样跨应用直接完成任务。
然而,当AI从“动口”转向“动手”,一系列深层矛盾随之爆发。努比亚M153在操作微信时引发的账号风控,以及淘宝、支付宝等金融类App的降速限制,暴露出当前AI手机面临的安全与合规困境。当AI能够读取聊天内容、自动填写地址甚至代为支付,责任认定、数据隐私以及权限边界成为了悬在头顶的达摩克利斯之剑。安全之外,更深层的冲突在于互联网平台的流量分配权。传统移动互联网中,平台通过搜索、推荐和广告位构建壁垒,而AI智能体的介入,使得用户只需一句指令即可完成全链路操作,平台原有的流量分发机制面临被架空的风险。
尽管挑战严峻,博弈却加速了行业的多元化探索。2026年WAIC上发布的三款代表性产品,分别代表了三种截然不同的突围路径,折射出不同阵营对未来的战略考量。
第一种路径是“生态协同”,以努比亚NaviX Ultra为代表。该方案采用手机厂商与大模型公司合作的模式,努比亚提供硬件、系统底层与销售网络,字节跳动提供豆包大模型及手机助手能力。用户只需按下侧边AI键,语音指令即可驱动AI跨平台打开美团、淘宝、京东,完成比价、领券、锁单等一系列动作。这种模式分工清晰,依托成熟供应链与模型能力,最接近规模化落地的现实。其核心挑战在于界定AI在系统中的介入深度,以及任务调度权的归属问题。这实际上是手机厂商与互联网巨头在流量入口上的一次妥协与共存。
第二种路径是“原生重构”,阶跃星辰的STEPX Neo展现了更为激进的野心。不同于传统的软件合作,阶跃星辰选择向下突围,亲自进入操作系统与硬件领域。其发布的STEPX Neo搭载了智能体原生操作系统Step AOS,将基础模型、操作系统、智能体Amoo与终端硬件连成一体。Amoo不仅能读取屏幕信息,还能结合用户日程智能规避时间冲突,并调用支付宝、携程等生态伙伴服务。这种“软硬一体”的模式,旨在掌握与用户直接连接的入口定义权。然而,这也意味着大模型公司需要承担供应链、品牌认知及售后体系等重资产压力,其商业模式的重构难度远高于前者。
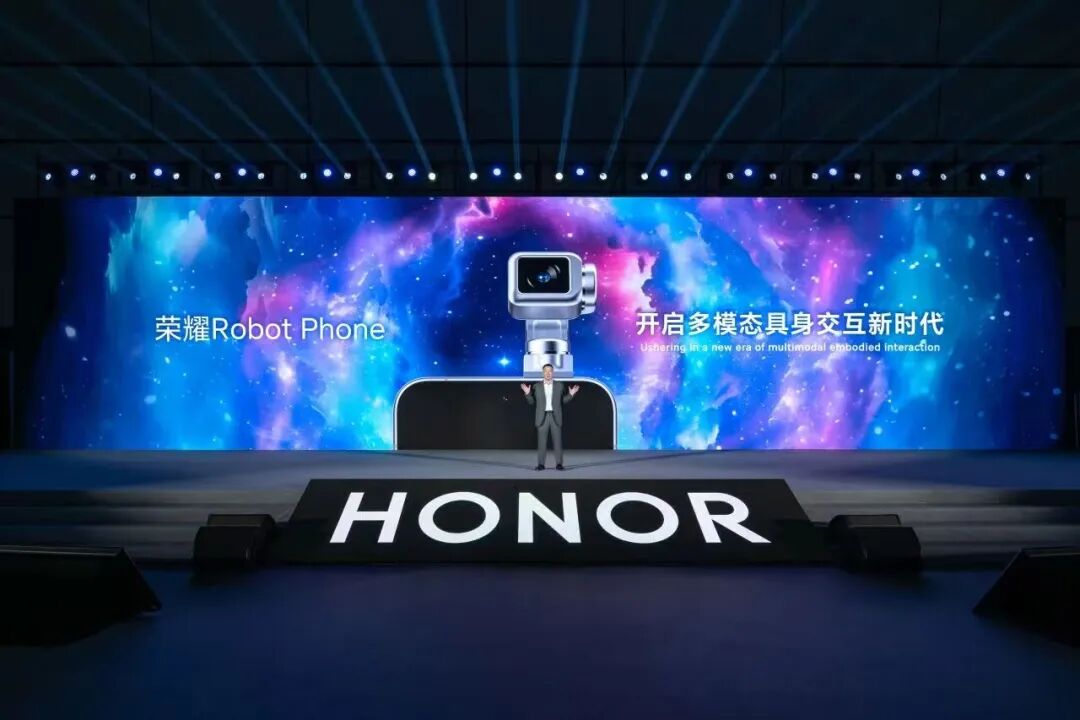
第三种路径是“物理融合”,荣耀通过Robot Phone展示了AI手机向物理世界延伸的可能性。荣耀将MagicOS升级为多模态智能体操作系统Agentic OS,并配备四自由度机械云台。这款手机不仅能在数字端完成订蛋糕、预约餐厅等任务,更通过机械云台的视觉感知能力,实现了“感知—推理—执行—反馈”的完整物理交互链条。机械云台赋予了AI“眼睛”,使其从单纯的数字助手进化为能够感知现实、主动互动的智能终端。这条路径拓展了AI手机的应用边界,将其从屏幕内解放出来,进入更广阔的物理交互场景。
尽管这三条路线形态各异,但争夺的核心高度一致:掌握新的流量入口和交易分配权。努比亚与豆包的合作,是在现有互联网格局中寻找增量;阶跃星辰的原生系统,试图重构从底层到应用的全新生态;荣耀的物理融合,则探索人机交互的新维度。
这场变革的本质,是智能终端从“工具属性”向“代理属性”的跃迁。过去,手机是用户操作的平台,所有动作由人驱动;未来,手机将成为用户的智能代理人,AI在授权下主动规划并执行任务。这一转变将对移动互联网的基础设施产生深远影响。应用商店、搜索引擎、推荐算法等传统流量枢纽的价值将被重新评估,基于意图理解的直接服务分发将成为主流。
与此同时,行业内的军备竞赛也从单纯的芯片算力比拼,转向了系统级调度能力、模型智能化程度以及生态开放性的综合较量。手机厂商在引入第三方大模型能力的同时,纷纷加速自研大模型布局,如vivo的蓝心、OPPO的安第斯、小米的MiMo系列,旨在确保核心调度权掌握在自己手中,防止系统生态被架空。
2026年的AI手机元年,并非意味着所有产品都将一蹴而就,而是标志着行业正式进入深水区。端侧AI备案的落地,为系统级AI提供了合规依据,使得跨应用执行成为可能;智能体进入操作系统,让AI从边缘走向核心;跨App执行的落地,则让AI真正开始“干活”。
这场大战才刚刚开始。随着技术迭代与规则完善,AI手机将逐步解决数据安全与利益分配难题,从“锦上添花”的功能堆砌,走向“不可或缺”的基础设施。对于用户而言,这意味着更高效的生活体验;对于行业而言,这是一场关于未来十年智能终端主导权的生死博弈。谁能率先打通“感知—思考—执行”的全链路,并建立起健康的商业闭环,谁就能在这个全新的赛道中占据先机。
2026年,不仅仅是AI手机的起点,更是移动互联网权力结构重塑的开端。在这场变革中,没有旁观者,只有参与者。无论是坚守硬件底色的手机厂商,还是意图颠覆生态的大模型公司,亦或是试图捍卫流量的互联网平台,都在这一局中押注未来。最终胜出的,将是那些能够平衡技术创新、用户体验与商业利益,真正理解并满足“智能代理”需求的企业。