谷歌特斯拉现金流转负:AI军备竞赛的泡沫临界点在哪
2026年的夏天,对于全球科技巨头而言,不再是单纯庆祝营收增长的喜悦时刻,而是一场关于生存与战略定力的压力测试。北京时间7月23日凌晨,美股科技圈的两大支柱——谷歌母公司Alphabet与特斯拉,几乎同时披露了2026年第二季度财报。表面上看,这是一份份堪称“优等生”的成绩单:Alphabet营收1197.96亿美元,同比增长24%,连续12个季度实现两位数增长;特斯拉营收282.36亿美元,同比增长26%,创下三年来的最高增速。然而,资本市场并未给予喝彩,反而用脚投票。谷歌盘后下跌近5%,特斯拉跌幅超4%。这种背离背后的核心逻辑,在于两家巨头同步出现了历史性转折点——自由现金流转负。这标志着,在AI“大跃进”的狂飙中,即便是全球最具赚钱能力的科技巨头,也开始感受到资本支出的沉重压力。
光鲜背后的“内出血”:现金流危机初现
深入拆解两家公司的财报,会发现营收的高增长掩盖不住盈利质量的下滑。谷歌的净利润虽然同比暴增298%至1121亿美元,但这一数字极具迷惑性。其中约990亿美元来自对Anthropic、SpaceX等公司的股权投资浮盈。若剔除这些“纸上富贵”,调整后每股收益仅为2.85美元,低于华尔街预期的2.89美元。更令市场焦虑的是现金流状况。本季度,谷歌资本支出高达449.2亿美元,同比几乎翻倍,直接导致自由现金流变为负59亿美元。这是谷歌上市以来首次单季自由现金流转负,意味着其单季花钱的速度超过了赚钱的速度。
谷歌首席财务官阿什肯纳齐并未安抚市场,反而在财报电话会上进一步“补刀”,预计全年资本支出指引上调至1950亿至2050亿美元,且2027年还将“显著”增加。为了填补这个巨大的资金窟窿,谷歌不得不通过增发股票和发行债券来融资,近期增发了496亿美元股票及203亿美元债券。分析师指出,市场上最可靠的现金流创造者,如今支出已超过收入,这种趋势的可持续性令人担忧。
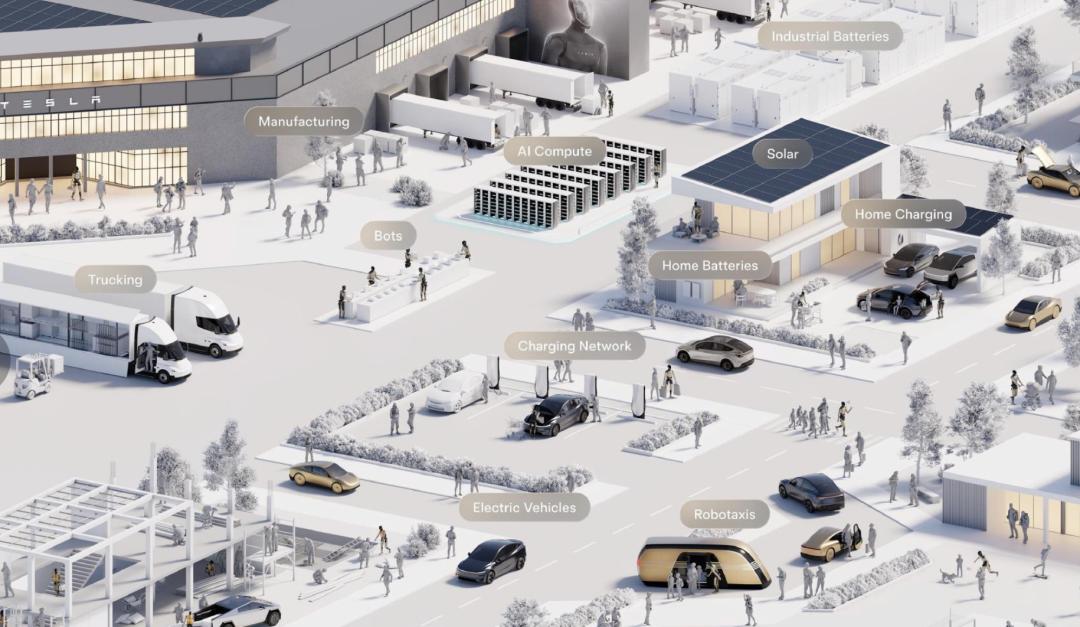
特斯拉的处境则更加拧巴。二季度交付量创历史新高达48万辆,但归属于普通股股东的净利润却同比下滑5%至11.14亿美元。运营费用同比飙升47%至43.5亿美元,导致运营利润率从4.1%骤降至1.4%。CFO塔内贾坦言,这笔费用在未来只会更高。与此同时,特斯拉二季度资本支出57.89亿美元,同比暴增142%。这些资金主要用于得州工厂Dojo超算集群扩建、电池产线铺设、Robotaxi车队测试以及Optimus机器人的量产调试。马斯克在电话会上罕见地表示,Optimus是特斯拉有史以来最难量产的产品,因为机器人缺乏成熟的供应链,一切必须从零开始。这一战略导致特斯拉自由现金流从一季度的正14.4亿美元直接转为负10.9亿美元,同样遭遇了两年来首次单季自由现金流转负。
奔赴AI“大跃进”:无底洞式的投入竞赛
谷歌和特斯拉陷入财务困境的根本原因,在于AI基础设施投入的无底洞效应。谷歌作为AI基建狂魔,其资本支出增速惊人。2023年为323亿美元,2024年跳至525亿美元,2025年飙升至914.5亿美元。2026年,这一数字预计将突破1950亿美元。二季度449亿美元支出中,60%用于服务器,40%用于数据中心和网络设备。谷歌正在全球范围内扩建数据中心,批量采购TPU和英伟达加速芯片,搭建Gemini训练集群。尽管Gemini模型API处理能力强劲,月活用户巨大,云业务积压订单突破5140亿美元,但CEO皮查伊承认,回报尚处于早期阶段。
特斯拉的策略则更为激进,仿佛在“赌命”。2025年特斯拉营收首次下滑,汽车业务触及天花板。马斯克决定将公司转型为“物理世界AI公司”,AI和机器人成为核心。2026年特斯拉在AI领域的投入预计超250亿美元,其中近200亿美元直接用于Dojo算力、数据中心、Robotaxi和Optimus。尽管FSD活跃订阅量增长56%,但与天文数字般的资本支出相比,这点收入杯水车薪。摩根士丹利分析师直言,投资者盯的是这笔翻倍增长的资本支出,到底能否加固特斯拉的AI护城河。目前,Robotaxi服务规模仅Waymo的零头,Optimus量产线仍在调试,投入与回报的时间差正在拉大。
赢家通吃还是集体透支:全球视野下的战略分歧
这种“烧钱”现象并非孤例,而是全球科技行业的共性。国内大厂同样深陷算力军备竞赛。字节跳动讨论将2026年资本开支提升至最高700亿美元,资金全数砸向数据中心和AI算力,并洽谈约200亿美元的离岸贷款。阿里CEO吴泳铭表示,未来五年AI基建投入将远超此前三年3800亿元的规划,代价是2026财年第四季度自由现金流流出173亿元。腾讯2026年一季度AI相关资本开支达370亿元,创单季新高,预计全年开支在900亿至1000亿元,美银证券更将预测上调至1850亿元。
全行业狂奔,但资本的耐心在递减。在高利率环境下,资金成本居高不下,投资者对“增支不增现”的容忍度急剧下降。BCA Research首席经济学家指出,美股正处于“盈利泡沫”阶段,芯片销售增加了供应商利润,但云计算企业将芯片购买作为资本开支,导致财报利润增长与实际现金流改善背离。
在此背景下,行业内部出现了两种截然不同的战略哲学。一边是巨头们的无上限资本竞赛,追求短期赛道份额;另一边则是以DeepSeek为代表的创业者倡导的“克制”哲学。DeepSeek创始人梁文锋在投资人会议上强调,“克制是一种战略”。他认为AGI市场空间广阔,短期流量和订单是“芝麻”,攻克通用人工智能才是终极目标。盲目铺开多条战线只会分散算力、人才与资金资源。因此,深度求缺舍弃了视频生成、消费级超级App等赛道,收拢全部资源聚焦AGI主线,拒绝陷入全面开战的资金消耗战。
这两种路径没有绝对的对错,却抛出了AI终局竞赛的核心命题:是依靠持续不断的资金投入堆出领先优势,还是依靠极致聚焦、避开无序消耗稳步抵达终点?AI确实是未来,但如果这场烧钱游戏的终局是以巨头们的集体财务透支为代价,那么等潮水退去,扛不住的将远不止谷歌和特斯拉。对于整个行业而言,从追求规模扩张转向验证商业效率,或许是穿越这一泡沫临界点的必经之路。