2026手机年中报:华为逆势狂飙24%,存储涨价如何重塑市场格局?
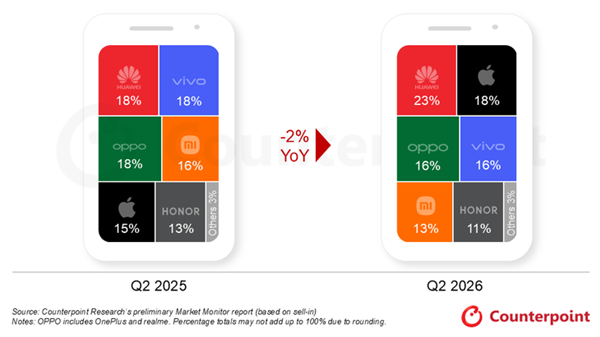
2026年盛夏,中国智能手机市场并未迎来预期的回暖,反而在数据层面折射出更为复杂的产业图景。根据全球知名市场调研机构Counterpoint发布的二季度初步报告,国内手机市场大盘持续承压,上半年整体出货量同比下滑3%。这一数字背后,并非简单的周期性波动,而是行业逻辑在成本高压与需求疲软双重夹击下的深刻重构。在这份略显冷峻的年中财报中,我们看到的不再是齐头并进的繁荣,而是一场残酷的“冰火两重天”大考。
成本重构下的战略被迫转向
任何市场的剧烈震荡,往往能找到其物理层面的根源。2026年手机市场走弱的核心诱因,直指存储元器件成本的持续飙升。长期以来,智能手机行业依赖供应链的高效协同来维持毛利,但近年来,随着全球半导体供应链格局的变化以及AI算力需求对存储芯片的挤占,DRAM和NAND Flash的价格波动已成为悬在整机厂商头顶的达摩克利斯之剑。
面对原材料成本的刚性上涨,各大手机厂商被迫放弃过去十年习以为常的“冲量”模式,转而采取“控产保利”的防御性策略。这不仅仅是一个财务术语,更是行业生存哲学的转变。厂商们开始重新审视产品线,通过缩减低端机型产能,将宝贵的生产资源优先分配给高溢价、高毛利的旗舰机型。这种策略的直接后果,是市场供给结构的极端两极分化:一方面,低端市场供给收缩,另一方面,高端市场厮杀加剧。
值得注意的是,上半年的数据尚未完全反映成本冲击的全部威力。在上半年,主要厂商仍在消化前期积累的低价存储库存,这意味着当时的售价并未完全传导原材料的上涨压力。然而,随着下半年搭载高价存储元器件的新机集中上市,手机售价大概率面临新一轮上调。这一趋势将对本就趋于保守的消费者购买力造成进一步抑制,市场下行的压力恐将在下半年进一步放大。
华为的逆势狂飙与全栈布局
在大盘低迷的逆境中,华为的表现无疑是最为耀眼的异类。二季度,华为以23%的市场份额重夺国内第一宝座,这一数据创下自2020年四季度以来的最高纪录,出货量同比大涨24%。在整体市场萎缩的背景下,这种“逆势狂飙”并非偶然,而是其长期战略蓄力的集中爆发。
华为的成功首先得益于其极具层次感的产品线布局。在走量市场,华为并没有盲目跟随低端价格战,而是通过优化产品组合,如畅享90 Pro Max等机型在细分市场的精准打击,稳固了基本盘。这种策略既保证了市场份额的规模效应,又避免了陷入低利润陷阱。
更为关键的是,华为在高端增量市场的突破。横向大折叠屏Pura X Max的成功,不仅是一款产品的胜利,更是华为在形态创新和技术溢价上的双重胜利。从千元机到万元折叠屏,华为实现了全价位段的有效覆盖。这种“纵向到底,横向到边”的矩阵,使得华为能够最大限度地吸纳不同层级的消费需求,特别是在高端用户对品牌忠诚度和技术创新高度敏感的当下,华为凭借其自研技术生态,构建了极高的竞争壁垒。
苹果的稳健与安卓的集体收缩
与华为的激进扩张形成对比,苹果的表现则显得更为稳健和理性。二季度,苹果出货同比提升23%,iPhone 17系列持续热销。在安卓品牌集体涨价、供应链不确定的背景下,苹果的稳定定价策略成为其最大的竞争优势。对于大多数消费者而言,手机已不再是快速迭代的时尚单品,而是高耐用性的生产力工具。在不确定性增加的环境下,苹果的品牌确定性成为了购买决策中的关键权重。
此外,消费者心理也起到了推波助澜的作用。鉴于安卓阵营普遍上调售价的趋势,许多消费者预判三季度苹果新品可能跟进调价或推出优惠活动,从而提前锁定购机计划。这种“提前购机”现象,在短期内显著拉高了苹果二季度的销量数据。
相比之下,其他国产安卓品牌则普遍陷入了“以利换量”的生存焦虑。面对成本高企和毛利压缩的双重压力,厂商们优先保障盈利能力而非出货规模。通过主动缩减出货量、提高零售价来缓解经营压力,成为这一时期安卓阵营的集体共识。这种策略虽意味着短期市场份额的流失,但在行业下行周期中,“活下去”显然比冲排名更为紧要。这不仅是一场关于销量的博弈,更是一场关于现金流和健康度的生存测试。
存量博弈下的未来展望
2026年的手机市场中报,标志着行业正式进入深水区。过去的“野蛮生长”时代已经结束,取而代之的是精细化运营和结构性创新的时代。存储成本的上涨或许只是表象,其背后折射出的是全球科技产业链利益分配的重估。
对于消费者而言,未来可能会面临更残酷的选择:要么支付更高的价格换取旗舰体验,要么在低端市场中接受配置的大幅缩水。这种分化将倒逼厂商在技术研发上投入更多资源,以真正的创新而非单纯的参数堆砌来吸引用户。
对于厂商而言,单纯依赖供应链红利已难以为继。华为的突围证明,拥有核心技术闭环和全场景生态布局的企业,才能在周期波动中保持韧性。而安卓阵营则需要在“保利润”与“保份额”之间找到更微妙的平衡点,避免陷入高端失守、低端难盈的双输局面。
随着下半年新机潮的到来,市场格局或将进一步重塑。谁能更有效地控制成本,谁能更精准地捕捉用户需求变化,谁就能在这场“冰火两重天”的考验中笑到最后。手机市场的下半场,不再是规模的竞赛,而是质量与效率的较量。