2026大模型无限战争:性能、市值与融资的生死递归
技术迭代的加速主义陷阱
回望2026年7月,这或许将成为全球人工智能产业史上一个极具象征意义的分水岭。在这个月之前,市场尚存一种幻觉,认为只要建立起足够高的技术壁垒,就能获得长期的安全边际。然而,短短几周内发生的剧烈震荡彻底粉碎了这一幻想。中国五家头部独立大模型公司几乎同时处于风暴中心,它们的动作不再仅仅是产品发布,而是关乎生存的资本博弈。
智谱以新增股份换取巨额融资,并明确提出两年内不追求变现的战略定力;MiniMax通过复杂的配股与可转债组合补充弹药,创始人甚至宣布零薪酬以表决心;月之暗面则抛出顶尖开源模型K3,加速推进港交所上市进程;DeepSeek在完成超大规模融资后,将IPO提上日程;阶跃星辰更是发布了一款概念性的AI手机,试图探索软硬件一体化的新边界。与此同时,海外的OpenAI、Anthropic以及马斯克的xAI也在高频调整策略,从取消使用限制到频繁变更收费计划,整个行业呈现出一种近乎焦虑的高频迭代状态。
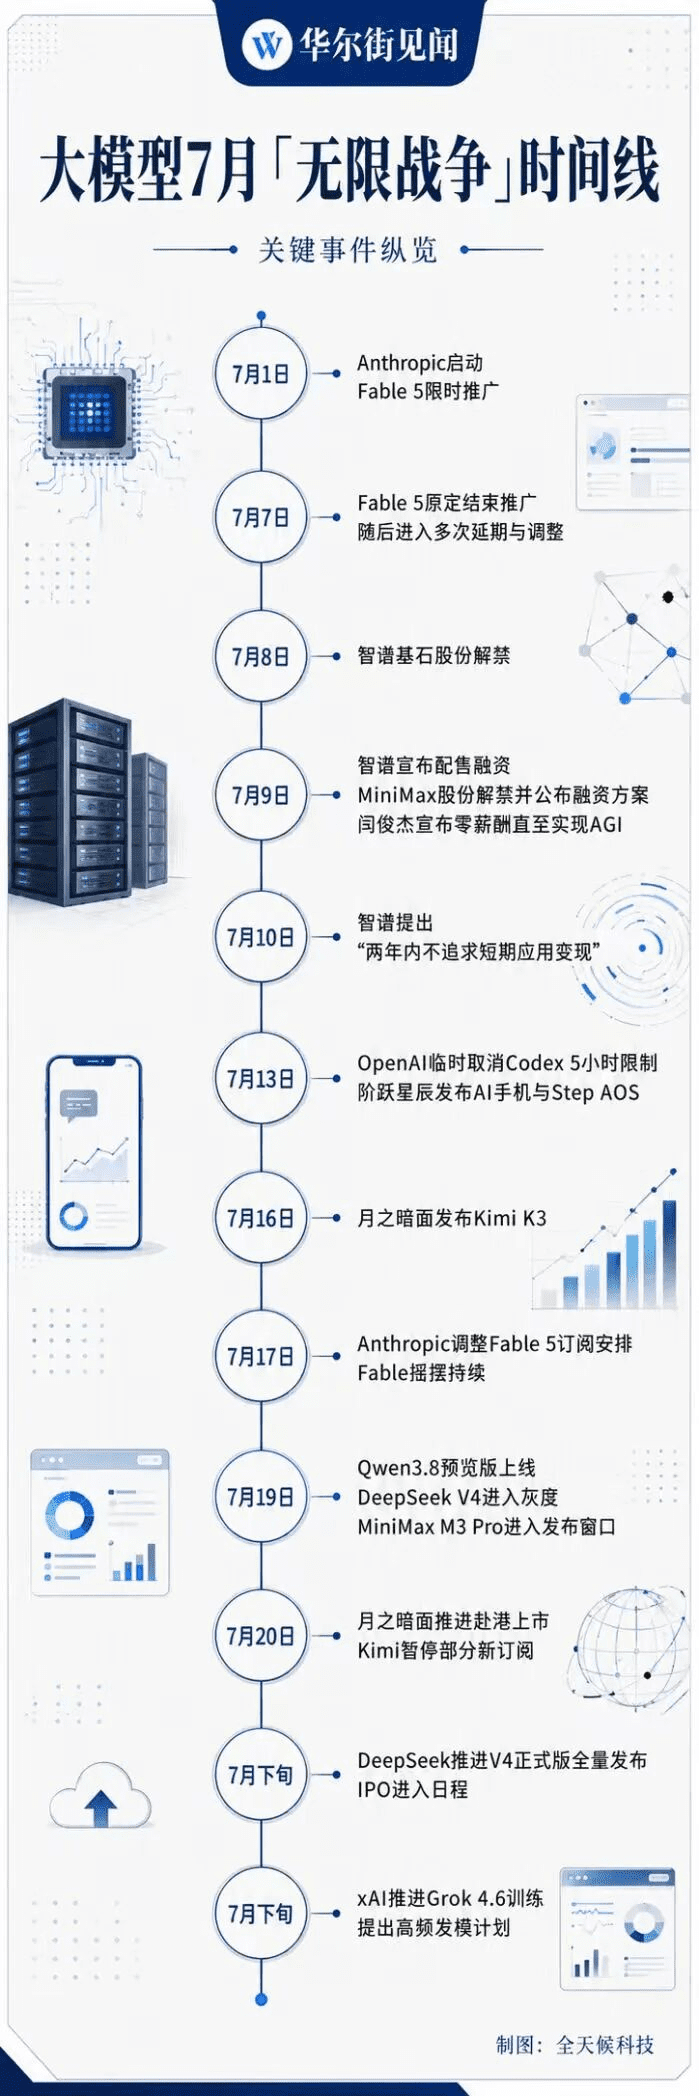
这种密集的动作背后,隐藏着一个残酷的现实:大模型行业的竞争逻辑已经发生了根本性转变。过去是“技术领先带来市场垄断”,现在则是“性能优势必须迅速转化为市值,进而转化为下一轮训练的算力资金”。这是一个严酷的递归循环,任何环节的断裂都可能导致出局。K3的发布之所以引发智谱和MiniMax股价的大幅波动,并非因为短期收入的直接流失,而是因为它动摇了支撑高估值的“持续领先假设”。在这样一个领先窗口期被压缩至数周甚至数天的行业里,没有任何座次是绝对安全的。
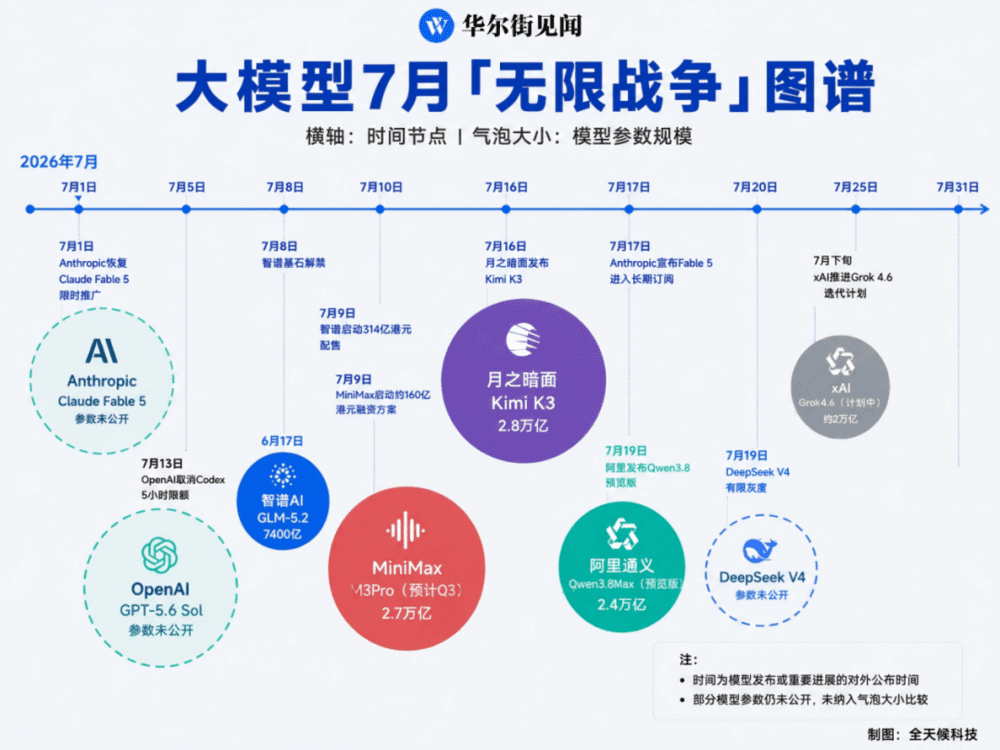
市值作为核心生产要素的重构
在传统科技行业中,上市往往被视为创业成功的终点或里程碑,但在2026年的大模型赛道,上市仅仅是一个新的起点,甚至是融资压力的开始。对于智谱和MiniMax这样的已上市公司而言,市值不再仅仅是股东财富的数字体现,它直接决定了公司获取下一代模型训练资源的能力。
智谱在解禁日后的强势配售,以极小的股权稀释比例换取了数百亿港元的资金,这得益于市场对其“独立基础模型平台”稀缺性的高度认可。这种高估值赋予了公司极强的融资杠杆能力,使其能够以更低的成本获取算力、人才和数据。相比之下,MiniMax面临的流通盘激增压力,则展示了资本市场对不确定性的高度敏感。尽管其随后推出了大规模的融资方案并采取了激励团队的措施,但市值的剧烈波动依然反映了投资者对长期竞争格局的担忧。
这种现象揭示了一个新的行业规律:估值即弹药。在高昂的研发投入面前,IPO募集的资金往往迅速消耗殆尽。智谱和MiniMax的财务数据显示,其研发投入远超当期收入,这种结构性亏损要求它们必须保持持续的融资能力。而融资能力的强弱,直接取决于市场对其技术领先地位的信任度。一旦这种信任动摇,如K3发布后引发的估值回调,不仅意味着账面财富的缩水,更意味着下一轮融资成本的上升和股权稀释率的增加。因此,维护市值稳定成为了与大模型研发同等重要的战略任务。
多元路径下的生存焦虑与突围
面对共同的资本压力,各家头部公司选择了截然不同的突围路径,这五种象限的策略折射出行业内部的深层焦虑与探索。智谱选择向上触及技术上限,通过收购异构算力公司和完善MaaS平台,构建基础设施层面的护城河,试图以长期的技术信念对抗短期的财务指标压力。MiniMax则聚焦于全球化用户和AI原生产品,依靠庞大的海外用户基数和收入来源,为下一代旗舰模型的研发提供现金流支持。
月之暗面坚持开发者生态和参数规模的军备竞赛,通过不断刷新开源模型的参数纪录,维持其在技术社区的影响力和融资叙事能力。DeepSeek则另辟蹊径,专注于自主架构创新和推理效率的提升,以极高的API毛利率和成本控制能力,在商业化道路上走出了一条独特的路径。而阶跃星辰尝试向硬件延伸,虽然其AI手机尚未量产,但这种探索反映了通用模型API生意护城河脆弱的现实。
这些不同的策略指向同一个目标:维持资本市场的信心,确保融资通道畅通。然而,这也暴露了独立模型公司的共同困境:通用模型API缺乏用户忠诚度,只有性价比。为了寻找模型之外的锁定能力,企业不得不向产品、生态、系统甚至硬件延伸。这种多元化的尝试,既是创新的体现,也是生存压力下的被迫选择。在巨头环伺的背景下,独立公司必须在专注与扩张之间找到微妙的平衡,任何一步踏空都可能万劫不复。
价格战与性能战的双重绞杀
大模型公司的收入端正面临着前所未有的双重压力:友商的性能追赶和永不停歇的价格战。智谱的经历极具代表性,从GLM-5.1的提价对标,到GLM-5.2的开源平替,再到被K3反超,其定价权在短短一个月内经历了完整的建立与崩塌过程。这表明,基于技术领先的定价权极其脆弱,一旦竞争对手推出性能相当或更优的产品,原有的溢价空间将迅速消失。
与此同时,价格战的烈度也在不断升级。国内主要厂商在半年内多次下调API价格,DeepSeek更是将非高峰时段的输出价格降至极低水平,并引入了类似电力系统的峰谷定价机制。这种定价策略的转变,说明算力约束已经成为真实存在的瓶颈,而Token正在成为一种标准化的大宗商品。当开放权重模型在关键场景上逼近闭源旗舰时,市场对“模型稀缺溢价”的定价逻辑将被彻底改写。
这种双杀局面使得大模型API生意的护城河变得异常狭窄。搜索引擎有数据飞轮,社交网络有关系链,操作系统有生态绑定,而大模型目前仅拥有随时可能被刷新的性能排名和随时可能被击穿的价格底线。K3的落地进一步放大了这一问题,它不仅在技术上构成了挑战,更在心理层面上压缩了所有以“技术领先”为核心叙事的公司的估值天花板。在这种环境下,企业必须接受一个事实:任何领先都是暂时的,必须时刻准备应对下一轮的冲击。
全球视野下的订阅权益博弈
在大洋彼岸,竞争的形式有所不同,但本质同样残酷。Anthropic和OpenAI之间的博弈,已经从模型性能和API价格延伸到了订阅权益和开发者留存的层面。Anthropic围绕Fable 5模型的订阅政策经历了多次摇摆,从限时推广到永久保留,再到补偿用户,这种反复反映了其在用户需求预测和竞争压力之间的艰难平衡。
OpenAI则采取了更为激进的策略,通过取消使用限制和重置额度,迅速扩大了Codex和ChatGPT Work的用户规模。xAI则通过提高推理效率,以较低的Token消耗完成同等工程任务,试图在成本效益上建立优势。这些动作表面上是争夺用户额度,实质上是争夺编程开发者这一核心存量市场。每一次额度的重置和推广的延长,消耗的都是真实的推理算力,这些成本最终都将转化为融资需求。
随着Anthropic和OpenAI双双递交上市申请,双方在开发者市场的每一次针锋相对,都带有为IPO积攒市场份额和估值叙事筹码的目的。Ramp的数据显示,Anthropic在企业AI市场的采用率已经反超OpenAI,这使得双方的攻防进入了一种补贴战模式。在这种模式下,谁能以更低的成本留住更多的高质量开发者,谁就能在IPO前的最后冲刺中占据有利位置。这种全球范围内的权益博弈,进一步加剧了行业的内卷程度,使得竞争变得更加复杂和激烈。
无尽赛程中的反脆弱性构建
相比于海外巨头,中国独立大模型公司承受的压力更为集中和复杂。这不仅来自于同行之间的竞争,更来自于字节、阿里、腾讯、华为等互联网巨头的潜在威胁。这些巨头拥有自造血的经营现金流,可以按照年度预算进行研发规划,而不必像独立公司那样受制于融资节奏。此外,巨头们往往是独立公司的股东,这种双重身份使得关系变得微妙而复杂。在市场上行期,巨头的背书是估值溢价的来源;而在下行期,这种关系可能面临重新审视。
尽管如此,独立公司并非没有希望。它们拥有巨头短期内难以复制的优势:专注、速度以及对特定技术方向的勇敢试错。K3的突破、DeepSeek的效率创新、智谱的高光时刻,都证明了独立公司在特定窗口期内可以实现超越。然而,要在这场无限战争中生存下来,企业必须构建起强大的反脆弱性。
这意味着企业不仅要关注技术的迭代,更要关注商业模式的可持续性和资本结构的稳健性。估值波动、性能追赶、价格战和巨头挤压,这四重压力要求企业必须在技术、收入、估值和融资之间建立一个良性的正反馈环。任何环节的断裂都可能导致系统的崩溃。因此,未来的胜负手将取决于企业如何长期维持这个闭环,以及如何在不确定性中保持战略定力。
2026年7月的动荡提醒所有参与者,没有一款模型强大到可以让公司停止融资,没有一轮融资充足到可以让公司停止迭代。这场无限战争没有终点,只有不断的起跑。对于那些能够在压力下保持清醒、在竞争中保持创新的企业来说,未来依然充满可能。但对于那些依赖单一优势、缺乏系统性防御能力的企业来说,寒冬可能才刚刚开始。在这个性能、市值与融资紧密绑定的时代,唯有不断进化者,方能生存。