韩国股市震荡背后:AI泡沫破裂是真相还是杠杆踩踏的假象?
全球资本市场近期笼罩在一片焦虑的阴影之下,尤其是韩国股市的连续重挫,将“AI泡沫破裂论推上了舆论的风口浪尖。”人们习惯于用直观的股价波动来定义技术的兴衰,但在剧烈的市场震荡中,我们需要剥离情绪化的表象,去审视那些驱动资本流动的本质逻辑。恐慌往往源于认知的错位,当散户在杠杆的放大镜下失去理智,所谓的“崩盘”可能仅仅是过度投机者的自我清算,而非产业价值的终结。
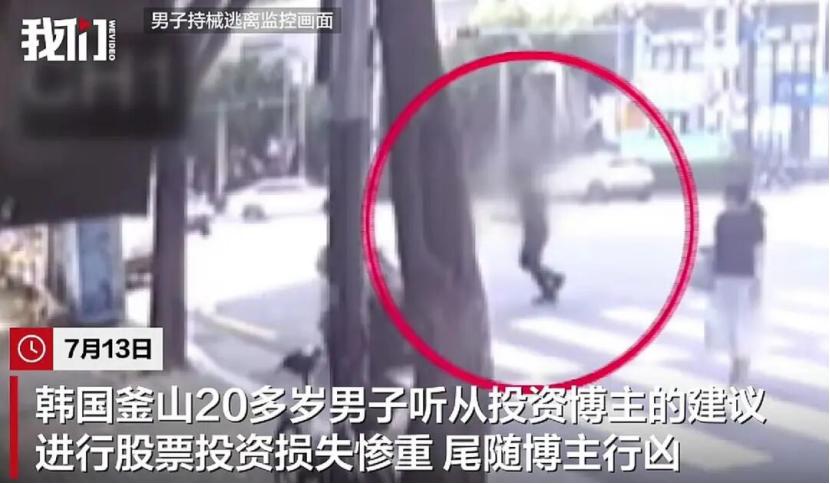
回顾近期的市场惨剧,韩国监管层在短时间内批准了十余只挂钩三星和SK海力士的两倍单股杠杆ETF,这一举措在行情上涨时通过被动买入推高了股价,吸引了大量追求高收益的散户涌入;然而,当市场风向逆转,超过120万个杠杆账户触发追加保证金通知,导致20至30岁的年轻投资者爆仓比例高达62%。更令人扼腕的是,这种金融杠杆带来的毁灭性打击直接转化为了社会层面的悲剧,7月中旬发生的持刀伤人事件,便是听信博主推荐、倾尽积蓄加杠杆重仓芯片股后爆仓的极端后果。这起事件虽属极端个案,却深刻揭示了金融衍生品在极端情绪下的破坏力,以及散户在缺乏风险管控机制下的脆弱性。
与此同时,美光和三星财报业绩暴增却引发股价见顶下跌,这种“利好出尽”的市场反应加剧了投资者的疑虑:既然业绩如此亮眼股价仍跌,AI的真实价值是否已被高估?这种恐慌逻辑的根源,在于市场将短期股价波动与长期产业趋势混淆。实际上,这波剧烈震荡的本质,是大量杠杆资金在极度拥挤的仓位中发生的踩踏效应。这是一种典型的流动性危机,而非价值危机。散户和投机机构在芯片产能周期性波动的预期差中进行了自我恐慌的宣泄,这与AI产业本身的实际应用价值并无直接关联。要判断AI泡沫是否真正破裂,关键不在于股价的短期起伏,而在于两个核心维度的需求变化:一是AI企业底层的算力基础设施需求,二是上层应用端的商业变现能力。
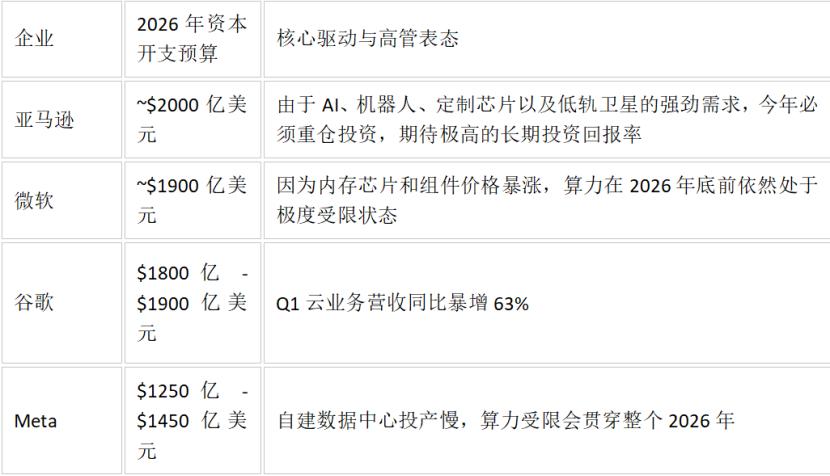
针对近期市场热议的“算力过剩论”,主要源于Meta宣布出租剩余算力这一动作。市场担忧这一行为预示着巨头们即将缩减未来的资本开支,进而导致整个产业链需求萎缩。然而,这一解读忽略了底层战略逻辑的转变。Meta之所以将上一代芯片资源打包成云服务出租,并非因为需求饱和,而是出于资产利用率的最大化考量。下一代大模型的训练依赖于Blackwell、Rubin等新一代集群算力,对于前沿巨头而言,旧算力仅用于日常推理和业务运行属于资源浪费。将其转化为现金流,恰恰是为了腾出资源投向更具战略意义的新架构。数据佐证了这一判断:Meta在2026年全年的AI资本开支非但没有削减,反而提升至1250亿至1450亿美元区间,并与AMD签署了为期5年、总额600亿美元的合作协议,同时向外采购近500亿美元的算力资源。仅亚马逊、微软、谷歌、Meta这四家科技巨头,今年的资本开支总和预计将达到惊人的7250亿美元,相比去年增长77%。高盛更是大胆预估,若遵循历史规律,到2027年全球超大规模云厂商的资本开支可能跨过1.1万亿美元,极端乐观情境下甚至可达1.4万亿美元。这意味着,AI企业在算力层面的需求非但没有见顶,反而处于加速扩张的通道中。
然而,庞大的资本开支必须有相应的市场需求作为支撑,否则便沦为纯粹的货币游戏。幸运的是,AI的真实需求已如水、电、网一般,悄无声息地渗透进全球B端SaaS和C端智能硬件的每一个毛细血管。在B端市场,Anthropic完成650亿美元H轮融资,估值逼近万亿,其背后是财富100强企业70%的客户占比,以及推理基础设施高达70%以上的毛利率。其开发工具Claude Code在发布半年内便创造了10亿美元年收入,随后更突破25亿美元,显示出极强的商业变现能力。OpenAI的年化收入也已稳固在400亿美元规模。微软的M365 Copilot更是展现出惊人的渗透率,截至2026年4月付费企业席位突破2000万,每季度以30%以上的增速侵蚀传统办公软件市场。埃森哲为全球74.3万名员工部署Copilot的案例证明,AI工具能将日常任务完成速度提升15倍,这种确定性的效率提升构成了企业付费的坚实基石。Salesforce则通过按“智能体工作量单位”收费的模式,彻底重构了软件销售逻辑,累计处理19万亿个Tokens,标志着AI从“软件辅助”向“AI员工”的范式转移。
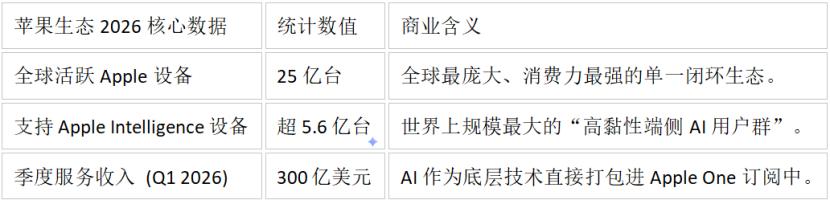
在C端市场,苹果的AI战略同样引发了实质性的硬件更新潮。截至2026年5月,支持Apple Intelligence的设备突破5.6亿台,由于全球超过8亿台老旧iPhone无法兼容端侧AI,一场价值数千亿美元的“iPhone升级超级周期”已然爆发。Perplexity AI等新兴应用月活用户突破3000万,年经常性收入月度暴涨50%。这些现象表明,一个基于办公、服务、开发和搜索的AI应用金字塔已经建成,用户愿意用真金白银为能解决实际问题的人工智能买单。这并非短暂的炒作,而是一场席卷各行各业的“生产力重定价”。
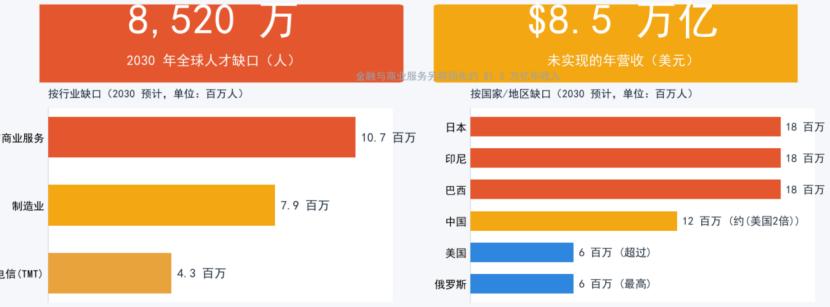
退一步讲,即使假设算力真的出现短期过剩,AI产业的价值逻辑依然稳固。一个被广泛忽视的事实是:绝大多数企业和个人并不需要AGI级别的超级智能,现有的LLM能力已足以引发生产力的巨大释放。在物流分拣、快递配送、餐饮服务等物理操作高频的行业,现有AI配合具身智能技术,已能实现超过90%的工时自动化替代。亚马逊全球部署的100万台机器人车队已处理75%的包裹递送,最新的“Sequoia”仓储系统利用具身AI识别效率提升75%;Starship Technologies的自动配送机器人已完成超过800万次真实商业配送。在中国,制造业面临近3000万劳动力缺口,麦肯锡预测到2030年全球最多将有8亿个工作岗位被自动化取代,而目前这一潜力尚未兑现十分之一。这意味着,即便云端算力价格因过剩而断崖式下跌,对于需要物理世界执行能力的具身智能行业而言,却是天大的利好。财富将从虚拟的“云端算力霸权”迅速转移至物理世界的“硬件控制节点”,谁能制造出稳定、抗造且便宜的机器人,谁就能拿走物理世界劳动力的超额利润。
综上所述,近期的市场调整并非AI泡沫的彻底破裂,而是资金在产业链内部的高低切换。从前期涨幅过大、故事透支的中游制造环节,流向具备更高壁垒的先进封装、高端算力租赁及已跑通商业模式的软件大厂。韩国市场的踩踏,挤掉的是杠杆炒作的虚火,而非产业价值的根基。与2000年互联网泡沫时期多数公司连变现模式都未理清不同,当今的AI巨头拥有明确的收入增长曲线和庞大的资本投入决心。只要科技巨头的资本开支扩张、主流大模型在行业的下沉渗透、以及机器人在物理世界的接管趋势这三者不证伪,AI产业的长期上行逻辑便依然坚挺。当前的震荡,不过是长跑中的中场补水,而非终点的哨声。