从日租过万到千块内卷:机器人租赁行业洗牌与价值重构
泡沫褪去:从“躺赚”到“卷服务”的残酷现实
2025年春节,宇树机器人在春晚舞台上的扭秧歌表演,不仅是一场科技秀,更被视为机器人租赁行业的“启动键”。彼时,市场情绪狂热,一台宇树G1机器人的日租金轻松突破万元大关。对于早期入局的玩家而言,这意味着极短的回本周期——租出10天即可覆盖购机成本,这是一门典型的依靠设备稀缺性红利的生意。
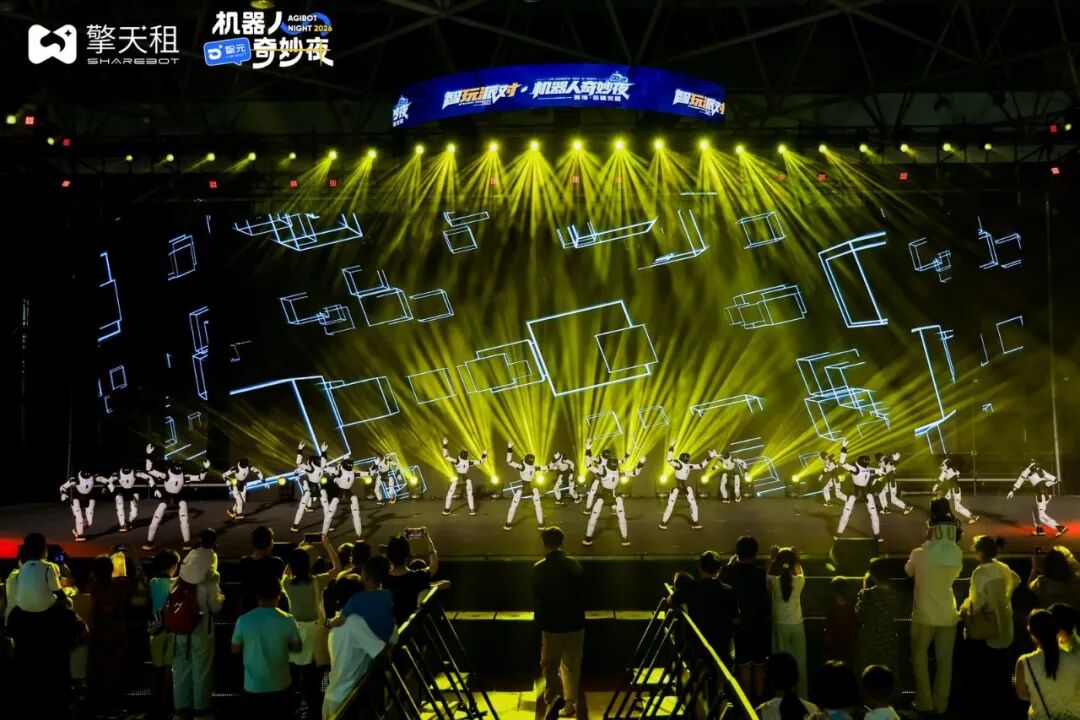
然而,市场的理性回归速度远超预期。进入2025年下半年,同一型号机器人的日租金大幅缩水至四五千甚至更低。在上海从事该行业的小蔡见证了这一剧烈波动:“去年四五月份,低于一万的单子我们看都不看,但到了九十月,价格已跌至四千左右。”到了2026年,市场竞争进一步白热化,部分低端市场甚至出现了千元级别的订单。
这种价格内卷并非孤立现象,而是供需关系根本性转变的结果。早期供不应求的高溢价状态仅维持了数月,随着产能释放和平台介入,市场迅速转变为买方市场。客户群体也从最初的高客单价B端大客户(如车展、品牌活动),逐渐下沉至学校、小门店等对价格敏感的场景。当租金被压缩至极低水平,扣除交通、人工、折旧及保险后,单次服务的利润微薄如纸。对于缺乏资源壁垒的个体商家而言,继续坚守不仅意味着利润归零,更可能面临现金流断裂的风险。
壁垒重构:机会流向“场景与服务”的掌控者
行业逻辑的根本变化,决定了幸存者的画像。过去,只要拥有设备就能赚钱;现在,核心竞争力转移到了“场景理解”与“综合交付”能力上。
租赁行业分析师康凯指出,与标准化的数码产品租赁不同,机器人租赁属于典型的非标准化服务,其重资产属性主要体现在前端获客与后端履约两个环节。客户购买的并非单纯的设备使用权,而是一套包含机器人本体、操作员、内容编排、交通运输及现场保障的场景解决方案。
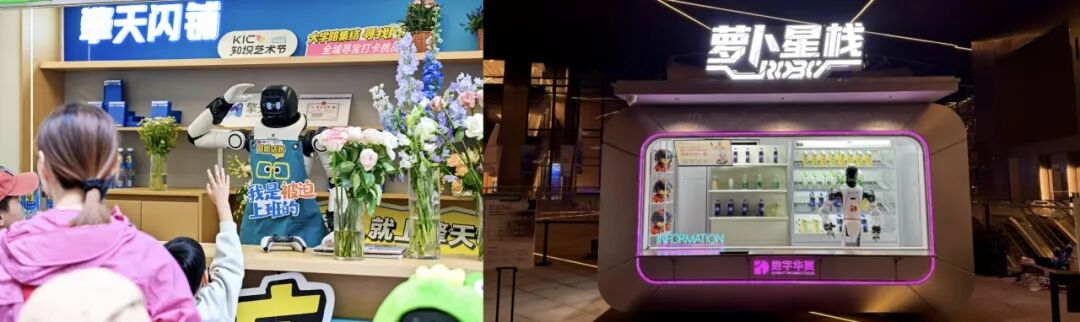
在这一逻辑下,具备以下特征的商家展现出更强的生命力:
第一,拥有强大的本地获客与资源整合能力。老陈凭借在汽车行业的深厚积累,迅速切入山东地区的学校与旅游景点市场。这类B端/G端客户虽然签约难度大,但合作周期长、关系稳定,能够有效对冲节庆商演的淡旺季波动。相比之下,缺乏本地资源的纯设备持有者,在淡季将面临极高的闲置成本。
第二,具备全链路的综合服务交付能力。汪培育的转型案例颇具代表性。他从展览策划行业切入,将机器人作为新的引流工具,进而发展为专业的机器人租赁服务商。其团队不仅拥有线上线下获客能力,更建立了涵盖现场执行、内容策划的大客户服务体系。通过举办机器人展会、承接学校科技节等高附加值项目,他实现了从“租设备”到“卖体验”的跨越。
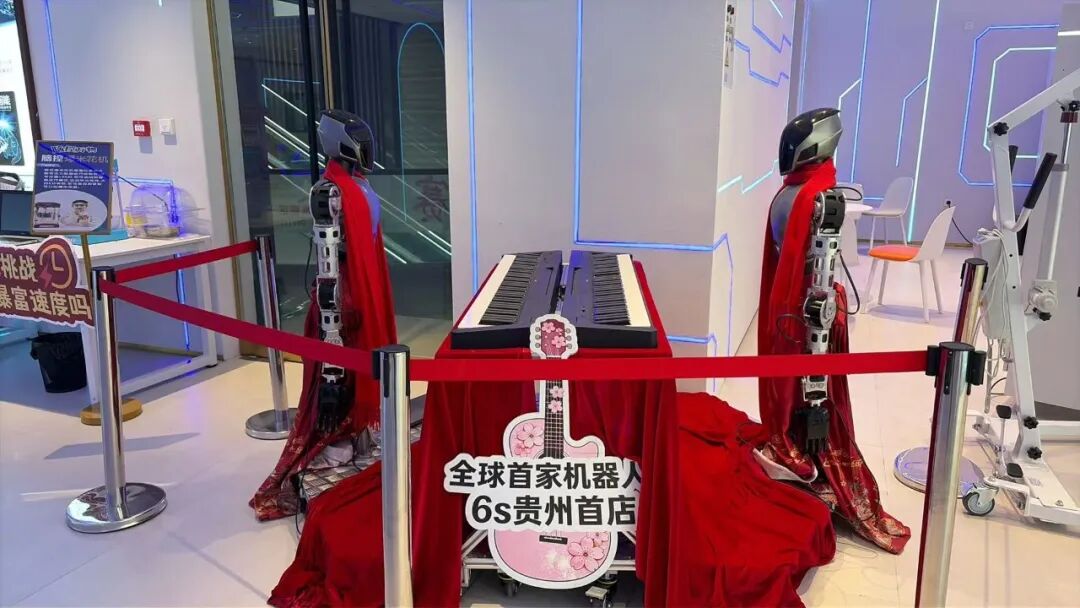
第三,延伸业态,构建差异化壁垒。李书会的贵阳“机器人6S店”模式提供了另一种思路。不同于单纯的租赁中介,该门店集展销、售后、教育研学、定制化解决方案于一体。通过引入钢琴机器人、交互下棋机器人等差异化产品,并覆盖工业巡检、安防等多元场景,其成功吸引了大量政府机构与学校客户,实现了租赁业务与零售服务的双轮驱动。
平台化趋势:基础设施成为规模化关键
随着个体商家的分化,行业正加速向平台化、标准化演进。机器人租赁天然具有需求分散、履约复杂的特征,单个商家难以独立覆盖全链路。因此,构建撮合、交付、保险、维修及资产处置的基础设施,成为行业成熟的必经之路。
以擎天租为代表的平台型企业,正在通过“城市合伙人”模式重构行业格局。该模式不仅解决了获客分散的问题,更通过标准化的SOP培训、保险体系及维修网络,提升了整体服务质量。例如,针对机器人现场易受损的痛点,平台引入了设备险与二次维修培训,降低了商家的运营风险。
然而,平台化并非万能药。部分城市合伙人反映,虽然平台提供了培训与保障,但订单供给仍显不足,需依赖自身拓展客户。这表明,平台在完善后端履约体系的同时,仍需在前端持续扩大市场需求,形成良性循环。
此外,机器人本体厂商也面临适配性挑战。当前,多数厂商仍直接将基础版本推向租赁市场,缺乏针对高频运输、反复使用的耐用性优化,也未提供低门槛的内容包与动作开发工具。这导致商家在进行二次开发时成本高昂,服务内容高度同质化,进一步加剧了行业内卷。
资产困境:残值评估与二手机器人市场的挑战
机器人租赁行业的下一阶段竞争,将延伸至资产管理领域。由于机器人更新迭代速度快、单价高,其折旧风险远超传统设备。目前,行业尚未建立标准化的残值评估体系,导致商家在资产处置时面临巨大的不确定性。
数据显示,宇树Go Air机器狗起售价不足9000元,二手市场价约6000元;而G1基础版从9.9万元跌至5万元左右。相比之下,低单价机器狗因回本快、用户接受度高,表现出更强的保值性。这种非线性折旧逻辑,要求租赁商在采购初期就必须考量设备的生命周期价值与二手变现能力。
结语:从流量红利到长期主义的考验
机器人租赁行业正处于从短期流量消化向长期商业逻辑过渡的关键节点。早期的“躺赚”模式已成历史,取而代之的是对本地资源、服务能力、运营效率及资产管理能力的全面考验。
未来,能够胜出的玩家将不再是单纯的“设备贩子”,而是具备资源整合能力、能提供标准化场景解决方案的服务商,以及能够打通软硬件生态、完善基础设施的平台型巨头。对于从业者而言,唯有摒弃投机心态,深耕场景价值,构建核心竞争力,方能在这场行业洗牌中占据一席之地。