AI眼镜幕后英雄:恒玄科技如何以7美元芯片撬动55美元市场?
硅片上的权力更迭:谁在定义AI眼镜的“心脏”?
在2026年世界人工智能大会的聚光灯下,公众的目光大多聚焦于云端大模型的能力飞跃或具身智能机器人的灵动姿态。然而,在那些被忽视的角落,一场更为隐秘却剧烈的硬件变革正在发生。过去一年,端侧硬件中增速最迅猛的品类并非其他,正是AI眼镜。这一形态的设备正在迅速从极客手中的实验品,转变为小米、阿里、Rokid等主流品牌货架上的标准商品。
当我们拆开目前市场关注度最高的小米AI眼镜时,主板上并排躺着的两颗芯片揭示了当前行业的分工格局:一颗是价值约55美元的高通主控芯片,负责处理复杂的视觉与AI任务;另一颗则是售价仅7美元、丝印带有“BES”标识的芯片。这颗看似不起眼的芯片,来自上海芯片设计公司恒玄科技。它虽处于“副驾”位置,却是整个系统得以全天候稳定运行的关键基石。
从华强北到科创板:配角角色的逆袭之路
恒玄科技的故事始于2015年。彼时,一批经历紫光集团收购锐迪科后的芯片工程师,选择了一条少有人走的路——投身于蓝牙耳机的芯片研发。在智能手机占据绝对主导地位的年份,耳机被视为消费电子的“配角”,其芯片需求往往被忽视。
恒玄的起步并不体面,早期近八成的收入来自华强北的白牌耳机厂。这种低端市场的锤炼虽然缺乏品牌光环,却为团队提供了快速迭代的反馈循环。每一次断连、杂音或功耗问题,都成为固件优化的契机。2016年,恒玄推出全球首款集成降噪功能的双模蓝牙耳机芯片,确立了技术壁垒;2018年,率先将28纳米制程引入该领域,以更高的成本换取更低的功耗,这一超前策略最终赢得了华为、阿里和小米等品牌客户的认可。
2020年,恒玄科技以“TWS第一股”身份登陆科创板。随后,其技术能力延伸至智能手表领域,制程工艺也从28纳米迭代至6纳米。尽管在出货量上,杰理、中科蓝讯等占据白牌市场的同行远超恒玄,但在品牌高端供应链中,恒玄已建立起极高的准入门槛。小米的耳机、华为的手表,其核心控制芯片多由恒玄提供。
财报背后的真相:收缩中的结构性升级
然而,辉煌背后隐忧暗藏。2026年一季度,恒玄科技营收6.69亿元,同比大幅下滑32%;净利润8904万元,同比下跌超过50%。乍看之下,这是一份惨痛的业绩报告,但若深究其结构,会发现其中蕴含着重要的战略信号。
在营收腰斩的同时,恒玄的毛利率却创下阶段新高,达到42.55%。这种背离并非源于定价权的提升,而是收入结构的被动优化。财报显示,传统的蓝牙耳机芯片业务毛利率约为35%,而智能手表和眼镜等新硬件芯片的毛利率则高达43%左右。随着传统业务因存储芯片涨价、国补退坡及消费电子需求疲软而严重萎缩,占比更高、毛利更优的新业务板块被“被动”放大,从而推高了整体毛利率。
这揭示了一个核心事实:恒玄正在经历从“量”到“质”的痛苦转型期。在旧有市场失血的同时,公司并未削减研发投入。2025年全年,研发费用接近7亿元,占营收比例近四分之一。这笔巨额投入指向了一个明确的目标——在AI眼镜领域抢占更昂贵的“正座”。
“值夜班的芯片”:低功耗与高性能的二律背反
当前主流的高端AI眼镜(如对标Ray-Ban Meta的小米、阿里夸克眼镜)采用双芯片架构。高通AR1芯片作为“主驾驶”,负责运行大型AI模型、处理相机图像,功耗极高,一旦激活会导致镜腿发热、电量迅速耗尽。而恒玄的BES芯片则扮演“值班员”的角色,以极低的功耗常驻运行,维持与手机的连接,监听唤醒词,并在用户发出指令时瞬间唤醒高通主控。
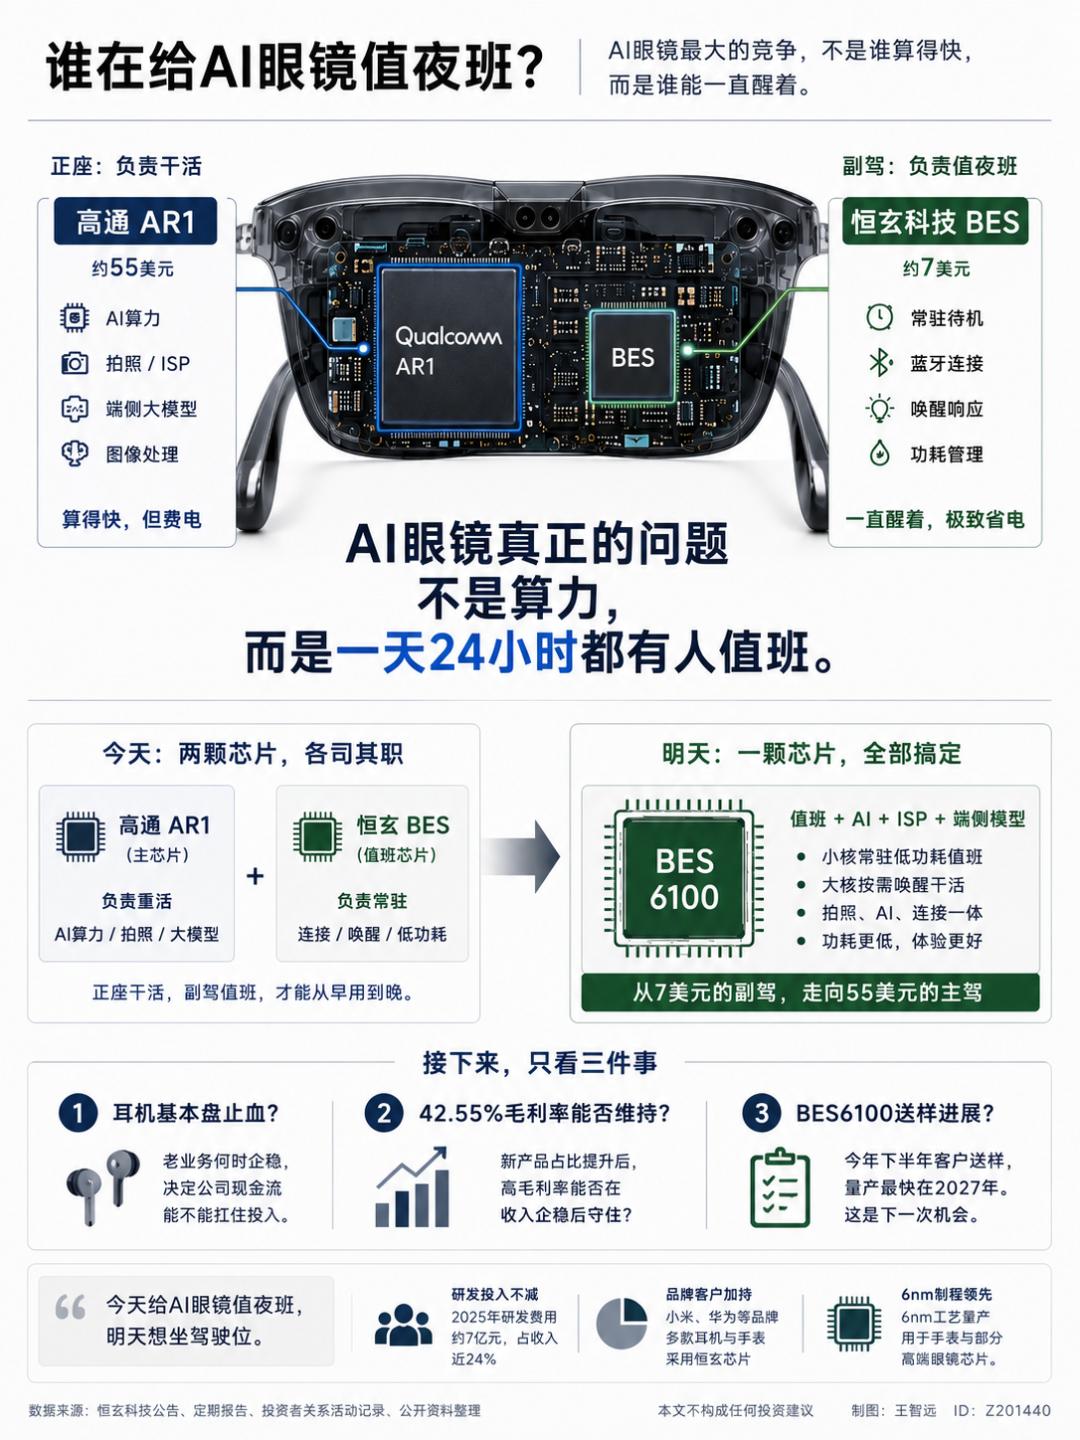
这种分工看似合理,却存在体验瓶颈。用户往往感受到“唤醒延迟”,因为从低功耗状态切换到高性能状态需要时间。恒玄科技目前的破局之道,是研发代号BES6100的单芯片解决方案。该芯片旨在将“值守区”(低功耗小核)与“工作区”(高性能核心)集成于同一硅片,实现硬件级别的无缝切换。
若此方案成功,未来的旗舰AI眼镜可能只需一颗芯片即可搞定所有任务。这将彻底改变供应链格局,恒玄有望从7美元的配角跃升为55美元级别的主控玩家。据公司投资者关系记录,BES6100预计于2026年下半年送样,量产则指向2027年。
资本市场的博弈:减持潮下的长期主义悖论
尽管技术路径清晰,但资本市场的反应却冷酷无情。自2024年末以来,恒玄科技实控人及早期投资机构累计减持超过800万股,套现逾20亿元。特别是2025年10月股价冲高至500亿市值时,三位实控人及一致行动人密集减持,导致其持股比例跌破30%。随后股价腰斩至282亿,引发散户强烈不满。
从财务角度审视,这种减持具有其合理性。原始股东持有的是上市前的低价筹码,锁定期结束后,他们有权变现。创投基金受限于存续期,必须按时向LP分配收益,其时间窗口与上市公司的长期研发周期并不重合。恒玄管理层也在分红上做出了让步,2025年分红金额占净利润近四成,试图平衡短期回报与长期投入。
然而,问题的核心在于预期差。市场曾期待恒玄能复制手机芯片时代的爆发式增长,但AI眼镜仍处早期阶段。2025年5月某券商研报预测其归母净利润为9.3亿元,实际仅为5.94亿元,预期落空加剧了估值调整。对于投资者而言,关键在于判断恒玄能否在2027年BES6100量产时,真正从高通手中夺取主芯片份额,以及其基本盘业务能否企稳。
结语:2027年的牌局与未定的赢家
AI眼镜产业正处于从“概念验证”向“规模化商用”过渡的关键节点。恒玄科技作为低功耗主控领域的隐形冠军,其技术积累与工程能力毋庸置疑。然而,它也面临着前所未有的挑战:高通不会坐视份额流失,华为等终端巨头也在自研芯片以掌握核心主动权。
恒玄的下一步棋,不仅关乎一颗芯片的良率,更关乎其能否在即将到来的单芯片时代,构建起足够宽的护城河。对于观察者而言,2026年下半年的送样进展、2027年的量产节奏,以及基本盘业务的止血情况,将是验证其战略有效性的三个关键指标。在这场硅片上的权力更迭中,唯有时间能给出最终答案。