阿里76亿重仓长鑫:从控股者到绑定者的AI战略蜕变
从棋手到矿工:阿里投资逻辑的根本性重构
在科技产业的宏大叙事中,投资往往被视为巨头们落子的艺术。然而,阿里巴巴近年的投资轨迹,似乎正在重写这套规则。2026年7月,随着长鑫科技在科创板启动申购,一场关于存储芯片与AI算力底座的深度绑定浮出水面。阿里巴巴通过两家主体合计持有长鑫科技近5%的股份,累计投入约76亿元,这一金额甚至超过了长鑫创始人朱一明的直接持股。按上市后估值推算,阿里所持股权对应价值约1300亿元,潜在收益倍数高达17倍。
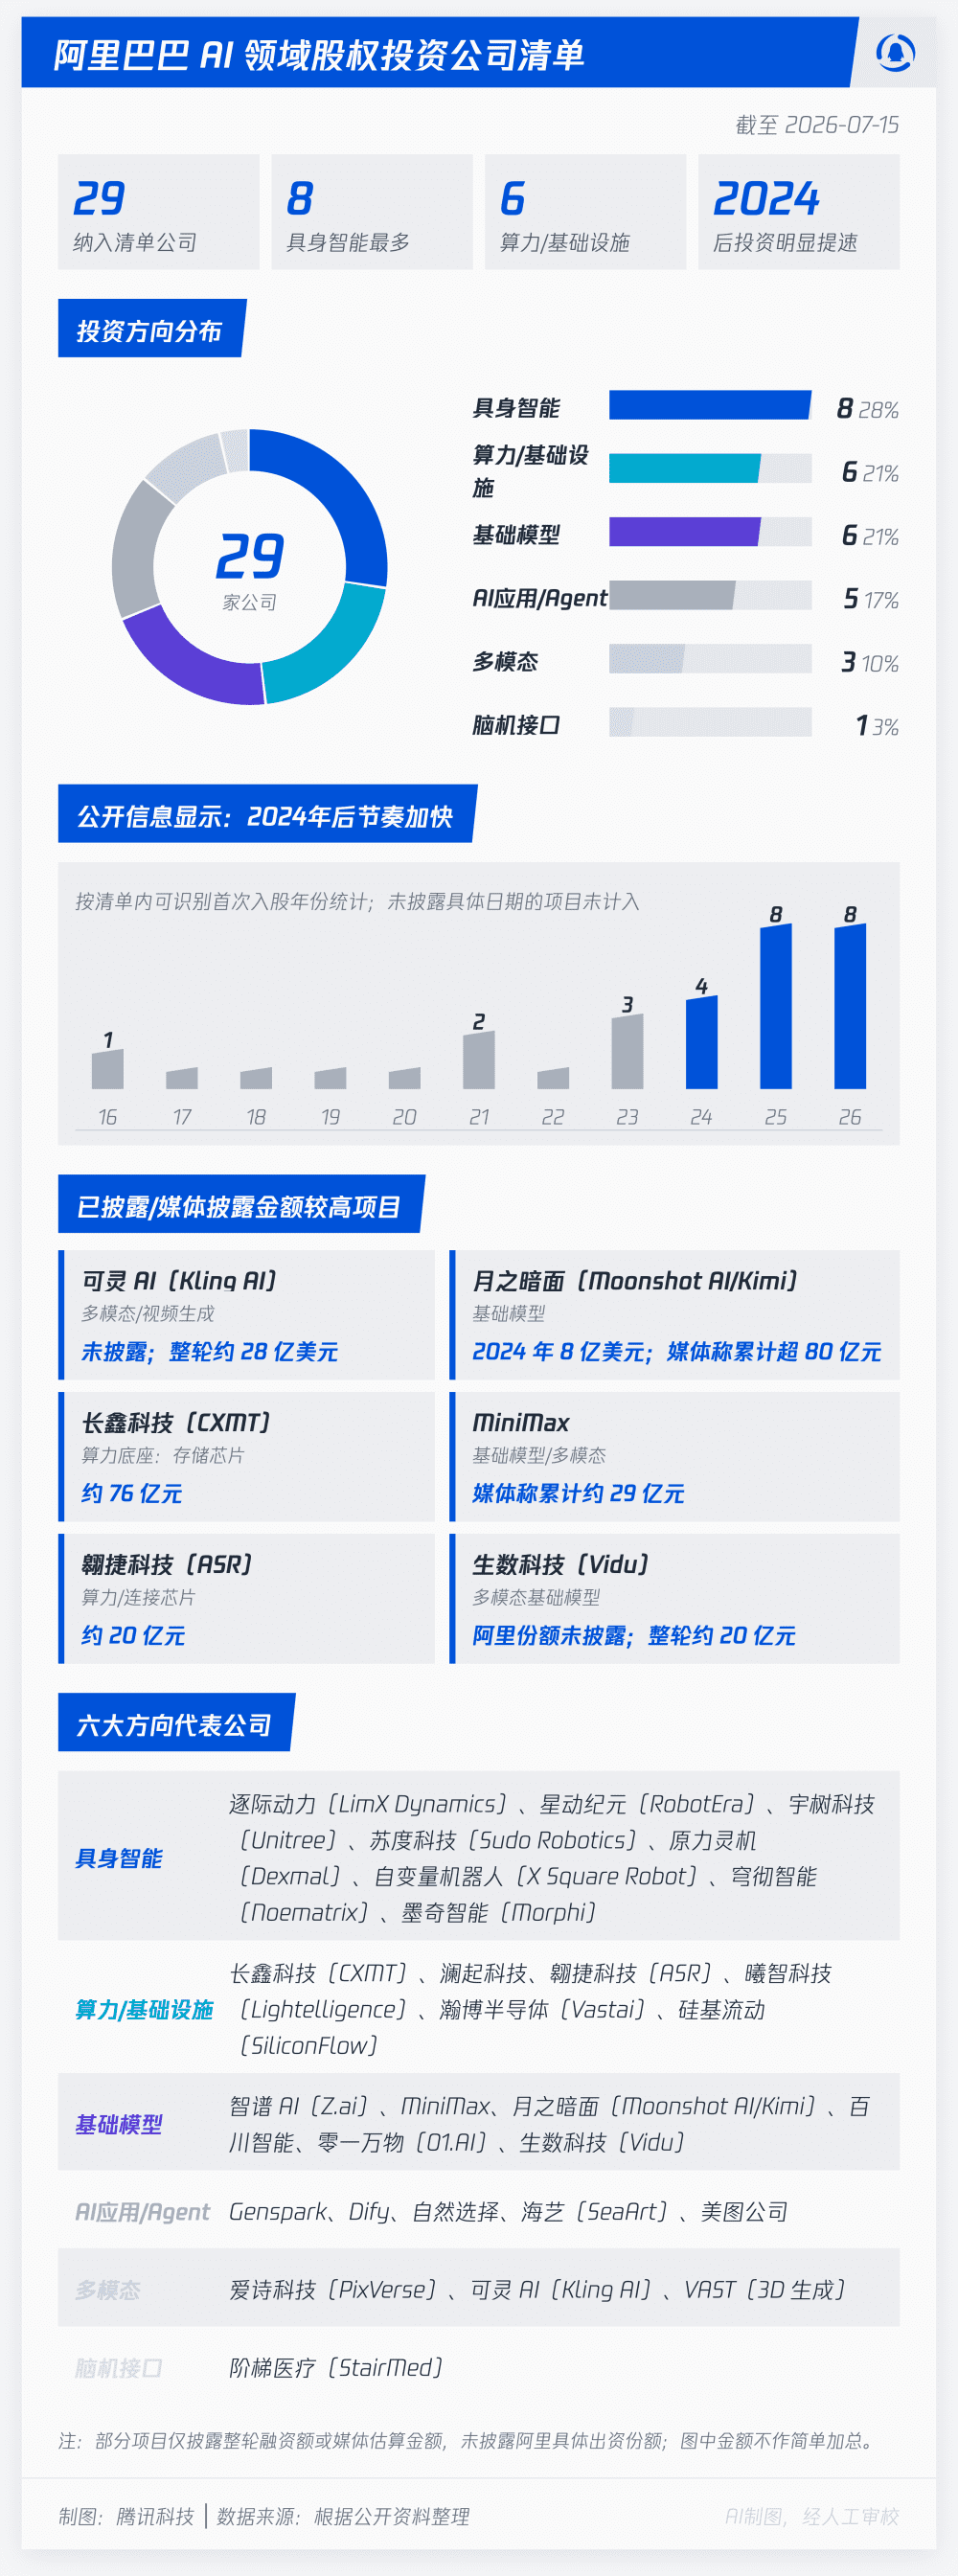
这笔巨额投资并非孤立事件,而是阿里过去三年投资策略剧烈变动的集中体现。曾几何时,阿里的投资标签是“强势”、“控制”与“整合”,其路径清晰且激进:入股、增持、控股、全资。从UC、高德到优酷土豆,再到饿了么,阿里习惯于通过资本注入换取对业务的绝对控制权,进而进行深度的组织改造与流量整合。这种“围棋盘”式的打法,旨在顶层设计下联合吃掉最多的市场份额。
然而,棋盘的规则变了。在人工智能时代,算力与存储成为了新的“锂矿”。一位熟悉阿里投资的人士曾形象地比喻:AI的发展面临链式挑战,先是缺算力,接着缺存储,再往后可能是缺电力。为了保障全产业链的安全,阿里必须从高高在上的“棋手”下沉为脚踏实地的“矿工”,通过投资上游锁定关键资源。这种从“控制”到“绑定”的逻辑转换,构成了阿里新投资哲学的核心。
告别排他性竞争:算力入股与生态共赢
阿里投资策略的转变,最直观的表现便是对“排他性条款”的摒弃。在互联网黄金时代,微信支付与支付宝的零和博弈曾是行业常态。2014年,阿里要求美团在支付渠道上排除微信支付,这一要求最终导致阿里在2015年至2016年间清仓美团股份,错失了千亿市值的巅峰。如今,同样的场景在AI大模型领域重演,但结局截然不同。
自2023年下半年起,阿里密集投资了中国大模型的“六小虎”,包括智谱AI、百川智能、零一万物、月之暗面、MiniMax等。在这些投资中,阿里采取了三种截然不同的策略:第一,不谋求控制权。即便在月之暗面持股约36%,阿里持有的也是优先股,不介入公司治理,更未像当年那样派驻管理层。第二,不搞排他。这些被投企业背后,同时站着腾讯、美团、小米、红杉等多家巨头,阿里并未要求“二选一”。第三,算力入股。阿里部分投资以“算力折扣”的形式完成,即被投企业需使用阿里云的算力资源。这种模式与微软投资OpenAI、亚马逊投资Anthropic如出一辙,实现了财务回报与战略锁定的双赢。
这种转变的背后,是CEO吴泳铭带来的战略重塑。2023年9月,吴泳铭出任阿里集团CEO,确立“用户为先、AI驱动”两大战略重心。作为工程师出身的技术合伙人,吴泳铭更倾向于顺应技术演进方向,而非强行塑造时代。正如投资人所言,在AI时代,大厂只能通过资本和算力去赋能、去绑定,姿态必须从“塑造时代”切换为“顺应时代”。
三层架构:构建AI时代的闭环生态
2026年3月,阿里成立ATH(Alibaba Token Hub)事业群,由吴泳铭亲自挂帅,核心战略概括为“创造Token、输送Token、应用Token”。在这一框架下,阿里的投资版图形成了清晰的三层架构:算力底座层、模型生态层、应用与具身智能层。
在算力底座层,阿里正面临全球最激烈的军备竞赛。2025年初,阿里宣布未来三年投入至少3800亿元建设AI与云计算基础设施,这一规模虽低于亚马逊和谷歌,但在国内民营企业中位居前列。除了自建基础设施,阿里通过投资补齐上游短板。除了重仓长鑫科技布局DRAM,阿里还通过基石认购参与澜起科技IPO,并投资翱捷科技、曦智科技等企业,覆盖射频基带、硅光计算和AI推理芯片等领域。长鑫正在研发的HBM(高带宽内存),未来将与平头哥AI芯片形成紧密配套,共同筑牢阿里云的存算底座。
在模型生态层,阿里扮演着“既卖水又淘金”的复杂角色。一方面,阿里自研通义千问大模型;另一方面,又入股了几乎所有头部大模型初创公司。这种看似矛盾的布局,实则是为了锁定最稀缺的训练资源。通过向被投企业提供算力支持,阿里不仅获得了战略上的收益,更确保了无论哪家模型胜出,阿里云都是其不可或缺的算力供应商。2025年,阿里云在中国AI云市场的份额升至38.1%,AI相关产品收入连续十一个季度保持三位数增长,验证了这一策略的有效性。
在应用与具身智能层,阿里开始寻找AI的物理载体。从战略投资逐际动力,到联合领投星动纪元,再到布局宇树科技、星海图、自变量机器人等具身智能赛道,阿里正在编织一张从“大脑”到“身体”的网络。吴泳铭在云栖大会上曾言:“生成式AI最大的想象力,绝不是在手机屏幕上做一两个新的超级App,而是接管数字世界,改变物理世界。”大模型是大脑,机器人是身体,阿里投资的众多企业,终将汇聚于这一物理世界。
短板与展望:电力瓶颈与未来边界
尽管阿里的AI投资版图日益庞大,但沿着“缺什么投什么”的逻辑链条审视,仍有空白存在。算力短缺已从2023年持续至今,存储紧张预计延续至2027年下半年,而电力瓶颈刚刚开始显现。国际能源署警告,2026年全球数据中心用电将首次突破1000太瓦时,AI相关耗电占比超60%,电费在运营成本中占比已达六成。
目前,公开信息中阿里的投资版图尚缺电力一环。然而,据接近阿里投资的人士透露,阿里已在接触通信、能源等偏基础设施项目,并很快将有新的消息释放。这表明,阿里的战略眼光并未止步于芯片与模型,而是正在向更上游的基础设施延伸。
从银泰、高鑫的剥离,到长鑫、大模型企业的重金押注,阿里正在“卖掉过去,买入未来”。这笔76亿的投资,不仅是对一家存储芯片巨头的信任,更是阿里在AI时代重塑自身生态位的关键一步。它不再追求在每个环节都赢,而是确保无论哪个环节爆发,自己都在场。这种从“控制者”到“共生者”的转变,或许正是中国互联网资本在新时代最深刻的进化。