AI应用突围战:从流量狂欢到国民心智的重构逻辑
流量狂欢后的冷思考:DAU并非终极护城河
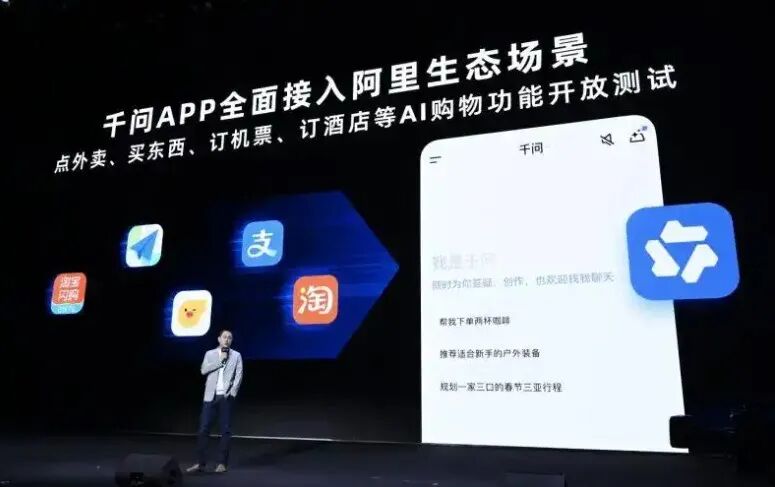
在2026年的科技视野中,国内互联网巨头们的战略重心已发生显著转移。曾经依靠巨额补贴和流量红利撬动的用户增长模式,正在被一种更为深层、更具挑战性的目标所取代——打造“国民级AI应用”。字节跳动试图通过整合旗下核心资源,将“豆包”打造为全能型AI入口;腾讯则在微信生态内加速推进“Agent”智能体的部署,意图在社交底座上重构交互逻辑;阿里集团则采取集团作战策略,推出包含“千问”在内的原生AI应用,并推动淘宝、钉钉等老牌应用的全面AI化;蚂蚁集团更是步子迈得极快,不仅推出了以对话式Agent为统一入口的AI版支付宝“阿宝”,还重点培育了垂直领域的“阿福”。
纸面数据上看,这场竞赛的参与者们似乎都交出了不错的答卷。然而,一个被普遍忽视的行业共识是:大DAU(日活跃用户数)应用,并不等同于真正的“国民级应用”。在竞争的上半场,巨头们完成了播种与用户积累;但进入下半场,竞争的本质将从单纯的流量争夺,转向对用户心智的占领以及对上下游生态的深远影响力。这才是真正能够拉开差距、建立长期竞争壁垒的关键阶段。
国民级应用的三大核心维度:心智、生态与耐心
回顾移动互联网时代,“国民级应用”的定义往往带有某种宿命般的必然性。聊天用微信,购物去淘宝,理财找支付宝,刷短视频选抖音。这些应用之所以能成为“默认选项”,并非仅仅因为它们拥有庞大的用户基数,更因为它们深深嵌入了用户的决策底层逻辑。
这种扎根于用户习惯的偏好,构成了极难撼动的壁垒。相比之下,单纯的用户量波动易受市场波动影响,而稳固的用户心智则具有极强的抗干扰能力。此外,国民级应用还必须具备强大的生态影响力,能够吸引并聚拢海量的上下游服务。以微信小程序生态为例,数百万商家和机构的加入,使得平台无需亲力亲为,即可实现服务能力的无限延展。这种机制将分散在细分长尾场景中的用户吸纳进来,形成了“首选打开小程序”而非第三方App的使用习惯,赋予了应用持久的自然生长能力。
在国民级应用的三大核心指标中,用户量是最显眼、也最容易通过投流和内导取得成效的指标。然而,用户心智的培养和生态影响力的构建,则需要久久为功,极度考验巨头的耐心与综合战力。在AI时代,用户心智的培育难度更是指数级上升。由于AI应用目前仍带有强烈的工具属性,用户往往秉持“哪家好用就用哪家”的态度,且缺乏跨App的迁移成本。同时,社交属性的缺位使得AI应用难以像微信那样利用社交关系链“锁定”用户。去年的chatbot大战中,各大厂App在下载榜上交替领先,但至今没有任何一个AI应用能真正等同于“chatbot”这一品类本身。这意味着,AI时代构筑生态影响力比上一代应用更为艰难。
破局之道:深耕国民场景与构建开放生态
n面对这一挑战,部分AI应用已经开始摸索出可行的路径。第一条经验是:先找到一个具体的“国民级场景”,依靠专业性集中资源重点突破。蚂蚁集团的“阿福”便是一个值得深入观察的样本。
尽管市面上健康类应用不少,且多有科技大厂背书,但整体体量有限,即便引入AI问诊概念,也鲜少引起广泛共鸣。阿福选择了一条不同的路径:瞄准体检、体重管理等全民刚需场景。数据显示,国内肥胖人群约3亿,健康管理已成为普遍的痛点。阿福通过发起“科学减重1亿斤”活动,利用游戏化机制激发用户参与热情,并通过“一分钱领体脂秤”等创新营销手段,大幅降低参与门槛。短短一周内,体脂秤领取量超100万台,有效实现了用户引流。
更关键的是,阿福并未止步于流量获取,而是通过与第三方伙伴的深度融合来夯实壁垒。蚂蚁集团入股薄荷健康,成为其最大外部股东,双方合作将阿福的AI能力与薄荷健康的饮食记录、体重管理专业知识相结合。用户可以拍照预估热量,获得精准方案;薄荷健康则借此触达更广泛的C端人群。这种C端提供个性化方案、B端输出能力的双向赋能,使得阿福在垂直领域建立了极高的专业壁垒,几乎看不到旗鼓相当的对手。
另一条破局经验则是借助以往的生态优势。AI版支付宝“阿宝”便走在了这条路上。截至目前,“阿宝”已完成生态内10万余项服务、500多个行业类目的智能化适配,覆盖了从生活服务到资金管理的8000多个场景。7月7日,支付宝正式上线AI开放平台,面向商家、机构及大模型平台开放接入能力,标志着其正大步向智能商业基础设施迈进。这与“微信Agent”的发展方向不谋而合,即利用现有的庞大生态基础,降低AI落地的门槛。
超级App的AI升级与集团化作战的协同效应
纵观巨头们的AI布局,其打法仍带有移动互联网时代的强烈惯性。字节的“大豆包”侧重“AI的工具化”,而腾讯的“微信Agent”侧重“工具的AI化”,但本质上都指向了“超级App”在AI时代的升级形态。巨头们试图打造统一入口,统揽一切AI需求。
当前,“豆包”在用户规模上暂居领先,“微信Agent”因尚未正式上线而备受瞩目,而阿里则凭借“千问”等应用,展现了其全栈布局、集团作战的独特优势。在移动互联网时代,阿里的核心母题是“消费”,构筑了淘系电商并衍生出支付、本地生活等板块。进入AI时代,阿里转向纵向布局,目标是成为国内少数具备全栈能力的AI公司。此前,市场关注点多集中在基础设施和模型侧,如自研芯片、云端算力和开源大模型。如今,随着“千问”、“阿福”、“阿宝”等应用的表现,阿里的国民级AI应用矩阵逐渐成型,这是其他巨头暂时未能做到的。
尽管巨头的AI进展尚未完全反映在资本市场对企业价值的即时重估上,但“阿福”等应用的成功证明,这些大公司依然具备强大的AI创新能力。它们完全有机会定义下一代国民应用的样貌和成长路径。这不仅是技术的胜利,更是组织能力和生态整合能力的体现。
这让人联想到移动互联网初期的剧情重演:当手机上网大幕拉开时,新锐公司百舸争流,传统大公司因行动稍慢而备受质疑。然而,当行业步入成熟发展期,主导者往往仍是那些熟悉的名字。在AI时代,具备深厚生态积淀、强大执行力以及长远战略耐心的巨头,更有机会率先拿到通往未来的船票。未来的竞争,不再是单一功能的比拼,而是生态系统、用户心智与技术底座的全面较量。