物理AI爆发前夜:从数字到实体,第二波AI红利如何捕捉?
范式跃迁:从信息处理到物理改造
当大语言模型(LLM)的边际收益递减、流量红利见顶,科技行业正在经历一场深刻的战略转向。字节跳动近期对自动驾驶领域的传闻回应,虽否认了直接入局智能驾驶业务,却确认了在物理AI(Physical AI)领域的早期探索。这一信号折射出行业共识:AI的下一波增量不在纯数字空间,而在物理世界。
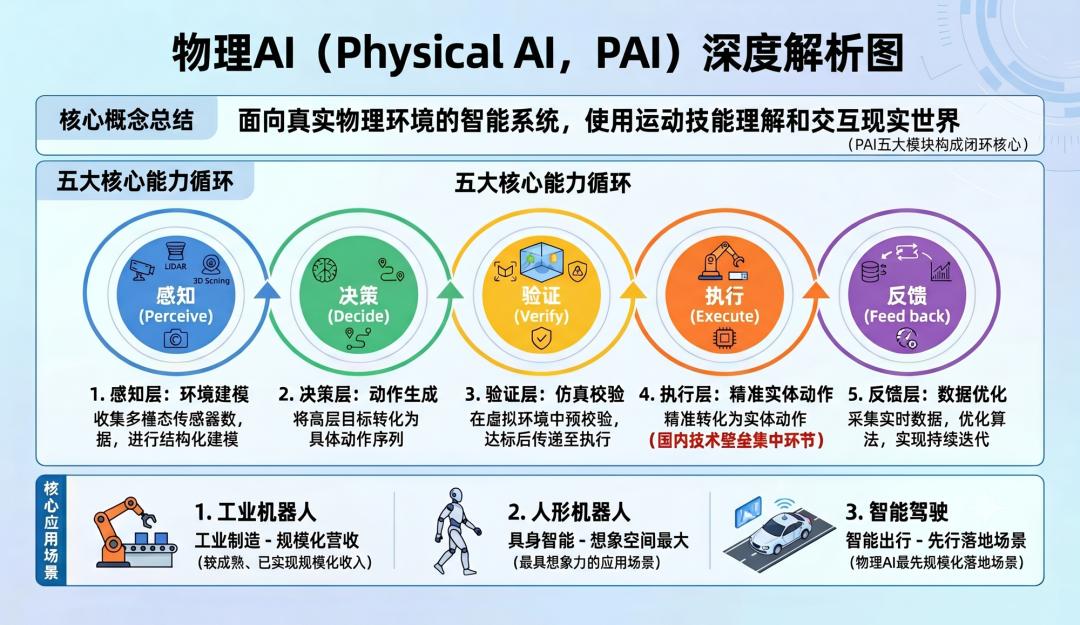
传统人工智能的根基建立在符号与统计之上。大语言模型通过万亿级语料习得语言规律,图像识别通过标注数据拟合特征。这种智能始终停留在“关联”层面,它能识别出玻璃杯并复述其特性,却无法预判其跌落水泥地会碎裂的物理后果。这种缺乏因果认知的“幻觉”,正是纯数字AI触碰实体经济的天花板。
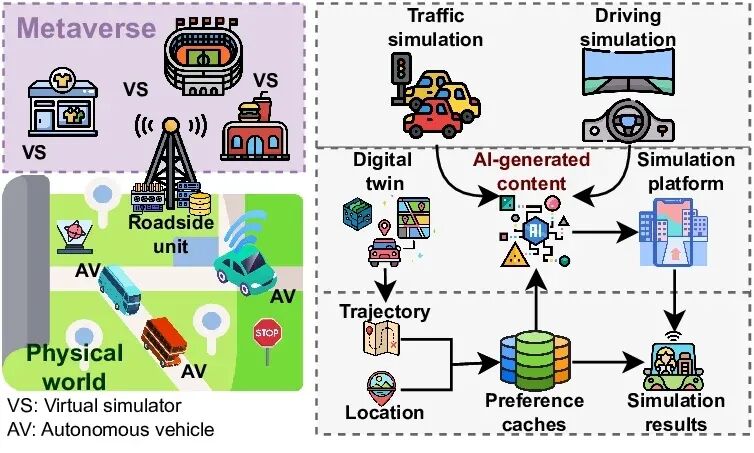
物理AI的核心突破,在于让智能建立在对物理世界的因果认知之上。它不再预测下一个Token,而是预测动作施加后的下一个物理状态。支撑这一能力的底层系统是世界模型(World Model)——一个可学习、可推演、可交互的虚拟物理模拟器。AI在模拟环境中理解重力、摩擦力、惯性等规则,形成类似人类的直觉物理能力,进而在真实环境中做出符合现实规律的决策。这是从“统计关联”到“物理因果”的底层范式跃迁。
架构重构:端到端如何解决模块化痛点
传统自动化系统普遍采用模块化架构:感知、规划、控制模块独立开发,通过接口传递数据。这种架构存在明显的信息损耗和误差累积,导致系统在预设外场景极易失效。例如,早期自动驾驶面对突发工况反应迟钝,工业机器人稍有环境偏差即停机,本质皆是模块化天花板的体现。
大模型技术的成熟为物理AI带来了端到端(End-to-End)解决方案。正如LLM直接映射输入到输出,物理AI通过端到端训练,实现从传感器原始输入到执行器控制信号的直接映射。在这一统一模型中,感知、认知、决策、控制能力被融合,误差被整体优化,系统泛化能力得到质的提升。
以自动驾驶为例,端到端方案不再依赖单独的目标检测、车道线识别和路径规划模块,而是直接将摄像头、激光雷达数据输入模型,输出油门、刹车和方向盘指令。这种架构不仅降低了工程复杂度,更让系统能应对长尾场景,成为物理AI走出实验室、进入复杂真实环境的核心前提。
爆发契机:2026年的四大共振拐点
物理AI从实验室走向产业共识,得益于2026年前后四大技术与产业拐点的共振。
首先,大模型技术能力的外溢为物理AI装上了通用“大脑”。Transformer架构、多模态融合、强化学习对齐等在大语言模型领域验证成熟的技术,可直接迁移至物理AI。注意力机制不仅处理文本关联,更处理视觉、点云、运动状态的时空关联。技术底座的同源性,使物理AI无需从零起步,具备了跨场景泛化的潜力。
其次,仿真技术突破破解了数据瓶颈。物理AI训练需要海量真实交互数据,成本极高且伴随风险。以NVIDIA Omniverse为代表的数字孪生平台,能构建高度逼真的虚拟环境,还原光线、材质、重力等细节。结合“域随机化”技术,通过在仿真中随机改变环境参数,模型学会忽略无关干扰,捕捉核心物理规律,大幅提升了虚实迁移成功率。
第三,硬件成本全面下降。固态激光雷达成本已从数十万元下探至千元级别,传感器成本以每年20%-30%速度下降。前装量产模式的普及,从车辆设计阶段融入自动驾驶系统,依托规模化供应链摊薄成本,使单车交付成本下降40%以上,交付周期缩短三分之二,让规模化商用具备经济可行性。
先行赛道:商业化落地的三重奏
在物理AI的庞大谱系中,三条赛道已跑通商业模式,率先进入规模化落地阶段。
自动驾驶:最成熟的物理AI范本
具备完整能力的车辆是目前最复杂的物理AI实体,覆盖“感知-决策-验证-执行-反馈”全闭环。相比人形机器人,自动驾驶已在封闭或半封闭场景实现规模化运营。自动驾驶巴士、卡车及无人物流车因线路固定、场景标准化,成为确定性最高的细分领域。蘑菇车联、嬴彻科技等企业通过平台化开发,加速了商用普及。
工业智能:隐蔽的生产力革命
工业物理AI的核心是“数字孪生+智能决策”闭环。企业构建1:1高精度数字孪生体,AI在模拟中优化生产策略后下发执行,实时数据再回传优化模型。预测性维护、产线排程、AI质检等场景已产生明确ROI。工业客户付费意愿强,商业化推进顺畅,构成了物理AI最坚实的底層支撑。
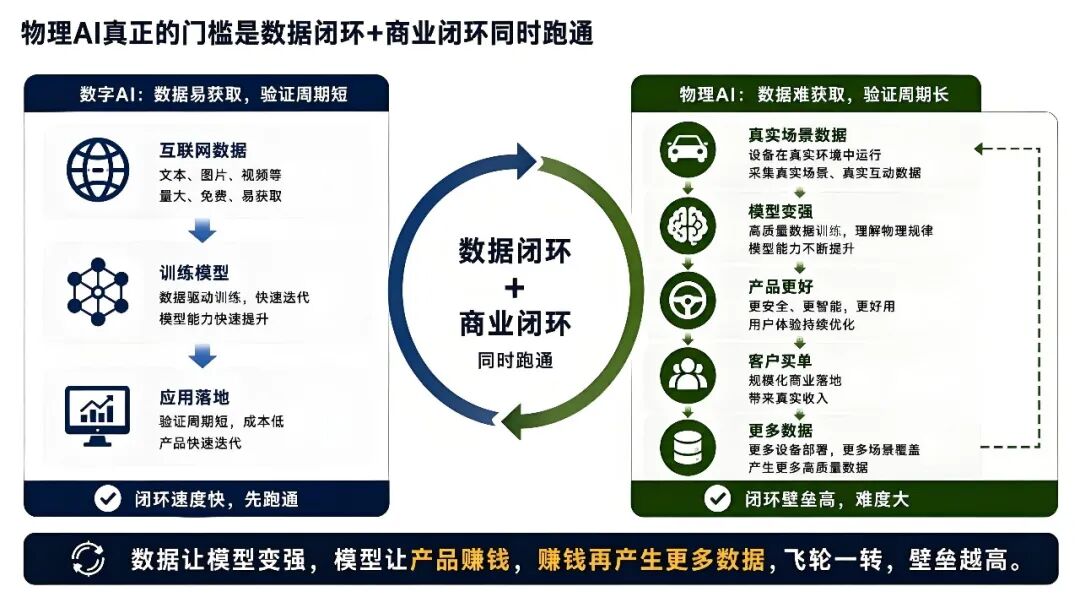
专用机器人:从表演到干活
人形机器人虽具想象力,但技术难度呈指数级上升,大规模商用仍需五到十年。相比之下,专注特定场景的专用机器人率先爆发。AMR自主移动机器人在仓库中自主规划路径、躲避障碍,替代传统人工搬运。巡检、清洁、分拣等专用机型在可控环境中快速渗透,形成了务实的商业闭环。
认知纠偏:破除三大误区
随着概念升温,行业需警惕对物理AI的片面解读。
误区一:物理AI仅是更聪明的机器人。 机器人只是载体之一。物理AI是一种技术范式,涵盖汽车、产线、港口吊机甚至城市交通系统。传统预编程机器人缺乏自主认知,不属于物理AI。物理AI是“能理解物理世界的大脑”,而传统自动化仅是“照着预设做的身体”。
误区二:物理AI将全面替代人类。 当前落地的物理AI集中在结构化、重复性场景。对于家庭做饭、复杂施工等非结构化任务,AI尚处初级阶段。未来图景是“人机协同”,物理AI接管“脏、险、闷”的3D工作,释放人类从事创造性与判断性工作,而非简单替代。
误区三:堆算力堆参数即可搞定物理AI。 数字世界离散低维,物理世界连续高维且充满不确定性。数据获取成本高,且存在“虚实鸿沟”,微小变量累积可能导致策略失效。物理AI竞争是算法、硬件、工程、场景四位一体的系统竞争,无法仅靠资本催熟,更考验产业底蕴。
未来展望:标准化与安全性是关键
展望未来三至五年,物理AI行业将呈现三大趋势:
第一,垂直场景先爆发。自动驾驶、仓储机器人、工业巡检等垂直领域将率先进入规模化普及期,通用人形机器人仍需长期积累,短期不宜过度高估。
第二,前装量产与标准化成为胜负手。谁能实现标准化、规模化前装量产,谁就能将成本降至临界点,打开市场空间。定制化路线仅能服务小众,标准化量产才能捕获行业红利。
第三,安全与监管成为关键变量。物理AI直接作用于现实世界,潜在风险更高。安全标准、监管框架及责任认定体系的完善,将决定行业发展速度。在合规前提下稳步落地,才是长期健康发展的基础。
AI的第一波盛宴属于数字世界的重构者,而第二波盛宴属于能让智能落地、创造实体价值的玩家。这是一场规模更大、持续时间更长、改变更深的革命。方向已清晰,拐点已确认,唯有在算法、硬件与工程的协同中深耕,方能在这一波物理AI浪潮中立于潮头。