16款AI教育新品拆解:谁在抢占从诊断到决策的核心场景?
从功能叠加到场景重构:AI教育的下半场突围
2026年的上半年,教育科技行业迎来了一波密集的产品发布潮。好未来、科大讯飞、新东方、猿辅导以及字节跳动等头部企业,共计推出了16款具备显著AI特征的教育产品。这一现象并非简单的技术迭代,而是标志着AI在教育行业的应用重心发生了根本性转移:从早期的“问答辅助”和“内容生成”,全面转向了对“学习过程管理”和“复杂教育决策”的深度介入。
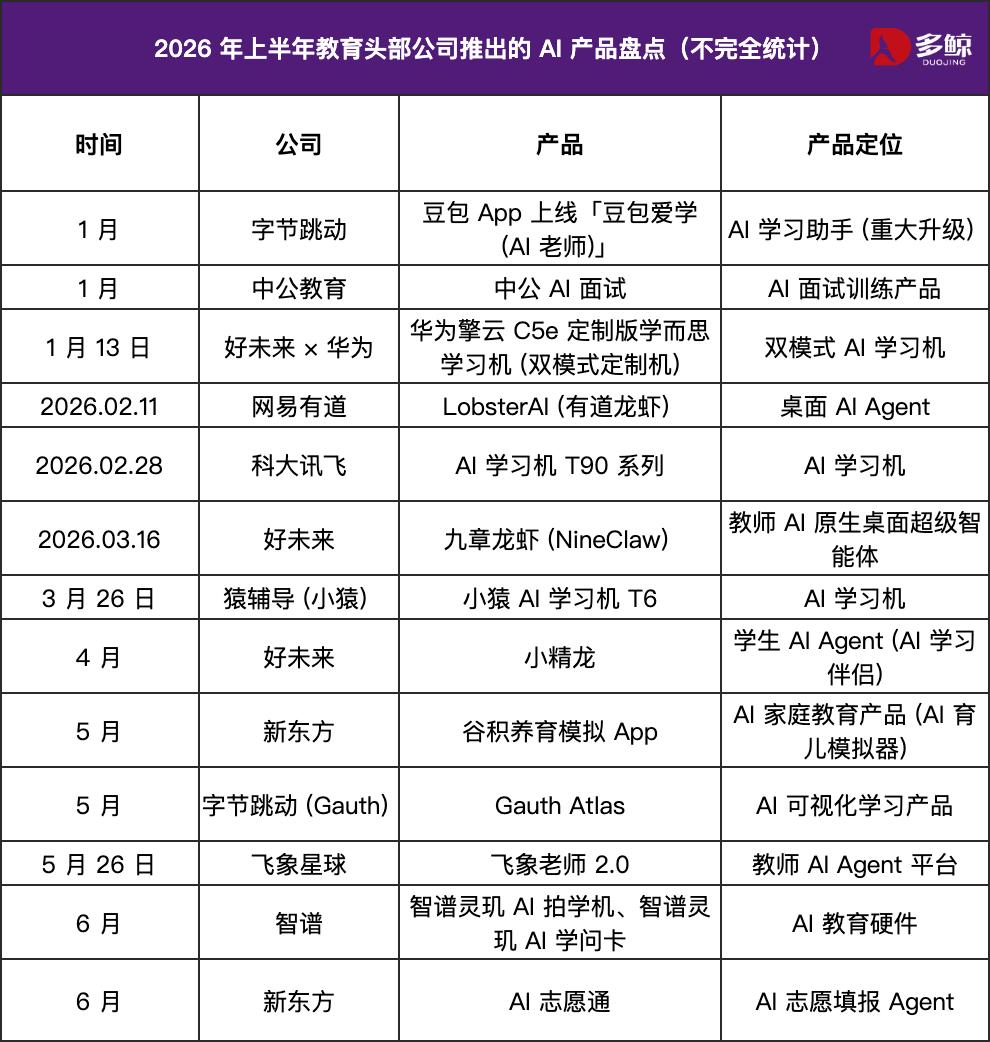
纵观这16款产品,其覆盖场景已不再局限于传统的课堂教学或课后辅导,而是延伸到了高考志愿填报、家庭教育模拟、儿童启蒙等多元领域。然而,数据揭示了一个清晰的市场共识:学生市场依然是兵家必争之地,占据了半数以上的产品份额;但与此同时,教师端工具和升学决策辅助正在成为新的增长极。这种产品布局的分化,折射出教育企业在技术落地路径上的不同策略,也预示着AI教育竞争的核心已从“入口争夺”转向“场景深耕”。
场景分化:学生端拥挤,决策端升温
在16款产品中,面向学生的应用占据了8席,占比高达50%。这一数据直观地反映了学生付费能力的刚性以及家庭对子女教育投入的敏感度。然而,即便在同一赛道内,产品形态也出现了显著的差异化路径。
字节跳动采取了“高频入口下沉”的策略,将“豆包爱学”直接嵌入其超级App豆包中。这种模式的逻辑在于利用现有的巨大流量池,降低用户的使用门槛,让AI学习能力成为用户日常交互的自然延伸。相比之下,科大讯飞、猿辅导和好未来则坚持“硬件+软件”的闭环模式,通过升级AI学习机(如讯飞T90系列、小猿T6、学而思T6)来固化学习场景。这些产品不再仅仅提供题目答案,而是聚焦于学习诊断、规划制定和AI陪练,试图通过硬件终端建立更强的用户粘性。
值得注意的是,好未来推出的学生Agent“小精龙”代表了一种新的交互范式。它不只是一个工具,更像是一个长期陪伴者,通过记录学习轨迹和知识掌握情况,构建起持续的用户数据画像。这种从“单次服务”到“长期陪伴”的转变,是提升用户生命周期价值的关键。
与学生市场的拥挤相比,高考志愿填报场景成为了上半年增长最快的新蓝海。百度、夸克、新东方在6月份密集上线相关产品,标志着AI正式进入这一长期被线下咨询机构垄断的高价值市场。与以往简单的信息查询不同,今年的AI志愿产品普遍引入了Agent多轮推理和数据检索能力。它们不再被动响应查询,而是主动进行志愿方案生成、录取风险分析和专业匹配。这种从“信息检索”到“决策辅助”的跨越,极大地提升了AI在严肃教育场景中的不可替代性。
教师端产品虽然数量较少(仅2款),但其战略意义不容忽视。好未来的“九章龙虾”和飞象星球的“飞象老师2.0”均避开了通用的AI聊天功能,而是直击备课、课件生成、智能组卷和学情分析等教学痛点。这表明,AI在教师端的应用正从“炫技”走向“实效”,旨在通过自动化重复性工作,释放教师的核心创造力。
此外,家庭教育和低龄启蒙市场仍处于探索阶段。新东方的谷积养育模拟App试图通过生成式AI模拟孩子成长过程,为家长提供决策参考;智谱则通过AI拍学机将能力延伸至3岁以上儿童。这些产品的出现,意味着AI教育的边界正在向生命周期更前端和更广维度拓展。
头部玩家的战略布局:从单点突破到生态闭环
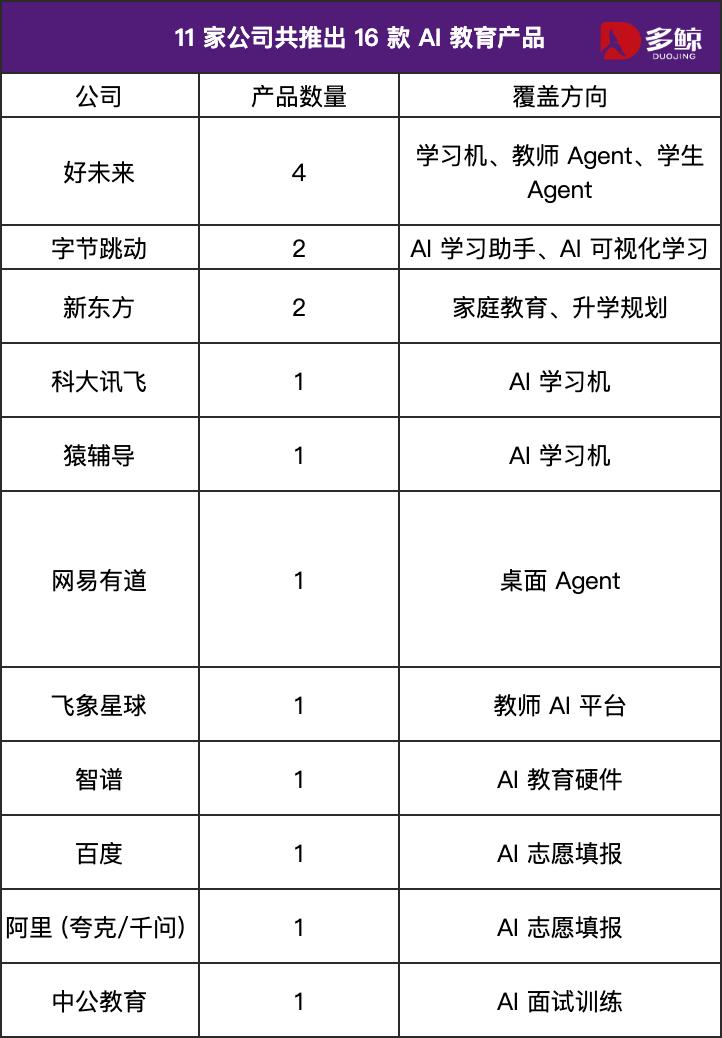
16款产品背后,是11家不同背景企业的战略抉择。这些选择往往与其现有的业务基因紧密相关,呈现出明显的路径依赖与突破并存的状态。
好未来无疑是上半年布局最为完整的玩家。其推出的“九章龙虾”(教师端)、“小精龙”(学生端)和“学而思学习机T6”(硬件端),构建了一个覆盖教、学、练、测全流程的产品矩阵。这种全场景布局的优势在于数据流的贯通:教师的教学反馈可以优化学生的学习路径,学生的学习数据可以反哺教师的教案生成。这种生态闭环一旦形成,将构成极高的竞争壁垒。
字节跳动的策略则更具互联网思维。它并未局限于单一的教育垂直产品,而是通过“豆包爱学”接入通用App,通过Gauth Atlas布局海外市场。这种“通用能力垂直化”的路径,优势在于技术迭代速度快、触达成本低,但劣势在于教育内容的专业深度和隐私安全把控可能面临挑战。
新东方的布局则聚焦于“教育决策”。从谷积养育到AI志愿通,新东方的AI产品均服务于教育消费中的关键节点。这类产品具有高频次、高客单价的特征,且极易建立用户信任。新东方通过AI强化了其在教育咨询领域的传统优势,实现了从“培训服务”到“决策智能”的价值延伸。
相比之下,科大讯飞、猿辅导等厂商更多是在既有优势业务上进行AI升级。科大讯飞依托其长期的教育硬件数据和语音识别技术,强化AI学习机的个性化诊断能力;猿辅导则基于其积累的题库资源,构建“诊-学-练-测”的闭环。这些厂商的打法相对稳健,旨在通过AI巩固其在细分领域的市场份额,而非盲目扩张场景。
能力进化:Agent、多模态与数据闭环
审视这16款新品的核心配置,可以发现教育AI的能力底座正在发生三重关键升级。
首先,Agent(智能体)能力成为标配。在16款产品中,有6款明确强调了Agent属性。与传统的大模型聊天机器人不同,Agent具备规划、执行和反思的能力。在教育场景中,这意味着AI不仅能回答问题,还能拆解复杂任务。例如在志愿填报中,AI需要自主检索高校数据、分析历年录取概率、结合学生兴趣进行多轮推理,最终生成推荐列表。这种复杂任务的处理能力,是AI从“玩具”变为“工具”的关键标志。
其次,多模态交互极大丰富了学习入口。7款产品支持多模态交互,包括文字、语音、拍照甚至视频识别。字节跳动的豆包爱学支持语音和图片提问,智谱的AI拍学机支持拍摄识别和AI讲故事。多模态能力的引入,使得学习不再局限于键盘输入,而是扩展到了对现实世界物体的认知。这对于低龄儿童和理科解题等场景尤为重要,它降低了交互门槛,提升了学习的沉浸感。
最后,长期数据记录成为构建个性化服务的基础。5款产品强调了长期数据的积累。教育是一个长周期过程,短期的对话数据难以反映用户的全貌。好未来的小精龙、学而思学习机等产品,都在致力于构建用户的学习知识图谱和行为画像。通过持续记录错题轨迹、知识点掌握情况和互动频率,AI才能提供真正个性化的学习规划。这种数据资产具有极高的积累门槛,是后发者难以短期逾越的护城河。
理性审视:技术红利下的教育本质
尽管AI教育产品呈现出蓬勃发展的态势,但我们仍需保持理性的审视。当前市场上,会生成答案的AI并不稀缺,真正稀缺的是对学习过程的理解和长期数据的积累。
教育行业的验证周期长、容错率低。AI功能可以快速复制,但教育效果却无法一夜生成。用户对于AI的信任建立在长期有效的服务之上。如果AI无法在长期的学习中证明其提升学习效率的价值,无论其交互多么炫目,都难以获得家庭的持续买单。
此外,不同场景的发展速度并不均匀。学生端和升学决策端由于付费意愿强、痛点明确,进展较快;而教师端和家庭启蒙端由于涉及复杂的线下互动和情感陪伴,AI的渗透仍需时间。教育公司需要根据自身能力圈,选择最适合的切入点,避免盲目跟风。
未来的AI教育竞争,将不再是单一功能的比拼,而是生态能力、数据壁垒和教育理解的全面较量。谁能更深刻地理解教育规律,谁能更有效地利用数据优化学习路径,谁才能在激烈的市场中站稳脚跟。对于行业而言,这既是一场技术的盛宴,也是一次对教育初心的回归。