市值破万亿却深感焦虑?智谱“摸高计划”背后的AGI豪赌逻辑
光环下的阴影:万亿市值与内部焦虑的张力
2026年7月,智谱AI发布了一封名为《巨浪已来》的全员信,由创始人唐杰亲笔撰写。这封信没有庆祝上市以来的辉煌,反而充满了背水一战的决绝与对未来的深切焦虑。信中提出的“摸高计划”(Touch High)直指AGI(通用人工智能)的下一个高地,并明确表示未来两年不追求短期变现,核心逻辑只有一个:“不登顶,就是失败。”
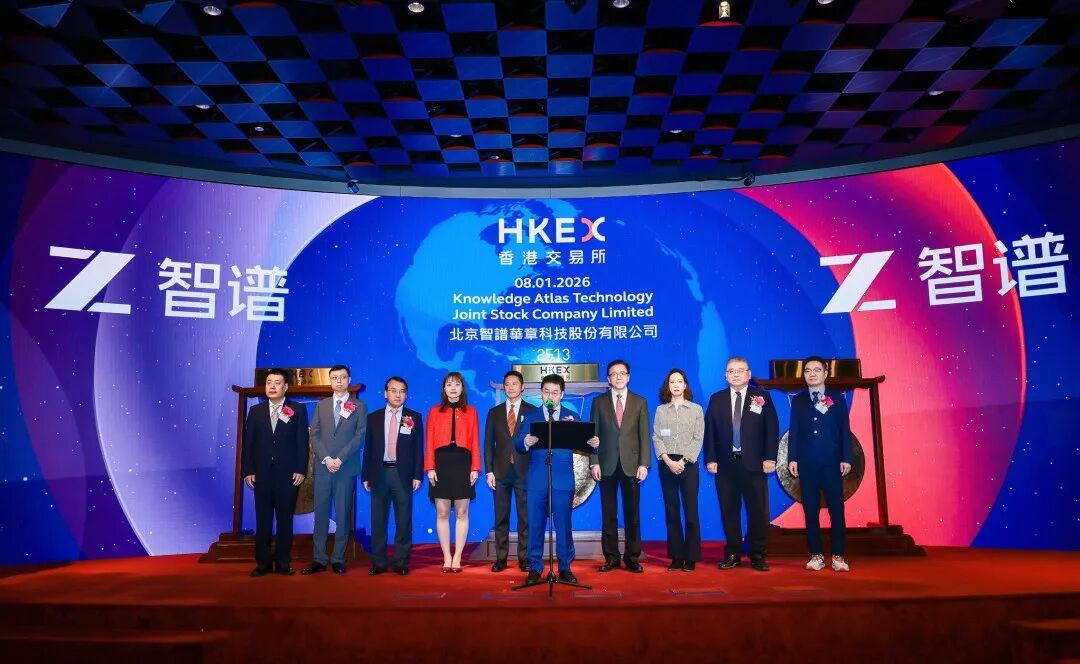
这种高调的进取与冷静甚至悲观的内部基调,构成了极具张力的反差。就在几个月前,智谱以116.2港元的发行价登陆港交所,成为“全球大模型第一股”。随后半年,其股价一路飙升,盘中最高触及2980港元,市值一度突破1.3万亿港元。这一数字不仅超越了小米,更是百度市值的近三倍。一家2025年全年营收仅7.24亿元的公司,其估值逻辑显然脱离了传统财务指标,转而依赖于对AGI终局叙事的极致透支。
然而,聚光灯下的辉煌并未消除创始人的危机感。唐杰在信中回顾了自己从2006年做学术搜索到2021年押注千亿参数GLM-130B的历程,强调“真正的商业机会,从来不在产品和模式的微调里,而在智能上界的跃迁中。”这种认知表明,智谱深知当前的成功仅是一次技术跃迁的结果,而非终点。在资本市场的狂欢背后,是对于技术护城河能否持续、叙事能否兑现的深刻担忧。
估值脆弱性与基本面的现实拷问
智谱的焦虑,首先源于其估值体系的高风险性。尽管股价在解禁后经历了剧烈波动,但资本市场的热情并未完全消退。7月8日,首批基石投资者限售股解禁,对应市值逾400亿港元。当日股价低开高走,随后公司宣布完成约314亿港元的配售,股价继续上涨。然而,好景不长,7月10日股价突然下跌近19%,单日蒸发超1700亿港元市值。
这一走势极具象征意义:它揭示了智谱高估值的核心支撑——“稀缺性溢价”正在被稀释。作为全球首家上市的大模型公司,智谱享受了小流通盘带来的资金抱团效应。但随着解禁落地和配售新股,供给端的压力增大,估值必须回归基本面。
截至2026年7月中旬,智谱市值约7659.5亿港元,对应2025年营收7.24亿元,市销率(P/S)超过950倍。即便采用更前瞻的MaaS(模型即服务)平台ARR(年度经常性收入)17亿元计算,市销率仍高达400倍。这种典型的“终局定价模型”,意味着投资者并非为当下的盈利能力买单,而是在赌智谱能成为中国版的Anthropic,并在未来实现指数级增长。
这种估值体系极其脆弱,建立在两个前提之上:一是智谱能持续保持技术领先,最终登顶AGI;二是在登顶前,资本愿意持续容忍巨额亏损。2025年,智谱研发投入高达31.80亿元,研发费用率超过439%,经调整净亏损31.82亿元。高研发投入带来的高亏损,使得任何技术迭代放缓或商业化受阻,都可能引发估值的剧烈回调。
商业化困境:从项目制向标准化转型的阵痛
除了估值压力,智谱面临的另一大挑战是其收入结构的局限性。数据显示,2025年智谱本地化部署收入为5.34亿元,占总营收的73.7%;而开放平台及API业务收入为1.9亿元,占比仅为26.3%。
尽管2025年云端部署收入同比增长292.6%,占比有所提升,但大头依然来自政企私有化部署。这种模式具有客单价高、交付重、高度依赖人力投入的特点,难以实现互联网行业推崇的指数级规模化。这正是当年“AI四小龙”被资本市场证伪的商业模式。智谱虽然正在努力向MaaS和API的标准化收入转型,但转型需要时间,而资本市场最缺的就是耐心。
摩根大通测算显示,当前市值已隐含了市场押注智谱2026年底ARR将达到10亿美元。然而,“摸高计划”要求公司在未来两年聚焦AGI底层技术,这意味着短期内商业化的投入将被进一步挤压。如何在保障AGI研发强度的同时,不拖慢商业化的增长节奏,成为管理层必须平衡的难题。
此外,竞争格局的恶化也在加剧焦虑。全球范围内,Anthropic和OpenAI等头部企业占据了主要市场份额;国内赛道中,DeepSeek在算法效率和全球化策略上紧追不舍,月之暗面则在长文本和智能体集群方面展现出强劲的商业化速度。AGI赛道的残酷性在于,先发优势并不持久,一旦技术代差被抹平,竞争将迅速回归到成本和生态的较量。
“摸高计划”:四大引擎驱动的AGI豪赌
面对内外的双重压力,唐杰提出的“摸高计划”并非简单的战略调整,而是一场关乎生存的豪赌。该计划聚焦四大核心引擎,旨在推动智能上界的跃迁:
首先是长程任务处理。智谱致力于让AI从“即时问答”走向“宏大工程”,通过研发新一代记忆架构,使模型具备将宏大目标自主拆解为数千个可执行子任务的顶层能力。这将显著提升AI在复杂场景下的实用价值。
其次是自治智能体系统(Agent)。智谱计划构建包含成千上万个不同专业“性格”与“技能”的智能体社会,让它们能够自主辩论、协作、审查代码并调度资源。从“智能助手”向“数字员工”的转变,是提升AI商业渗透率的关键路径。
第三是完全自我训练。在人类高质量数据即将耗尽的背景下,智谱计划建设高质量合成数据工厂,通过AI与AI的博弈对抗实现知识的“无中生有”。这不仅是降低成本的手段,更是突破数据瓶颈、实现模型持续进化的核心策略。
最后是极致安全治理。智谱将投入百亿级资源攻坚“机械可解释性”,推动黑盒系统向透明可解释系统转变,并将人类伦理与社会规范作为底层公理写入模型价值函数。在AGI时代,安全性已成为决定技术能否大规模落地的基石。
这四大方向宏大而艰巨,其落地难度不言而喻。从蓝图到现实,智谱面前横亘着三道难以回避的考题。
三重困境:商业化、开源与组织博弈
第一重困境是商业化与AGI投入的矛盾。上市公司对股东负有业绩承诺,资本市场追逐的是每一季度的数字表现。唐杰要求市场接受“两年不谈变现”,但这与智谱估值所依赖的“即将大规模变现”预期存在根本冲突。如果2026年底ARR无法达到市场预期,资本耐心可能迅速耗尽。
第二重困境是开源与闭源的战略平衡。智谱选择以最宽松的MIT协议开源GLM-5.2,意图快速做大开发者生态,建立事实标准,特别是在代码场景形成正向循环。然而,开源是一把双刃剑。核心技术全面开放,可能帮助竞争对手低成本获取研发成果,缩小技术差距。同时,智谱需要在开源版本做大生态与保留闭源旗舰版本构建技术壁垒之间找到微妙平衡,这对产品策略提出了极高要求。
第三重困境是组织层面的资源分配。公司内部存在商业化主线(MaaS平台、企业智能体、本地化部署)和基础研发主线(AGI前沿研究)两条路径。两者在人才、算力和资金上存在直接竞争。在资源有限的情况下,向哪一端倾斜将决定公司的战略重心。全面回归基础模型研究可能导致商业化增速放缓,而过度侧重商业化则可能削弱AGI研发的竞争力。这种“两条腿走路”的治理挑战,考验着智谱管理层的智慧。
行业缩影:从讲故事到交答卷的转折
智谱的危机感,并非个例,而是整个AI行业从“讲故事”进入“交答卷”阶段的缩影。作为第一家上市的大模型公司,智谱最先享受了资本红利,也最先直面二级市场的严苛拷问。它的焦虑,本质上是行业焦虑的浓缩。
当风口退去、故事褪色,真正的比拼才刚刚开始。AGI这场终极竞赛中,没有退路可言。智谱的“摸高计划”,既是对自身技术野心的确认,也是对市场期待的回应。它需要在资本失去耐心之前,用技术跃迁和财务硬实力证明“万亿故事”的可行性。
巨浪已来,没有人能够置身事外。智谱的每一步探索,都牵动着中国AI产业的心跳。在通往AGI的道路上,唯有不断向上跃迁,才能确保持续的生存与发展。这不仅是一场技术的竞赛,更是一场关于耐力、战略定力与执行力的终极考验。