MiniMax市值蒸发千亿:从“大模型双雄”到跌出光环,AI公司的生死博弈
曾经被誉为AI领域“大模型双雄”之一的MiniMax,如今正站在资本市场的聚光灯阴影之下。其港股股价从历史高点的1330港元一路狂泻至230港元区间,总市值蒸发近70%,从约4100亿港元的高位跌落至不足720亿港元。尽管近期出现小幅反弹,但市场普遍将其视为超跌后的技术性修复,而非趋势性的反转信号。
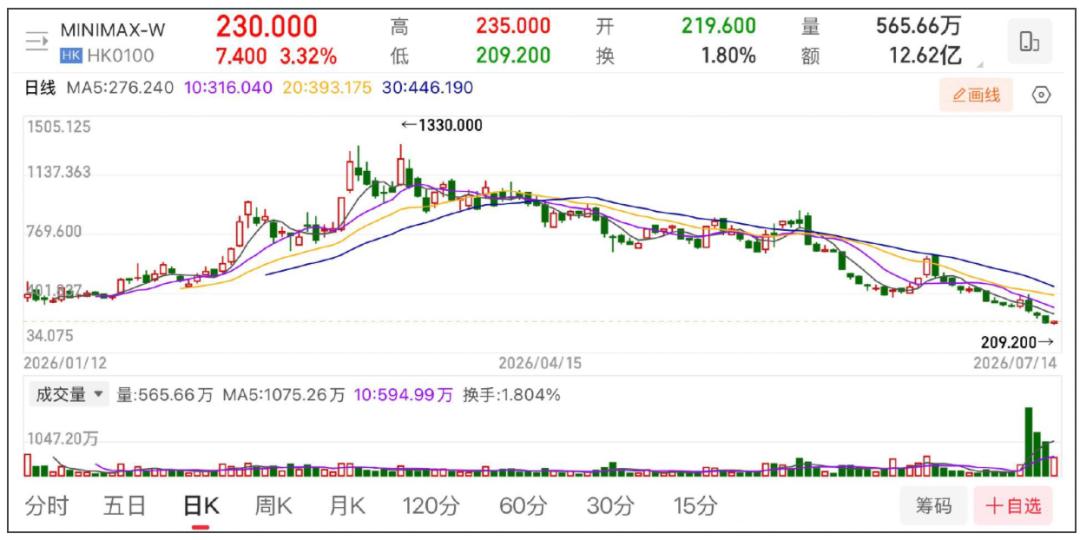
这一剧烈的市值缩水并非单一因素所致,而是解禁洪峰、产品定价争议、商业模式结构性缺陷以及资本市场估值逻辑重塑多重共振的结果。当智谱AI创始人唐杰高调启动“Touch High摸高计划”以彰显技术雄心时,MiniMax创始人闫俊杰却以“零薪酬”承诺试图为市场信心止血。这两种截然不同的应对策略,折射出两家公司在2026年AI淘汰赛中所处的不同境地:一边是高举技术旗帜进攻,另一边则是不得不先稳固防守。
止血与摸高:两种战略叙事的资本反馈
限售股解禁往往是检验一家公司市场韧性的试金石。2026年7月,MiniMax迎来了首轮大规模解禁,约1.46亿股、占总股本48.9%的股份解除流通限制。解禁当日,股价单日暴跌近18%,此后更是一路震荡下行,甚至跌破上市首日最低价。这一过程暴露了市场对其供给量暴增及财务投资者退出的深层担忧。
面对严峻形势,闫俊杰在内部信中承诺自即日起不再领取任何薪酬直至实现AGI,并拿出个人名下4%的股份用于团队激励。这一举措本质上是一种“个人信用背书”,旨在通过绑定创始人与公司的长期利益来稳定军心。然而,资本市场并未为此买单,摩根大通随即两次下调其目标价,理由直指再融资导致的股权稀释风险。
与之形成鲜明对比的是智谱AI的表现。在相似的时间窗口内,智谱创始人唐杰发布了“Touch High摸高计划”,强调未来两年不追求短期变现,而是战略性投入AGI下一高地。这种面向未来的技术宣言,被市场解读为技术自信与长期价值的体现,支撑其市值维持在7456亿港元高位,是MiniMax的十倍有余。
这种分化表明,在2026年的AI资本市场,单纯的“情感绑定”已不足以支撑高估值,投资者更看重的是清晰的技术护城河与可持续的商业闭环。MiniMax的“止血”努力,反而凸显了其目前面临的流动性与信心双重危机。
M3定价风波与信任危机
如果说解禁是MiniMax股价下跌的导火索,那么旗舰模型M3的定价策略失误则是引发信任危机的核心引爆点。
2026年6月,MiniMax发布M3模型,并同步调整计费模式,从按次计费改为按Token计费。更为激进的是,最低套餐价格从29元直接跳涨至49元,且未提前通知用户。这一“先斩后奏”的操作迅速在开发者社群中引发强烈反弹。根据开发者测算,同等任务下,使用M3的实际成本涨幅高达257%。
除了价格因素,用户体验层面的问题也加剧了负面舆情。API响应速度在高峰期不稳定,以及国内定价高于海外市场的“双标”现象,严重违背了国产大模型通常“海外更贵”的行业惯例。这些操作不仅损害了开发者的利益,更削弱了MiniMax在技术普惠方面的品牌形象。
第三方评测数据进一步印证了M3的市场表现并未达到预期。在Artificial Analysis Intelligence Index中,M3仅排在主流模型第九位,而在Chatbot Arena中的排名更是跌至四十名开外。价格更高、体验更差,这一逻辑悖论直接导致了用户留存率的下滑和市场声量的减弱。
商业模式的结构性脆弱
深入拆解MiniMax的财务报表,可以发现其商业模式存在显著的结构性错配。公司超过70%的营收来自海外C端产品,主要包括虚拟陪伴应用Talkie(国内版为“星野”)及海螺视频。然而,这些C端产品的毛利率极低,仅为4.7%。
与此同时,基座模型的研发需要巨额投入。2025年,MiniMax虽然实现了0.79亿美元的收入,同比增长159%,但其研发费用高达2.53亿美元,全年亏损超过128亿元人民币。这种“高增长、高亏损”的模式在融资环境宽松时尚可维系,但在当前资本趋紧、解禁压力巨大的背景下,其可持续性面临严峻质疑。
此外,C端业务正面临监管收紧与市场见顶的双重压力。Talkie因涉及未成年人保护问题遭遇海外政策波动,而“星野”在国内同样面临严格的监管审视。月活数据的环比下滑,进一步削弱了市场对其增长故事的信心。
B端转型的突围与挑战
面对C端业务的局限,MiniMax试图通过进军企业服务市场来实现转型。2025年下半年以来,公司多次高调发布面向B端的M3企业版,试图在高毛利的B端市场寻找新的增长点。
然而,B端市场的竞争异常残酷。智谱AI凭借“模型即服务”的生态布局,已占据了大量政企客户;DeepSeek则以极致性价比切入了中小企业的长尾市场;字节、阿里、腾讯等互联网巨头则依靠生态绑定构筑了极高的壁垒。在缺乏生态优势和价格优势的情况下,MiniMax的B端突破难度远超预期。
尽管面临重重困难,MiniMax仍手握几张关键牌。首先,公司拥有超过4亿的全球月活用户,Talkie在海外仍具备现象级影响力。其次,在完成160亿港元再融资后,公司的现金储备相对充裕,为持续研发提供了缓冲空间。
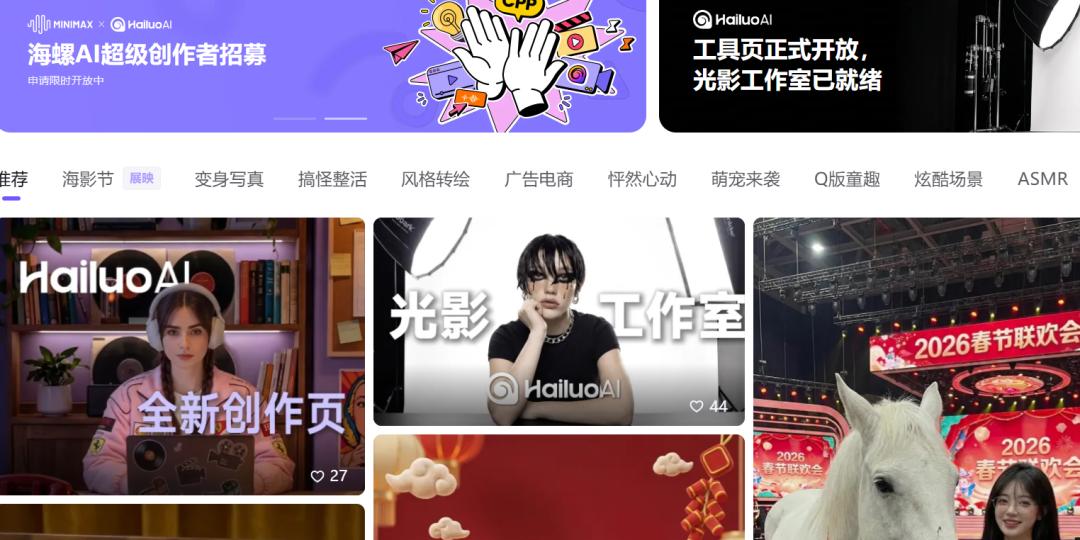
更为重要的是,MiniMax在AI视频生成领域已取得显著突破。海螺视频在生成质量与易用性上已超越OpenAI和谷歌的同类产品,高盛、美银、花旗等国际金融机构近期给予“买入”评级,核心催化剂正是其新一代视频模型的发布预期。此外,传闻中即将开源的2.7万亿参数大语言模型M3 Pro,若能有效落地,或将重塑其技术竞争力。
结语:从防守到进攻的必要性
MiniMax的故事并未终结,但其翻盘的条件已变得极为严苛。市场不再愿意为单纯的用户增长和愿景买单,而是要求看到实质性的商业落地与盈利能力。闫俊杰的“零薪酬”承诺虽体现了创始人的担当,但资本市场更需要的是一个能够主动出击、重构商业逻辑的领导者。
MiniMax必须接受更严苛的审视标准。它不能再用亏损来掩饰增长的质量,也不能用技术愿景来替代产品的可靠性。未来,公司需在定价机制、API稳定性及开发者生态上做出实质性改进,重拾市场信任。同时,在B端战略上,应避免与巨头正面硬碰硬,转而深耕游戏、社交、教育等垂直领域,利用C端积累的用户洞察能力构建差异化优势。
在2026年的AI淘汰赛中,MiniMax若想再次“摸高”,首先必须停止下坠,通过技术创新与商业模式的精细化运营,实现从防守者到进攻者的角色转换。毕竟,在残酷的资本市场逻辑中,不登顶,即是失败。