沪电股份千亿市值隐忧:AI算力狂飙下的产能扩张与需求放缓博弈
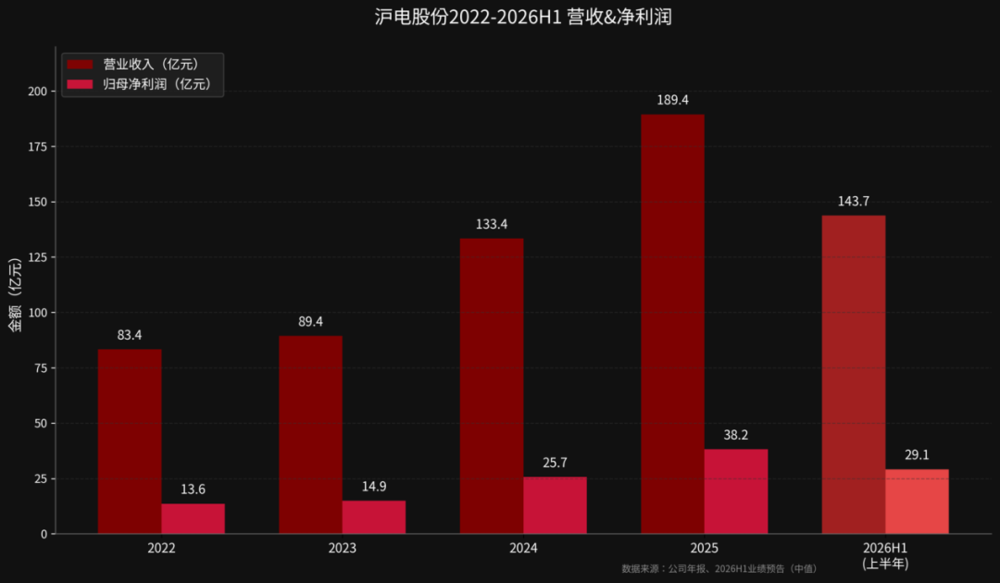
打开一台英伟达GB300服务器机柜,内部不仅是GPU与CPU的精密协奏,更隐藏着连接这些算力核心的底层神经脉络。承载芯片供电与高速信号传输的,正是印制电路板(PCB)。在这一万亿级AI算力市场中,沪电股份作为A股PCB龙头,正站在聚光灯下。2026年7月13日晚发布的业绩预告显示,公司上半年归母净利润预计达28.30亿元至30.00亿元,同比增长近七成。这一亮眼数据背后,是其在高速交换机、AI服务器及高性能计算领域的结构性红利,但也暗藏着对市场过度透支预期的隐忧。
算力赛道的“卖铲人”:量价齐升的极致红利
PCB被誉为电子产品的“骨架”,而在AI时代,这一载体正经历从“普通公路”到“高速公路”的技术跃迁。全球PCB市场规模虽约800亿美元,但AI服务器专用的超高多层、高频高速PCB技术壁垒极高,能稳定量产的企业在全球范围内屈指可数,沪电股份便是其中的佼佼者。
从财务数据看,沪电股份正处于业绩爆发的加速期。2022年至2025年,其营收从83亿元攀升至189.45亿元,净利润从13.6亿元增至38.22亿元。其中,2025年数据通讯板块贡献了146.56亿元营收,占比高达77.4%。值得注意的是,22层以上的高端PCB收入约52亿元,不仅占比近三成,更推动了PCB业务毛利率大幅提升至36.91%。这种“量价齐升”的逻辑源于单台AI服务器所需PCB面积的大幅增加,以及高阶产品单价的指数级上升。
在全球竞争格局中,沪电股份在数据通讯、数据中心用PCB及多层PCB细分领域均位居全球第一。其客户群体涵盖全球前五大通讯设备公司及前五大AI算力基础设施上市公司,境外收入占比超过82%。此外,智能汽车业务作为第二增长曲线,2025年营收增长26.41%,虽然占比尚低,但已展现出良好的成长韧性。
资本竞赛:176亿豪赌背后的扩张野心
面对如此强劲的市场需求,沪电股份的扩张策略显得尤为激进。截至2026年一季度末,其昆山、黄石、泰国等五大基地的产能利用率均保持在92.5%至99.7%的高位,全线满载运行。
为巩固这一优势,公司在2026年前四个月密集抛出投资计划,累计金额逾176亿元。这包括常州金坛的高密度光电集成线路板项目、昆山高端PCB生产项目等。这一数字是2025年全年净利润的4.6倍,显示出管理层对行业持续高增长的强烈信心。与此同时,沪电股份正再次冲刺港股上市,拟募资用于产能扩张与研发。若成功,将成为继胜宏科技之后,A+H双上市的又一算力PCB标杆。
然而,这种重资产扩张也推高了财务杠杆。公司资产负债率从2023年末的38.7%升至2026年一季度的48.6%。尽管现金流依然充裕,现金及现金等价物余额增至43.92亿元,但高杠杆与重投入意味着公司对未来需求增速有着极高的刚性要求。
周期之刃:AI信仰动摇下的估值风险
尽管业绩亮眼,但资本市场的风向已在悄然变化。自Meta宣布出租闲置算力以来,市场对于“AI算力永久紧缺”的信仰开始松动。这一举动直接向产业链传递了一个信号:云厂商的资本开支增速可能出现边际放缓,甚至出现产能过剩的早期迹象。
这种情绪迅速传导至股价。在过去两年中,沪电股份市值从约1240亿元涨至2800亿元,涨幅超100%。然而,在2026年上半年业绩预告发布当日,股价却高开低走,收跌3.69%。这一反常现象折射出投资者对高估值与需求放缓之间矛盾的担忧。
从估值角度看,以2025年38.22亿元净利润计算,沪电股份当前动态市盈率已超过60倍。这一水平显著高于传统PCB企业的历史估值中枢。市场目前给予的溢价,不仅是对其PCB主业的定价,更是对其在全球AI基础设施扩张周期中稀缺卡位地位的预期。一旦AI服务器量产节奏放缓,或算力资本开支削减,这种高估值将面临巨大的下修压力。
时序错配:固定成本刚性与需求波动的博弈
对于沪电股份而言,最大的风险并非来自技术落后或竞争失利,而是“时序错配”。在行业上行期,大规模扩产是抢占市场份额的利器;但若需求增速在产能释放前降档,前期巨额投资形成的固定折旧将成为沉重的财务包袱。
此前两年,支撑AI硬件板块走牛的核心逻辑是“订单排不满、产能永远不够”。但如今,随着核心买家如Meta出现闲置算力出租,这一逻辑链条出现断裂风险。若下游服务器采购节奏趋缓,需求压力将沿产业链向上游PCB传导。届时,收入端的放缓将与成本端的刚性压力形成对冲,直接侵蚀利润表。
回溯历史,创始人吴礼淦当年在昆山稻田里投下3000万美元,赌的是大陆电子产业三十年的长周期崛起。如今,管理层投下176亿元扩产资金,赌的是AI算力需求能持续高增长至少3-5年,以消化新增产能。这种对周期的押注,既有其商业逻辑的合理性,也伴随着巨大的不确定性。
结语:在狂热与冷静间寻找平衡点
沪电股份的故事,是过去几年AI浪潮中最具代表性的商业样本之一。从PCB制造商到AI算力核心供应商,其成功得益于对技术趋势的精准把握和对客户需求的快速响应。然而,半导体与电子硬件行业固有的周期性特征,决定了没有任何一家企业能永远享受指数级增长。
对于投资者而言,关注沪电股份不仅要看其短期的业绩增速,更需审视其在全球AI产业周期中的位置变化。随着产能的逐步释放,未来的几个季度将是检验其“量价齐升”逻辑是否可持续的关键窗口。在估值泡沫与产业现实之间,沪电股份需要证明其增长不仅源于周期的红利,更源于其不可替代的竞争壁垒。毕竟,在科技投资的长跑中,活到最后的企业,往往不是跑得最快的,而是最能驾驭周期的。