AI支付雷声大雨点小?大厂角力背后的信任与生态迷局
沉默的战场:AI支付为何缺乏预期中的硝烟
2026年中期,互联网行业的焦点曾短暂聚焦于“AI支付”这一概念。京东、腾讯、阿里巴巴等科技巨头密集动作,意图将人工智能嵌入交易环节,打通智能体时代商业落地的“最后一公里”。按照常规的商业逻辑,当核心技术进入关键跃迁期,应用层理应掀起一场激烈的入口争夺战。然而,现实却呈现出一种诡异的平静。经过近一个月的市场发酵,AI支付并未如外界预想般引发激烈的用户迁移或行业洗牌,甚至连大厂之间的隔空角力也未激起明显的浪花。
这种“雷声大雨点小”的现象,折射出AI技术在金融基础设施领域的特殊复杂性。支付并非普通的服务入口,它是信任与价值的最终确认环节。当AI试图介入这一核心环节时,技术优越感往往让位于对用户习惯、安全底线及责任归属的深度考量。要理解这场看似停滞的战争,我们需要跳出单纯的营销视角,深入剖析AI与支付结合的内部驱动力及其面临的结构性阻力。
供需共振:AI与支付的必然牵手
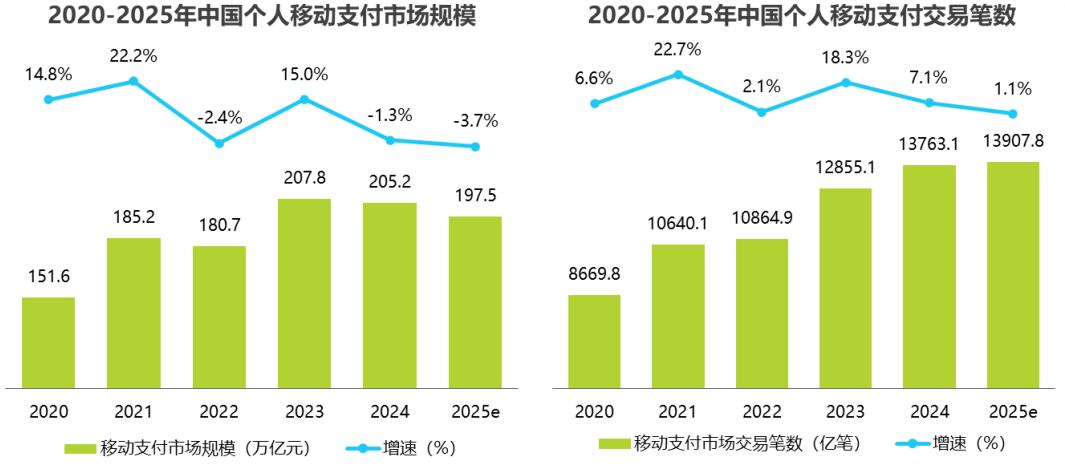
传统支付市场的增长瓶颈,是驱动此次变革的首要因素。根据艾瑞咨询2025年的数据显示,中国个人移动支付交易笔数虽保持小幅增长,但市场规模同比出现下滑,增速放缓至1.1%的低位,规模甚至缩减了3.7%。这一数据清晰地标示出,依靠人口红利和技术迭代带来的传统支付增量已趋近于零,市场进入存量博弈阶段。寻找新的增长极,成为支付行业及各相关方的共同命题。
与此同时,人工智能大模型的发展也进入了从“炫技”到“务实”的转折期。过去几年,业界曾陷入参数规模竞赛,从百亿到万亿参数的堆砌并未直接转化为商业价值。正如英伟达CEO黄仁勋在2026年GTC大会上所言,“有用的AI已经到来”,智能体(Agent)成为AI落地的核心载体。AI需要从可用的聊天工具,进化为能执行复杂任务的智能助理。
这种进化急需一个高频率、高价值的闭环场景,而支付正是这样一个完美的“最后一公里”。以千问为例,在其融入支付能力的半年内,便完成了3亿笔智能体支付,并支持了95%的通用智能体框架。微信支付亦明确表示,赋予智能体支付能力是其从效率工具向消费场景拓展的关键。
当用户逐渐习惯通过对话完成任务,传统的“搜索-比价-下单”链路变得冗余。“一句话购物”不再仅仅是科幻场景,而是技术演进下的必然选择。AI支付通过对话界面整合服务分发,将底层逻辑从“人找服务”重构为“服务找人”。这不仅是操作界面的简化,更是商业生态位的重新定义。
分化路径:大厂的不同博弈策略
尽管目标一致,但各巨头在AI支付的路径选择上呈现出显著的差异化特征,这反映了各自对安全、生态及用户体验的不同侧重。
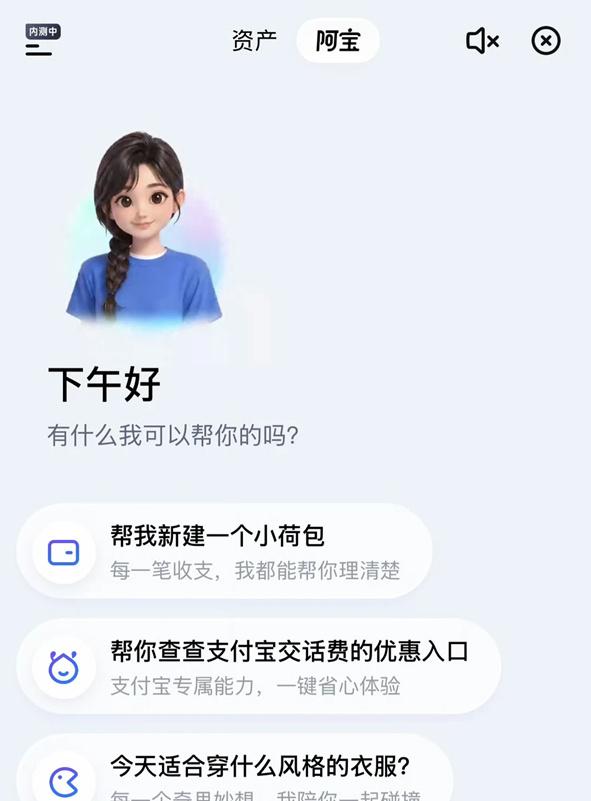
阿里巴巴采取了更为激进的服务重构策略。其推出的AI版支付宝,试图将一个庞大的APP转化为一站式对话界面。值得注意的是,阿里在此领域的探索长达三年,从早期的“支小宝”独立App折戟,到回归主端推出“AI付”、“Token Pay”等功能,显示出其坚定的决心。支付宝目前采用“双轨制”:一方面推动商户将服务封装为MCP(模型上下文协议)或Skill接口,供AI直接调用;另一方面,利用AI的“读屏”能力兼容尚未改造的小程序,以降低接入门槛。这种策略的核心在于重塑服务分发逻辑,将支付宝打造为智能体的超级入口。
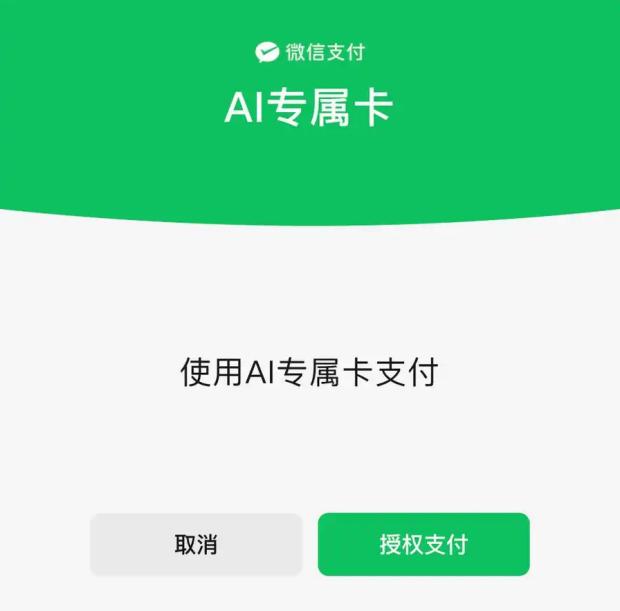
相比之下,腾讯的路径则显得更为保守和稳健。微信推出的AI专属卡,并非一个简单的支付接口,而是一个与主账号隔离的虚拟账户体系。该功能内置于微信零钱中,目前已接入智能体WorkBuddy,覆盖网购、外卖等高频场景。腾讯集团高级执行副总裁汤道生指出,这一设计是为了适配用户习惯的变化,将文档处理等能力转化为智能体可调用的接口。AI专属卡强调专款专用和安全隔离,通过设置限额来最大化降低风险。
这两种策略的分野,本质上是“超级入口”与“安全底座”的较量。阿里意在通过AI重构流量分发,掌握行业话语权;腾讯则倾向于在现有生态内进行功能增强,优先保障资金安全与用户隐私。正如“AIX财经”所分析,早期的担保交易解决了陌生人交易的信任问题,而今天的AI支付协议正在尝试建立类似的规则标准,以锁定下一代支付的底座。晚一步者,可能连入场资格都难以获得。
三重障碍:难以逾越的信任与规则高墙
尽管技术路径清晰,商业愿景宏大,但AI支付在落地过程中仍面临三大核心障碍,这也是其无法一蹴而就的根本原因。
首先是信任机制的缺失。支付不仅是技术行为,更是心理契约。当前的大语言模型仍存在幻觉率和常识误解率,这意味着AI可能在理解用户意图时出现偏差。如果AI因理解错误导致误购,或者因逻辑混乱推荐了高价商品,用户如何信任这个黑盒系统?目前,即便是在高频低价场景下,多数AI支付仍保留人工确认环节,这实际上削弱了AI支付的便捷性优势,使得部分用户认为其“多此一举”。
其次是跨平台的数据与接口壁垒。尽管移动支付领域的“互联互通”已在一定程度上推进,但在AI支付层面,由于涉及庞大的商业利益和数据主权,不同平台间的智能体通信标准尚未统一。阿里、腾讯、京东等巨头的智能体框架各自独立,导致AI在跨平台执行任务时面临严重的割裂感。用户无法在同一个AI助手里无缝调用不同平台的商品和服务,这种碎片化体验严重制约了AI支付的规模化应用。
最后是责任划法的模糊空间。在复杂的商业场景中,责任界定往往比技术实现更难。例如,当AI自动扣款后发现价格高于用户心理预期,如何定义“贵”?当涉及“仅退款”纠纷时,AI如何分辨用户是善意维权还是恶意欺诈?在现行法律框架下,AI作为执行者,其决策失误导致的损失由谁承担?是算法开发者、平台运营方还是用户本人?这些法律与伦理问题的未决,使得监管机构和企业都不敢轻易放开手脚。
基础设施的博弈:不得不打的阵地战
尽管存在诸多挑战,但围绕AI支付入口的战争并未停止,反而在静默中加速推进。这并非因为问题已解决,而是因为基础设施的建设具有紧迫的窗口期。
在工业时代,谁掌握了物流网络,谁就掌握了流通命脉;在智能体时代,谁掌握了支付接口,谁就掌握了价值流转的节点。尽管目前的AI支付在用户体验和责任界定上尚不完善,但任何试图在基础设施完善后才下场竞争的企业,都将付出极高的转换成本。对于互联网巨头而言,这不仅仅是一个功能升级,更是生态主导权的争夺。
未来的AI支付,大概率不会是一场非黑即白的颠覆,而是一个渐进式的融合过程。短期内,它将以“辅助决策+人工确认”或“特定场景全自动”的形式存在,逐步建立用户信任。长期来看,随着多模态大模型推理能力的提升、跨平台协议的统一以及相关法律法规的完善,AI支付有望实现真正的自动化闭环。
在这个过程中,企业需要关注的不再仅仅是支付技术的先进性,而是如何构建透明的信任机制、如何推动生态的开放合作、以及如何明确算法决策的责任边界。只有当技术理性与商业伦理达成平衡,AI支付才能从“雷声大雨点小”的观望期,迈向真正爆发增长的新阶段。这场战争没有硝烟,却关乎每一个互联网玩家的未来生态位。