AI算力红利期尾声?云厂商利润率背后的定价权转移与供需拐点预测
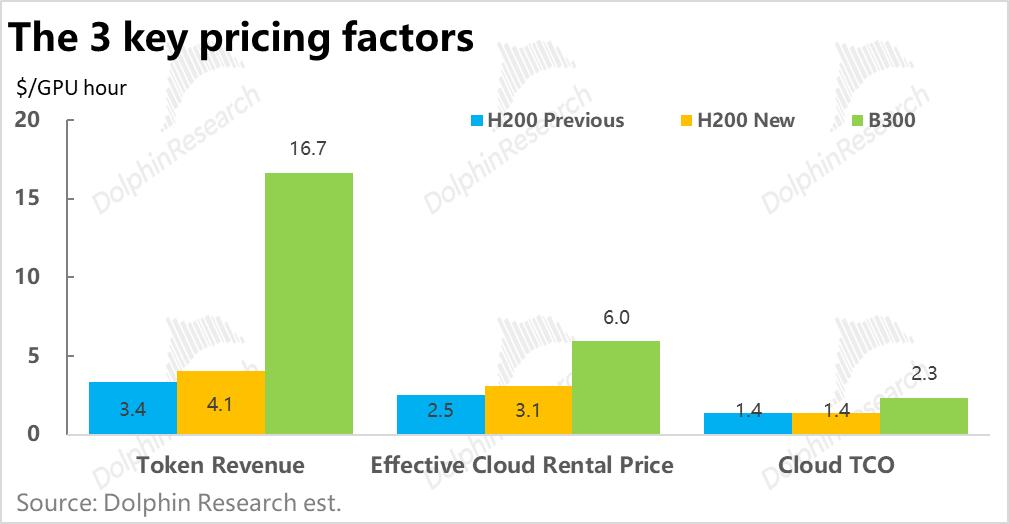
在人工智能浪潮席卷全球的当下,公众目光往往聚焦于大模型能力的突破或应用端的爆发,却较少有人深究云厂商在这一庞大产业链中究竟分得了多少蛋糕。近期数据显示,云厂商的AI业务利润率表现超出市场预期,这一现象背后隐藏着算力产业链中深刻的定价权转移逻辑。如果我们剥离掉技术的喧嚣,从第一性原理出发,影响云厂商利润率的核心变量其实非常清晰:终端用户为大模型支付的Token价格、AI实验室为使用算力支付的租赁价格,以及云厂商提供算力的综合成本。这三者之间的博弈,决定了AI时代的财富流向。
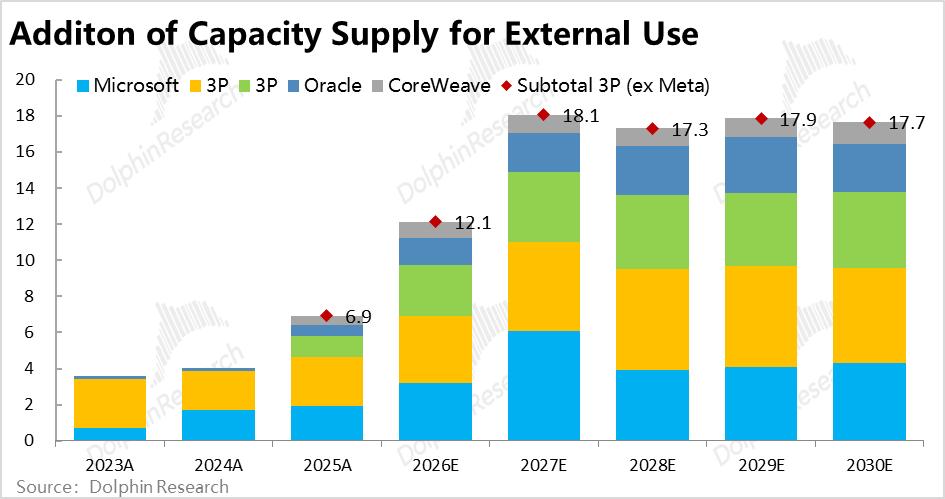
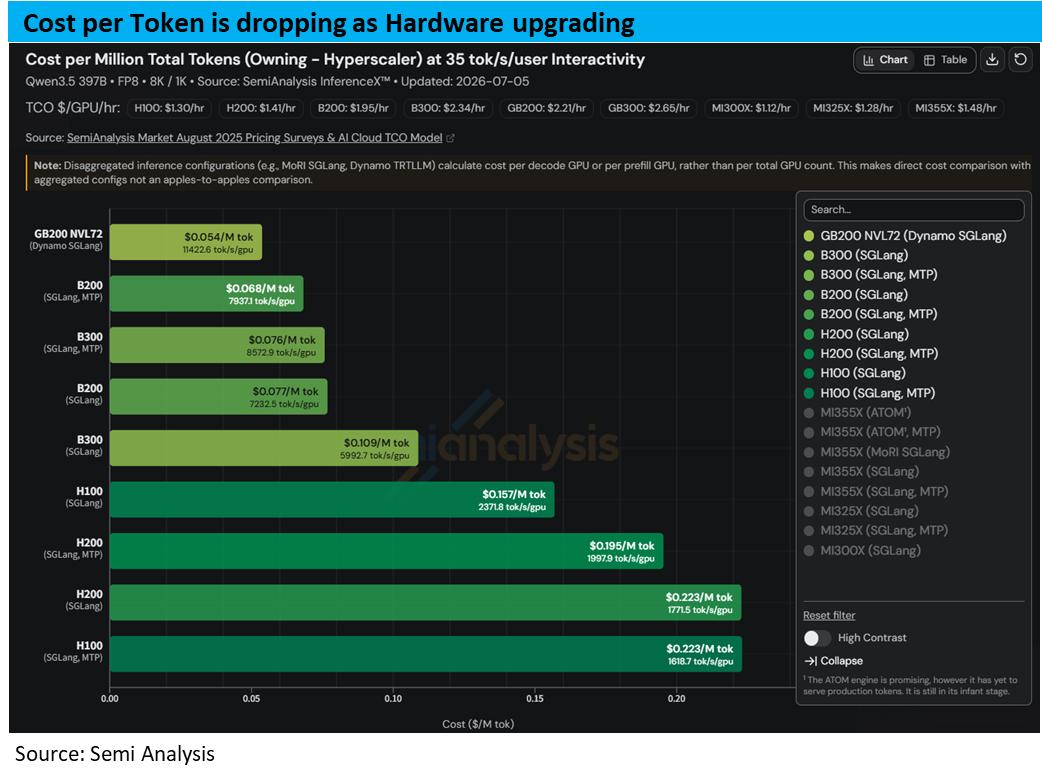
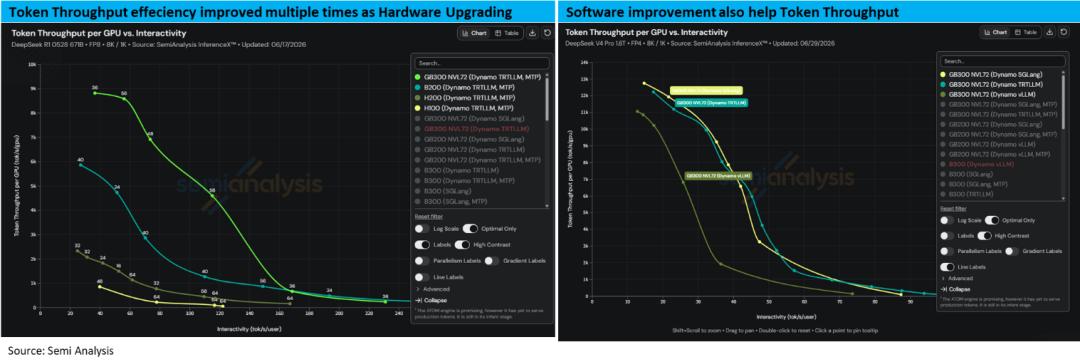
大模型定价呈现出一种诡异的“停滞”状态。尽管模型迭代迅速,能力大幅提升,但以Anthropic为代表的头部模型商,其按量计费的Token价格并未随性能提升而大幅上涨,反而维持在区间震荡甚至直线状态。与此同时,算力的单位生成成本却呈现出明显的通缩趋势。以H100到GB200 NVL72的代际更替为例,每百万Token的生成成本急剧下降至前代的四分之一。这种成本通缩并非源于硬件价格暴跌,而是得益于芯片性能的提升幅度远远超过了价格涨幅。硬件效率的飞跃与软件工程的优化共同作用,使得每一代芯片的性能红利大部分被让渡给了下游,而非通过涨价转化为上游芯片厂商的额外利润。
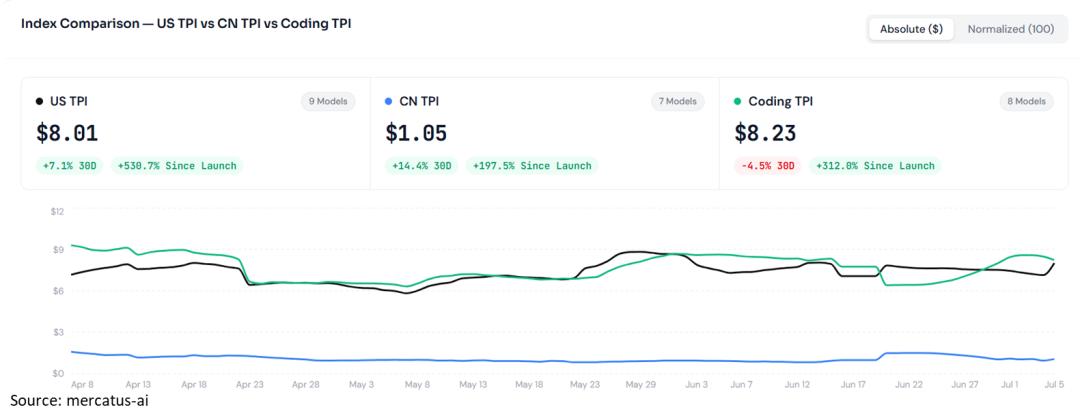
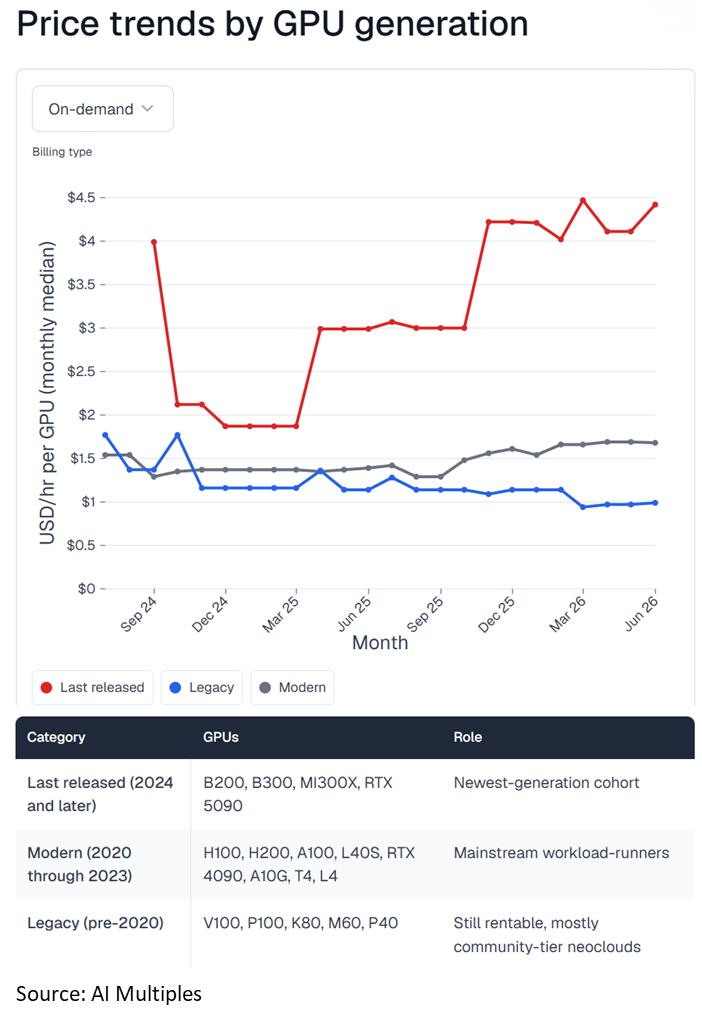
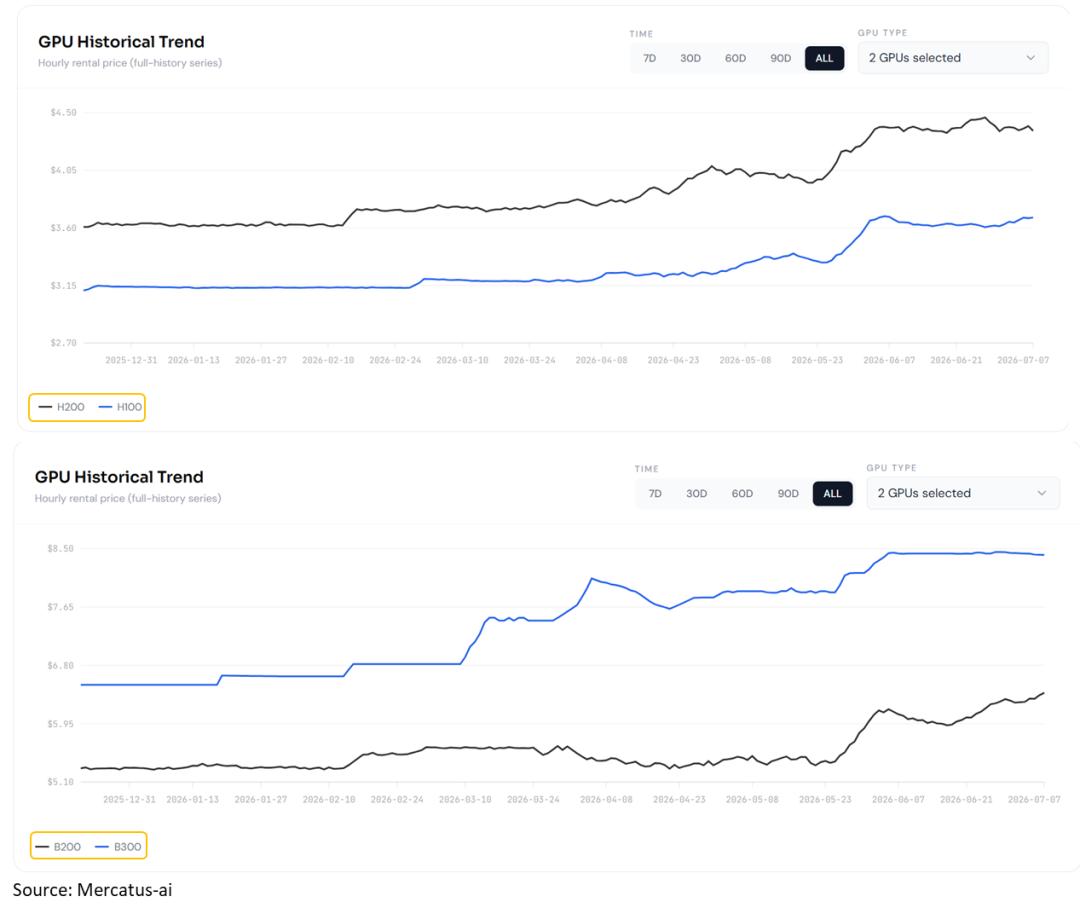
在这一背景下,云厂商的议价能力开始显现。虽然模型商保留了大部分性能提升带来的利润,但云算力租赁价格自2025年底以来进入了上行周期。不仅最新代的B200等芯片租赁价格上涨显著,连已上市数年的H200等老芯片价格也逆势上涨15%至20%。这种全生命周期的涨价信号,验证了当前算力的严重供不应求,也表明云厂商在产业链中的议价权正在增强。即便是毛利较低的“裸金属”IaaS业务,其利润率也迎来了实质性提升。
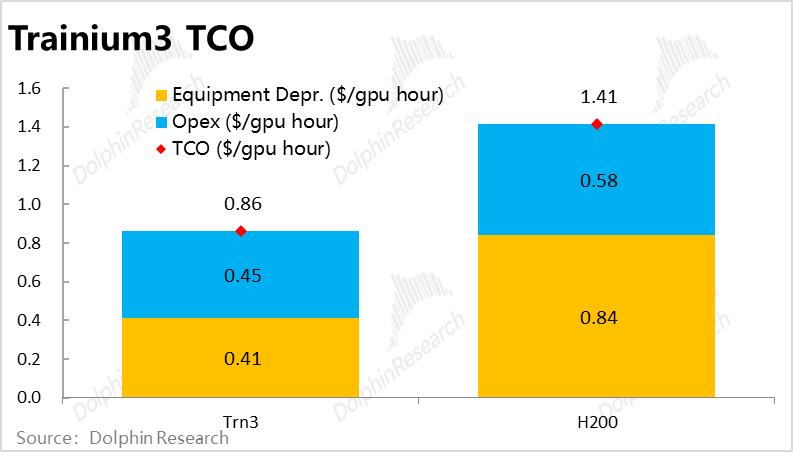
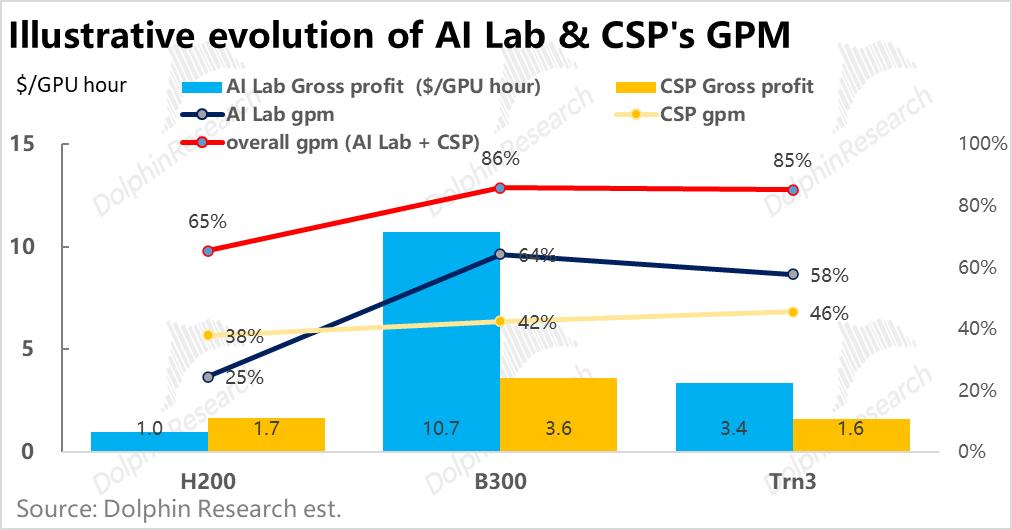
从定量测算的视角来看,这种利润率的改善并非空穴来风。在控制变量的模拟中,如果保持H200芯片不变,仅考虑软件技术进步带来的20%以上效率提升以及云租赁价格20%的上涨,云厂商的单GPU每小时毛利可从0.8美元提升至1.7美元,毛利率从31%跃升至38%。若进一步引入性能更强、能效比极高的B300芯片,云厂商的毛利率还能在此基础上进一步提升。更值得关注的是云厂商自研芯片的作用,如AWS的Trainium 3芯片,其综合TCO成本比H200低近40%,在同等性能下能实现高达85%的综合毛利率。这意味着,只要定价策略得当,自研芯片不仅能提升云厂商自身的利润率,还能有效吸引模型商将负载迁移至自有平台。
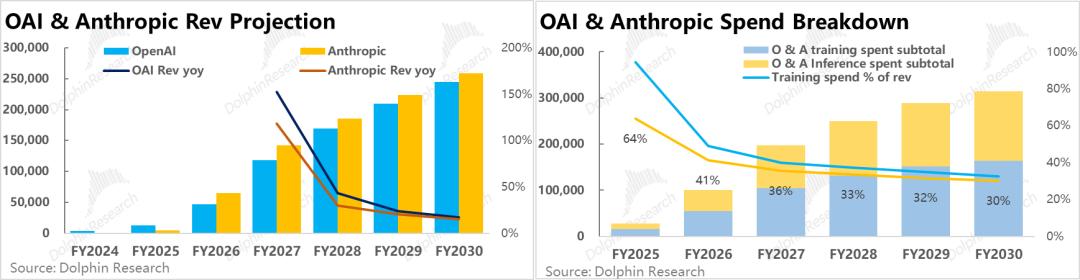
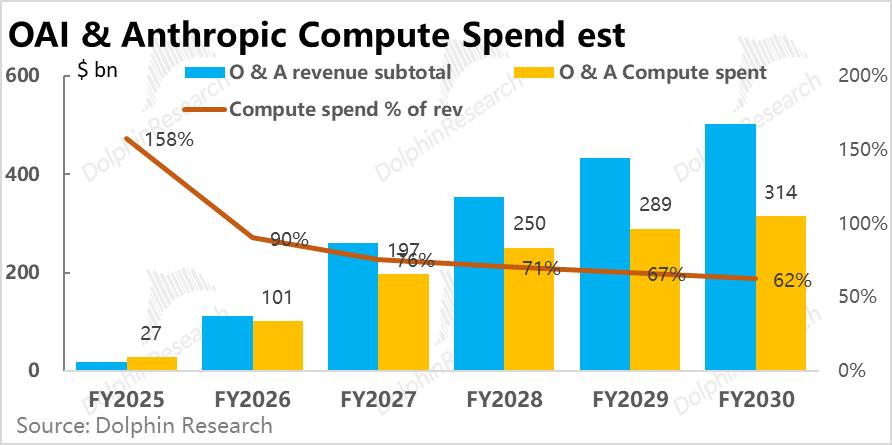
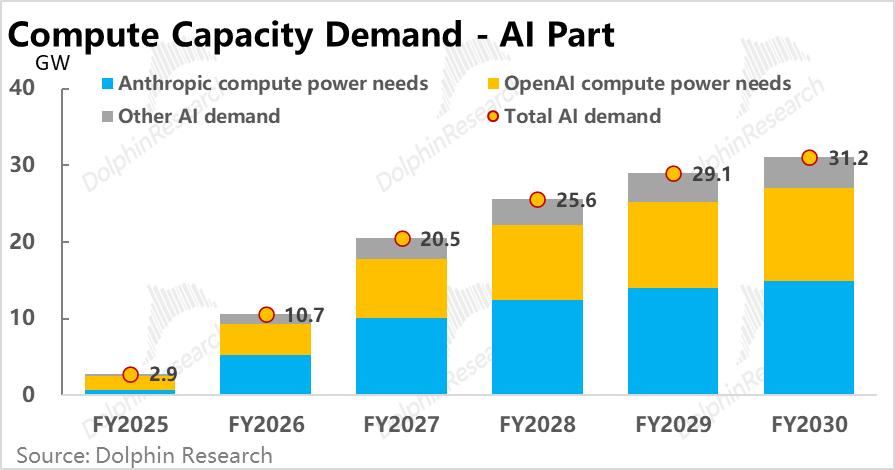
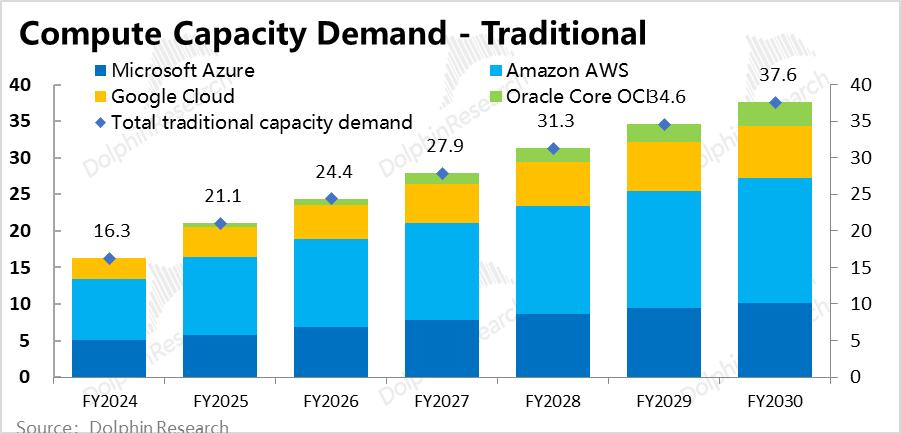
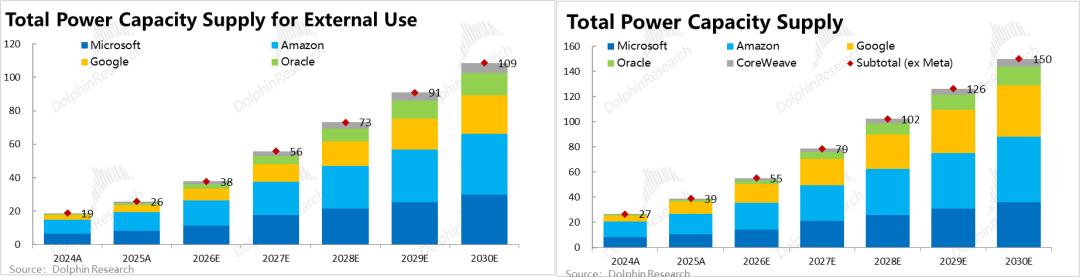
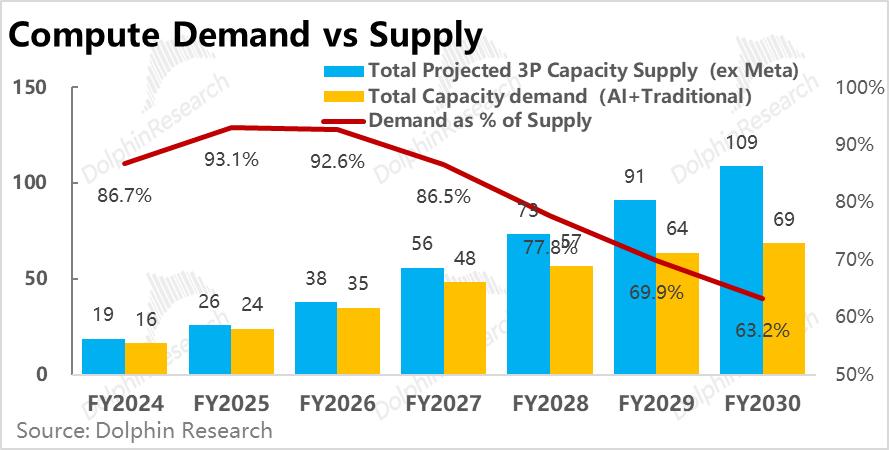
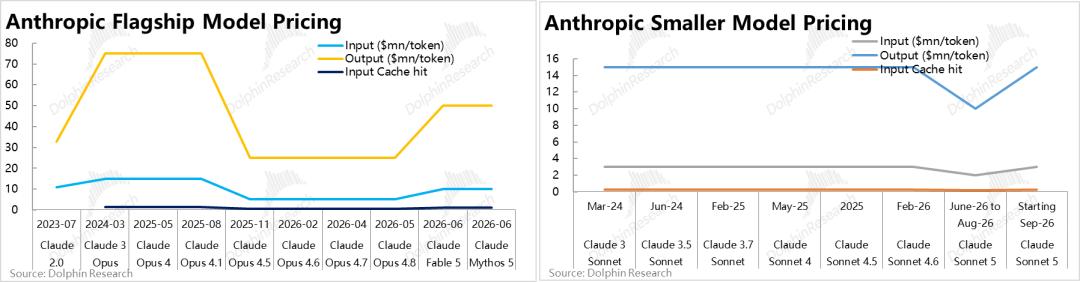
然而,繁荣的表象之下,供需关系的结构性矛盾正在悄然积累。要判断行业的长远趋势,必须将需求端和供给端置于同一标尺下衡量。我们将AI模型公司的年度经常性收入(ARR)与云厂商的资本支出(Capex)统一转化为算力规模(GW)进行对比。假设两大头部AI模型公司到2030年营收达到2500亿美元量级,且增速在2028年后回归常态,测算显示到2028年,AI+传统云计算的总算力需求约为53 GW。相比之下,几大头部云厂商计划上线的可对外出租算力规模将达到73 GW。
这一数据揭示了一个关键转折点:从2024年至2026年,算力市场仍保持紧平衡,但到2027年供需关系将回归常态,而到了2028年,算力供给将出现明显过剩,缺口可能达到20 GW以上。这一预测并不意味着AI发展将停滞,而是指市场目前线性外推的Capex增长预期过于乐观。市场提前计价了“尚未出现但期待中的”巨大增量需求,导致算力建设在2027年左右可能达峰。一旦AI应用场景的爆发速度不及预期,云厂商的Capex投入可能随之回调,这将直接冲击上游硬件厂商的收入增长逻辑。
这种供需拐点的出现,将对产业链不同环节产生差异化影响。对于上游硬件芯片厂商而言,这构成了双重利空。一方面,云厂商自研芯片性能的逼近使得外部芯片商的议价权下降,为了留住客户,芯片商不得不让渡更多利润;另一方面,如果Capex在2027年见顶,芯片厂商面临的是收入总量的下滑风险,而云厂商凭借存量算力,受到的影响更多是增速放缓而非绝对值的缩减。
对于云厂商自身而言,局面则更为复杂。短期内,利润率提升是确定性收益;但长期看,算力过剩将加剧行业竞争。为了争夺有限的模型商订单,云厂商可能不得不降低租赁价格,导致议价权走弱,利润率面临挤压。除非云厂商能进一步提升自身的模型能力,减少对外部模型的依赖,否则在激烈的价格战中,其表现将出现明显的分化。能够强势绑定头部AI Lab、获取大规模算力订单的云厂商,或许能在逆风中实现收入增速的上修,而缺乏差异化竞争力的厂商则可能陷入被动。
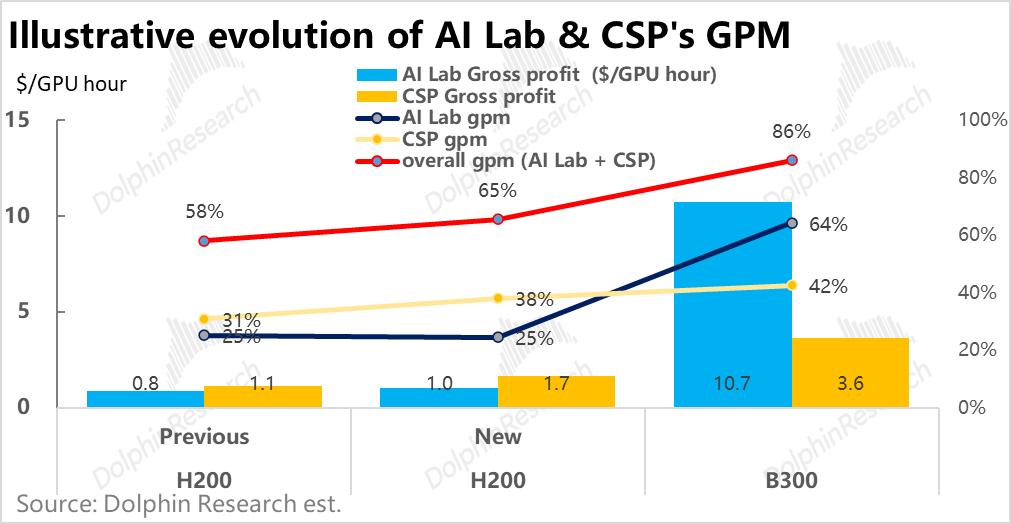
综上所述,AI算力行业正从早期的“蓝海盛宴”逐渐走向“理性博弈”的阶段。利润的重心正从上游硬件向下游的云厂商和模型商转移,尤其是云厂商通过软硬件协同优化和议价权提升,分享了技术迭代的主要红利。然而,基于当前预期的供需测算显示,2028年左右可能出现的算力供过于求,将对市场的线性增长预期构成挑战。投资者需警惕Capex见顶带来的上游硬件风险,同时关注云厂商在竞争加剧环境下的分化趋势。未来的投资逻辑,将从单纯的“算力建设”转向“算力运营效率”与“商业闭环能力”的深层比拼。在这个从盛宴到“剩宴”的过渡期中,唯有具备极致成本控制能力和稳定客户绑定的企业,才能穿越周期,实现长期价值。