SK海力士IPO背后的生死局:从濒临破产到垄断AI存算
资本市场的狂欢与背后的历史重负
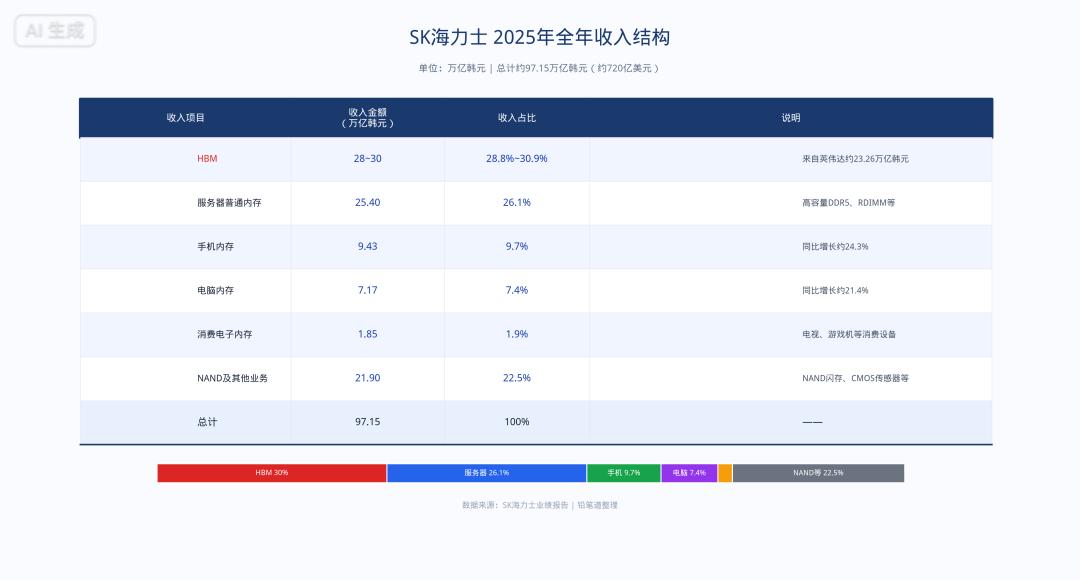
当SK海力士在纳斯达克以265亿美元的募资规模登上史上第二大IPO的宝座时,市场将其视为AI红利下存储巨头加冕的标志性事件。股价冲高至1.22万亿美元市值的光环背后,是该公司过去一年惊人的财务表现:97.15万亿韩元的营收与42.95万亿韩元的净利润,折合人民币约1950亿元。然而,若将视线拉回二十年前的亚洲金融危机现场,这家曾经名为“现代电子”的企业,曾在银行团注资下勉强喘息,甚至被戏称为“铜钱股”。
这种从濒死边缘到万亿市值的剧烈反转,并非仅仅依靠押注AI趋势的运气。SK海力士的崛起史,是一部在巨头夹缝中求生、在技术断崖前坚持、以及在生态绑定中博弈的残酷教科书。它证明了在半导体这个重资产、长周期的行业中,真正的护城河不仅在于技术本身,更在于对产业周期的耐心和对客户需求的极致响应。本文将剥离资本市场的光环,深入剖析SK海力士如何在三星的阴影下突围,以及其与英伟达的深度绑定将如何重塑未来的存储格局。
银行救急与战略收缩:被迫聚焦的起点
海力士的起点并非辉煌,而是危机。1997年亚洲金融危机爆发时,韩国财阀普遍面临高杠杆扩张带来的债务陷阱。当时的现代电子虽拥有DRAM技术积累,但业务庞杂,涵盖手机、显示器、通信设备等非核心领域,且严重依赖银行贷款。金融危机后,韩国政府推动财阀重组,现代电子与LG半导体合并,却因此背负了约6万亿韩元的巨额债务。2001年互联网泡沫破裂,全球半导体需求骤降,现代电子的资产负债表濒临崩溃。
在这场生死存亡之际,韩国债权银行团接管了公司控制权,通过债务重组、债转股等方式延缓了公司倒闭。这一时期,海力士被迫进行了一场近乎残酷的战略收缩:出售手机、显示器、通信设备及非存储半导体业务,甚至卖掉首尔总部,最终剥离为一家纯粹的存储芯片公司。这种“断臂求生”的策略虽然痛苦,却意外地塑造了海力士后来的核心竞争力——高度专注。没有了其他业务线的现金流补贴,海力士必须将全部资源投入到存储芯片的研发与制造中。这种背水一战的压力,迫使它必须找到一条不同于三星的差异化生存之路,也为后来押注高带宽内存埋下了伏笔。
2011年,SK集团以约3万亿韩元取得海力士控制权,为这家企业注入了急需的资金与信用背书。SK集团的稳定现金流帮助海力士摆脱了“没钱研发-产品落后-收入下降”的恶性循环,使其有能力重新投入晶圆厂建设和工艺升级。然而,此时的海力士在DRAM市场份额仅居第二,远低于三星的60%。在规模与资本均处劣势的情况下,正面硬刚标准化DRAM市场显然不是明智之举,寻找一个巨头尚未完全垄断的高附加值细分市场,成为海力士破局的关键。
被三星逼出的HBM赛道:长期主义的胜利
高带宽内存(HBM)的成功,常被误解为海力士预见了AI爆发的先见之明。事实上,这是一次在巨头压力下被动选择的差异化突围。2012年SK收购海力士时,三星电子的市值是海力士的十倍,且在DRAM领域占据绝对主导。海力士管理层意识到,若继续在标准化DRAM市场与三星拼规模、拼成本,胜算渺茫。因此,公司将目光锁定在AMD的GPU架构瓶颈上——传统显存带宽不足,成为制约图形处理性能的短板。
2009年,海力士启动HBM研发,并于2014年与AMD合作推出第一代产品。然而,早期的HBM市场极其狭窄,主要局限于少数高端显卡。第二代HBM甚至落后于三星,公司内部曾激烈讨论是否停止开发。这种“投入大、回报小”的局面持续了多年,直到2019年前后,海力士斥巨资建设的HBM封装设施一度被视为“令人头疼”的负担,利用率低迷。就在业界质疑这一战略时,2022年底生成式AI的爆发彻底改变了需求格局。
大语言模型的训练需要处理海量数据,GPU计算速度的提升使得普通DRAM的带宽成为明显瓶颈。HBM凭借其通过硅通孔(TSV)技术实现的多层堆叠特性,提供了极高的数据传输带宽,瞬间成为AI加速器的必需品。海力士这批提前建成的产能,突然变成了稀缺资产。更重要的是,HBM不仅仅是存储芯片,更是一个复杂的封装工程。它需要将多层DRAM晶圆磨薄、打孔、堆叠并连接,对散热、变形和良率的要求极高。竞争对手即使购买同样的设备,也无法在短期内复制海力士十多年试错形成的工艺经验。这种时间积累形成的“隐形壁垒”,成为了海力士对抗三星最有力的武器。
良率为王:封装工艺决定的市场胜负手
在半导体行业,良率往往是决定商业成败的核心指标。对于HBM而言,良率的差距会被成倍放大。普通DRAM良率下降,损失的可能是一颗芯片;而HBM良率下降,损失的往往是一整组经过昂贵堆叠和封装工艺的成品。海力士与三星在HBM领域的竞争,本质上是封装工艺的竞争。
海力士采用了MR-MUF(大规模回流焊—模塑底部填充)工艺。该工艺先将多层芯片叠起,通过集中加热使微凸点同时熔化连接,再注入液态保护材料完成封装。相比之下,三星长期坚持的TC-NCF路线则更为复杂,需逐层放置薄膜并控制温度压力,虽理论上缺陷更少,但在高堆叠层数下制造难度呈指数级上升。2024年的市场分析数据显示,海力士HBM3的生产良率约为60%-70%,而三星仅徘徊在10%-20%。尽管三星否认这一数据,但良率的巨大差距直观地反映在了商业结果上。
高良率带来了制造业的正向循环:海力士能更早向客户提供充足样品,快速通过认证,获得大额订单以维持生产线高负荷运行。产量的增加又为工程师提供了更多数据以优化工艺,进一步提升良率。反之,三星陷入负向循环:样品不足导致认证延迟,缺乏大订单使工艺改进缺乏数据支撑,不得不继续投入资金追赶。2024年5月,三星的HBM3E尚未通过英伟达测试,而海力士早已开始交付HBM3E。这短短几个月的认证窗口期差距,足以让海力士锁定下一代AI加速器的大部分订单。英伟达每推出一代GPU,都会提前确定HBM规格与供应商,一旦错过认证窗口,意味着错过整整一代产品的红利期。到2024年中,海力士当年的HBM产能已售罄,2025年的供应也近乎被预订完毕,而三星直到8月才勉强通过八层HBM3E的测试。
三角协同:绑定英伟达与台积电的独特生态
海力士的成功,离不开其独特的“抱大腿”策略。不同于三星垂直整合全产业链的模式,海力士选择将AMD、英伟达和台积电纳入其产品开发流程,形成了一种罕见的三角协同关系。
早期与AMD的合作确立了海力士“伴随客户共同开发”的模式。在英伟达H100时代,海力士不再仅仅提供标准内存,而是配合英伟达的GPU架构,解决带宽、功耗和封装协同问题。2022年,海力士根据英伟达的产品节奏提前扩产,确保了H100的顺利出货。这种深度绑定在HBM4时代进一步加深。2026年6月,双方宣布多年技术合作,覆盖未来AI基础设施、超级计算机及机器人平台,英伟达甚至提供AI工具协助海力士进行芯片设计与工厂数字孪生优化。
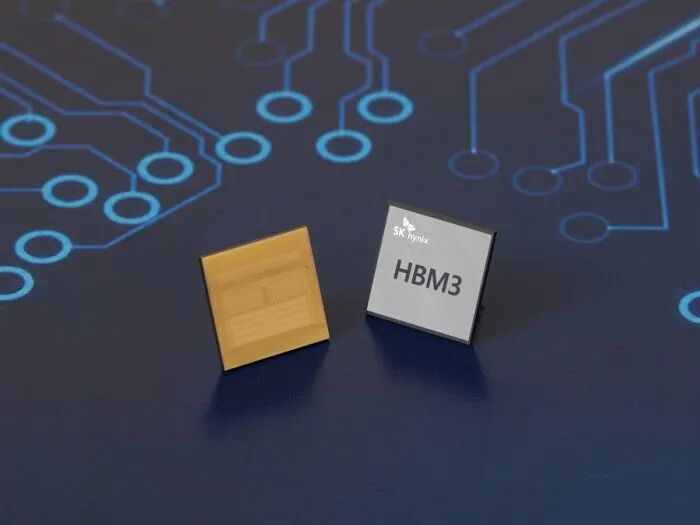
与此同时,海力士与台积电的合作补上了关键一环。HBM4的基础芯片需要先进逻辑制程,而海力士缺乏尖端逻辑代工能力,因此委托台积电生产。此外,在英伟达的AI加速器中,GPU与HBM需通过台积电的CoWoS先进封装工艺整合在同一中介层上。海力士提供堆叠DRAM,台积电负责逻辑芯片与封装,英伟达定义架构。这种分工协作使得海力士能够集中资源优化其核心优势——堆叠与量产能力。
然而,这种外部联盟模式也伴随风险。海力士必须与竞争对手争夺台积电有限的先进封装产能。一旦台积电产能紧张,海力士无法像三星那样在集团内部调配资源。三星的垂直整合模式在HBM4时代重新显示威力,能够同时推进DRAM与底层芯片,并借助HBM订单带动代工业务。但短期内,海力士凭借更早的良率突破和深度绑定,依然占据了市场主导权。
依赖的双刃剑:在巨头阴影下跳舞
随着HBM成为海力士的主要利润来源,其对单一客户的依赖日益加深。招股文件显示,2025年英伟达贡献了海力士近24%的总收入。HBM4引入的客户定制逻辑底层芯片,使得为英伟达开发的内存难以直接适用于其他AI芯片厂商。这种定制化加深了合作,也提高了转换成本。
但这种绑定也是一把双刃剑。若英伟达推迟GPU发布、减少单颗处理器的内存用量,或改变封装方案,海力士为英伟达提前准备的产能将面临闲置风险。2026年6月,黄仁勋明确表示三星、海力士和美光均通过了Vera Rubin平台的HBM4认证,三家厂商均进入生产阶段。英伟达显然不愿长期依赖单一供应商,一旦三星良率稳定并提升供应,订单分配格局可能再次变动。
海力士试图通过寻找谷歌等其他客户分散风险,但在短期内,英伟达的地位无可替代。这份多年协议虽提供了商业确定性,但也意味着海力士的生产节奏、资本开支甚至技术路线,都将深度受制于英伟达的产品规划。在AI狂飙突进的背后,存储巨头的命运已与算力巨头的步伐紧密相连,这种共生关系既是护城河,也是潜在的脆弱点。对于投资者而言,理解这种深度绑定背后的逻辑与风险,比关注短期的股价波动更为重要。
在半导体行业的漫长周期中,没有永远的赢家,只有不断的进化。SK海力士从濒临破产到垄断HBM市场,靠的不是偶然的机遇,而是对技术细节的极致追求、对产业周期的耐心坚守,以及对生态伙伴的深度整合。然而,在英伟达的阴影下,它必须时刻警惕供应链的变动与技术路线的更迭。未来的竞争,不仅是存储技术的较量,更是生态协同能力与抗风险能力的综合比拼。