瑞为技术港股上市:从民航霸主到特专科技,视觉AI的下一个增长极在哪?
在人工智能从通用大模型向垂直行业深度渗透的2026年,视觉智能领域的龙头企业瑞为技术(07656.HK)正式敲钟。7月8日,这家源自福建厦门的企业成功在香港联合交易所主板挂牌,成为继一系列科技巨头后,又一家在18C特专科技板块登陆的标志性企业。此次IPO不仅是一次资本市场的亮相,更是视觉AI技术从“概念验证”走向“规模化落地”的重要里程碑。
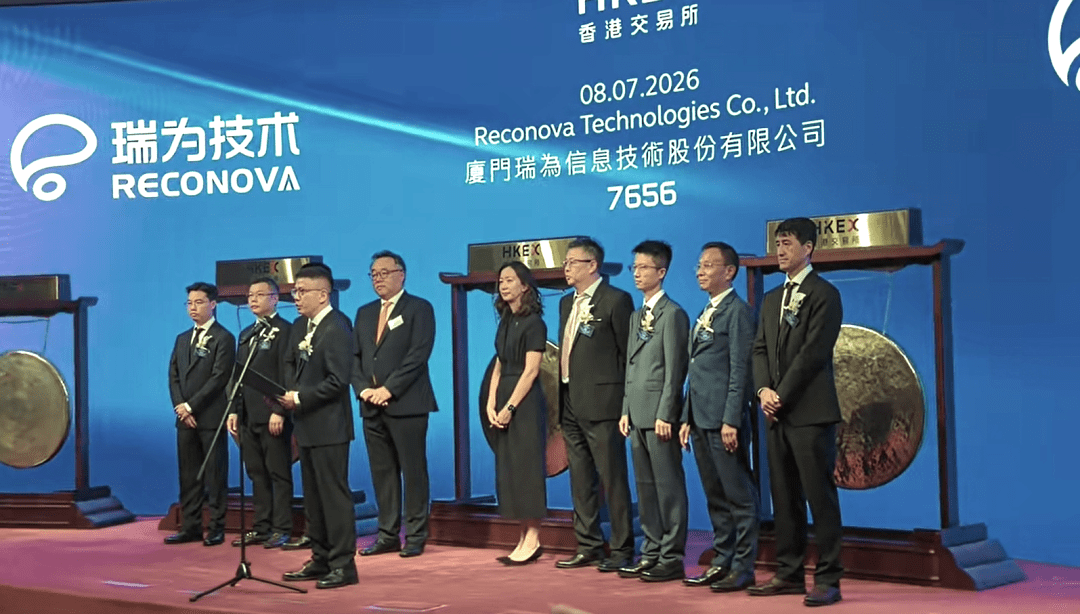
瑞为技术此次全球发售2808.70万股H股,定价21.66港元,募集资金总额约6.08亿港元,募资净额约5.29亿港元。然而,更具戏剧性的是市场对其价值的认可:公开发售部分获得了高达3646.06倍的超额认购,而国际发售部分也获得了3.08倍的认购。这种“冷热不均”中的极致热度,折射出资本市场对具备硬核技术壁垒、且在特定垂直领域拥有垄断性优势的AI企业的极高预期。
回顾瑞为技术的发展路径,其成立于2012年,正值中国移动互联网爆发的前夜。彼时,大多数AI公司仍在探索通用的图像识别算法,而瑞为技术选择了一条更为艰难且垂直的道路:面向B端企业提供基于视觉智能的产品和技术。不同于C端应用对流量和免费模式的依赖,B端市场更看重稳定性、准确性和特定场景下的解决方案能力。瑞为技术依托自主研发的视觉大模型、深度学习技术、多光谱成像技术以及软硬件协同设计能力,构建了一套完整的视觉感知、认知及推理体系。
从市场地位来看,瑞为技术的数据极具说服力。根据弗若斯特沙利文的资料,2025年按收入计,瑞为技术在中国民航企业视觉智能产品市场排名第一,市场份额达到8.7%。这一数字背后,是其对民航领域复杂场景的深度理解。民航机场不仅客流量巨大,且对安全性、通行效率有着极高的要求。传统的监控手段往往依赖人工复核,效率低下且存在盲区。瑞为技术的视觉智能产品能够实现对异常行为、未授权进入、行李异常等风险事件的实时识别与预警,极大地提升了民航运营的安全边界与管理效率。
8.7%的市场份额在To B的细分市场并非微不足道的数字。在高度碎片化的企业级服务市场中,能够占据头部位置,意味着瑞为技术已经建立了深厚的客户壁垒和技术护城河。其客户不仅包括国内主要的枢纽机场,还延伸至全球多个国家的航空系统。这种跨地域、高标准的服务能力,证明了其技术架构具备高度的可扩展性和稳定性。
然而,民航市场虽然稳定,但天花板相对有限。瑞为技术的野心显然不止于此。数据显示,2025年其在中国商业空间企业视觉智能产品市场排名第四,市场份额为1.7%。虽然份额低于民航领域,但商业空间(包括零售商场、写字楼、酒店等)的场景更为多样化,商业价值挖掘潜力更大。在商业空间中,视觉智能不再仅仅用于安防,更延伸至客流分析、消费者行为洞察、智能导购、无感支付等增值服务。瑞为技术通过视觉认知技术,帮助商业空间实现从“被动监控”到“主动运营”的转变,这为其带来了新的增长曲线。
除了民航和商业空间,瑞为技术还布局了安全驾驶领域。随着智能网联汽车(ICV)的普及,车载视觉系统成为自动驾驶和辅助驾驶的核心传感器之一。与室外环境不同,车载视觉需要在极端天气、强光、弱光等复杂条件下保持极高的识别准确率。瑞为技术利用其多光谱成像技术和深度学习算法,提升了系统在恶劣环境下的鲁棒性,这与其在民航和安防领域积累的技术能力具有高度的协同效应。
此次上市募集的6.08亿港元资金,将如何运用?虽然招股书细节未完全公开,但结合行业趋势,我们可以推测资金主要将流向三个方向:一是研发投入,特别是视觉大模型在垂直领域的微调与优化;二是市场拓展,进一步下沉至二三线城市及海外市场;三是生态建设,通过开放平台吸引开发者和合作伙伴,构建视觉智能应用生态。
从更宏观的视角来看,瑞为技术的上市反映了中国AI产业发展进入新阶段。过去几年,资本市场追逐的是通用大模型的“基座能力”,如文本生成、图像生成等。随着应用层的爆发,投资者开始关注那些能够将AI技术与具体行业痛点紧密结合、具备明确盈利模式的公司。瑞为技术之所以获得高倍数认购,正是因为它代表了“AI+垂直行业”的成功范式:不追求泛化的智能,而是在特定领域做到极致。
值得注意的是,瑞为技术的技术架构强调了“视觉感知、视觉认知、视觉推理”的三层结构。感知是基础,解决“看见”的问题;认知是核心,解决“看懂”的问题;推理则是升华,解决“预判”和“决策”的问题。这种分层架构使得其系统不仅仅是一个识别工具,更是一个能够辅助人类决策的智能体。在民航场景中,这表现为从“检测到异常”到“评估风险等级”再到“推荐处置方案”的闭环;在商业场景中,这表现为从“识别顾客”到“分析偏好”再到“推送个性化优惠”的转化。
当然,挑战依然存在。随着多模态大模型的发展,通用AI在视觉任务上的能力也在快速提升,这可能对垂直领域的专业模型构成降维打击。瑞为技术必须持续投入研发,保持其在特定数据积累、行业Know-how(诀窍)以及软硬件协同上的优势。此外,数据隐私和伦理问题也是企业级AI必须面对的合规挑战。如何在提升效率的同时保障数据安全,将是其长期竞争力的重要组成部分。
从资本市场的反馈来看,3646倍的认购倍数是一个信号。它表明,在经历了AIGC的狂热与冷静期后,市场变得更加理性,也更看重技术的实质价值和应用场景的真实需求。瑞为技术的上市,不仅为其自身提供了发展的弹药,也为整个视觉智能行业树立了一个标杆:只有深耕场景、技术过硬、商业逻辑清晰的企业,才能在AI的下半场竞争中脱颖而出。
未来,随着18C特专科技制度的完善,我们可能会看到更多像瑞为技术这样的硬科技企业在港股上市。它们或许不像互联网巨头那样拥有海量的C端用户,但它们扎根于实体经济,赋能千行百业,具有更稳健的增长性和更强的抗周期能力。瑞为技术的故事,只是中国AI产业从“技术驱动”向“价值驱动”转型的一个缩影。
对于投资者和行业观察者而言,关注瑞为技术的后续表现,不仅要看其股价波动,更要观察其在民航、商业、驾驶三大场景中的渗透率变化、新客户的获取能力以及研发投入的转化效率。这些指标将更真实地反映其长期价值。毕竟,在AI的浪潮中,能沉下心来解决具体问题、创造实际效益的企业,最终才能穿越周期,实现可持续的增长。
瑞为技术的成功上市,标志着视觉智能技术在B端市场的成熟。它不再是一个炫技的概念,而是一个能够量化收益、提升效率、降低风险的基础设施。从厦门出发,走向全球航空与商业空间,瑞为技术正在用代码和算法,重新定义我们观看世界的方式。这一过程才刚刚开始,而接下来的增长曲线,或许会比资本市场今天的掌声更加精彩。