算力利用率不足30%:万亿智算投资背后的空置泡沫与行业出清危机
繁荣表象下的闲置黑洞:数据撕裂的算力真相
2026年的初夏,中国算力版图呈现出一幅极具张力的二元图景。一方面,国家数据局发布的宏观数据令人振奋:我国智能算力总规模已攀升至1882 EFLOPS,在用算力中心标准机架突破1445万架。全国近300个智算中心项目横跨29个省份,仅2025年第一季度,128个项目的合计总投资便超过4300亿元。与此同时,AI词元调用量的爆发式增长更是直观佐证了需求的旺盛——从2024年初的日均1000亿飙升至2026年3月的超140万亿。
然而,在这组宏大的“大国轮廓”背后,隐藏着一组鲜少被公开讨论的微观数据,它们如同冰山一角,揭示了行业深层次的结构性危机。在MWC26上海“智能数据中心峰会”上,腾讯云解决方案总经理张晋用一组残酷的比例捅破了这层窗户纸:国内智算中心GPU的平均利用率不足30%。这一数据并非孤例,浪潮人工智能研究院的测算与中国信通院2025年的统计结果惊人地一致——国内智算共算量约38亿卡时,而实际用算量仅为14亿卡时,用算占比仅为36.8%。
这意味着,在当前高达万亿级别的智算投资中,有七成以上的算力处于“空转”状态。每一百块钱的算力建设投入,七十块钱未能转化为实际的生产力。这种“建多用少”的严重失衡,不仅造成了巨大的资源浪费,更让大量重资产投入的智算中心陷入了运营亏损的泥潭。当宏观繁荣与微观低效并存时,我们需要透过现象,重新审视算力经济的底层逻辑。
成本黑洞与财报警示:从“数字地产”到“纸面富贵”
算力中心并非一劳永逸的静态资产,而是一个持续消耗现金流的动态系统。服务器上架只是开始,随后的电费、运维费、网络传输费以及巨额的设备折旧,如同流水般日夜侵蚀着运营者的现金流。某千卡规模智算中心的案例极具代表性:其年运营成本超过3000万元,但在上架率不足50%、实际利用率低于30%的现状下,亏损成为常态。在西部部分地区,大量中小玩家徘徊在利用率70%的亏损线上,甚至出现项目烂尾的现象。全国政协委员史可在2026年初发出的呼吁——“科学规划、严格监管,谨防智算中心成为数字烂尾楼”,正是对这一现状的深刻警示。
上市公司财报中蕴含的信号同样不容乐观。光环新网作为行业龙头之一,2025年营收微降1.42%,却录得约7.59亿元的净利润亏损。尽管其全年新投放机柜数创历年新高,但整体上架率仅约60%,IDC业务毛利率下滑至29.15%。规模的盲目扩张并未带来利润增长,反而加剧了经营负担。
更令人警惕的是跨界玩家的窘境。平治信息从数字阅读跨界算力,累计签下超22亿元订单,但9起中标公告中仅3个转化为正式合同,其余大多停滞在框架协议阶段。其营收从2021年的36亿元骤降至2024年的14.43亿元,2025年亏损进一步扩大。新华财经对A股99家算力租赁概念股的分析显示,2025年第三季度,超过56%的企业毛利率同比下滑。半数以上的算力概念公司正经历“生意越做越不赚钱”的困境,部分企业甚至通过调整设备折旧年限来粉饰财报,掩盖真实的盈利恶化。
驱动错位:补贴套利与快速迭代的囚徒困境
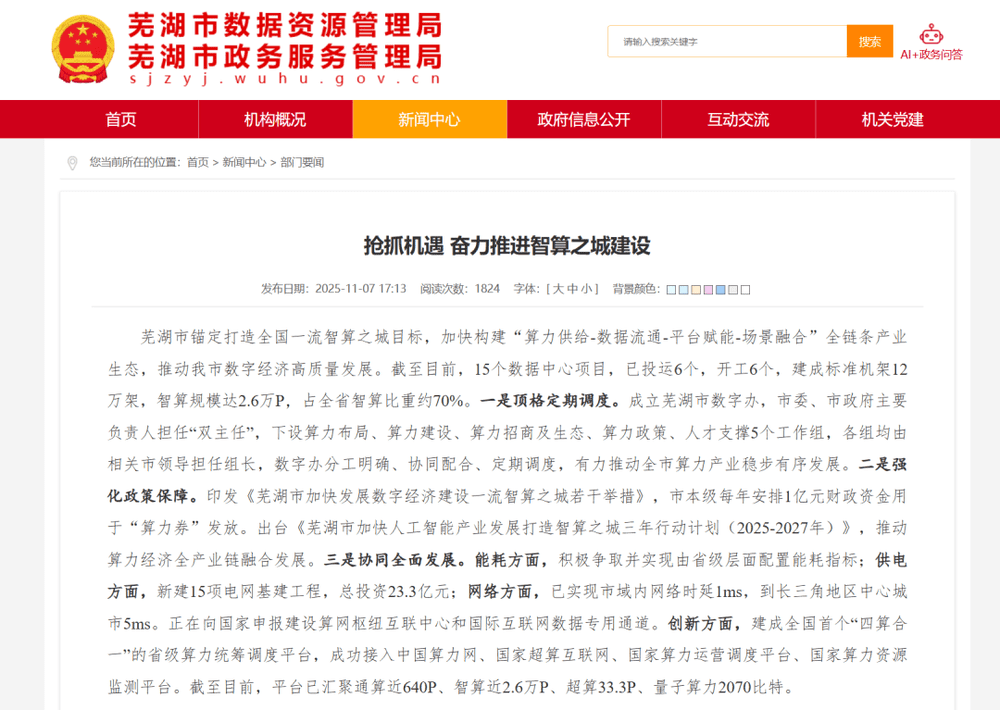
这场算力建设狂潮的推力,很大程度上并非完全来自纯粹的市场需求,地方政府的政策扶持在其中扮演了关键角色。湖南、湖北、芜湖、贵阳等地纷纷出台高额补贴,按建设费用或算力使用费用给予10%-20%的补助,金额从千万级至亿元级不等。本意在于降低企业成本、培育产业生态,但在执行层面,这种补贴机制意外催生了“套利型”建设。
许多智算中心由“资金充足但缺乏行业认知”的社会资本快速上马,由于缺乏真实的下游需求支撑,项目建成后往往门可罗雀。芜湖市大数据建设投资运营有限公司董事长胡蓉曾尖锐指出,最危险的误区是将GPU视为房产进行炒作。芯片迭代周期急剧缩短,硬件价值随时间快速贬值。英伟达等头部厂商的GPU迭代周期已从18-24个月压缩至12个月,甚至有专家警告,AI基础设施的经济折旧期可能缩短至两年以内。
高盛的敏感性分析显示,若芯片使用寿命从5年缩短至3年,2026至2031年间的隐含年度折旧总额将跳升至近4万亿美元。中芯国际CEO曾警示,若按现行折旧假设,数据中心运营可能在表面上盈利,实则通过低估折旧侵蚀投资者回报。对于许多匆忙上马的智算中心而言,尚未收回成本,新一代芯片已上市,使其在经济上直接被“淘汰”。这种“建成即落后”的风险,是算力投资中最残酷的逻辑悖论。
效能损耗:三重瓶颈下的“伪算力”
算力利用率低并非单纯因为需求不足,技术层面的效能损耗同样起到了决定性作用。腾讯云提出的分析框架指出,算力从“标称”转化为“生产力”需经历三重损耗:标称算力 × 效能系数 × 满载系数。其中,效能系数反映GPU的实际运行效率,平均值仅为0.6;满载系数反映GPU的占用率,平均值仅0.5。两者相乘,导致最终利用率暴跌至30%。
这背后的技术痛点主要集中在三个维度:
首先,网络瓶颈是分布式训练中的致命伤。大模型训练依赖成千上万张GPU卡的协同作业,对网络延迟和丢包率极为敏感。0.1%的丢包率可能导致约50%的算力效率衰减。许多中小智算中心在网络架构设计上未能匹配高性能计算需求,导致算力在传输中大量空耗。
其次,显存瓶颈限制了推理效率。大模型推理过程中产生的大量内存碎片,往往导致显存未满但任务无法载入的情况。这种“碎片化”闲置使得硬件资源无法被连续调用,进一步拉低了利用率。
最后,计算气泡(Compute Bubble)现象普遍存在。在推理的两个阶段交替过程中,GPU常常处于空闲等待状态。若缺乏智能调度平台进行细粒度的任务切片与调度,GPU的有效算力将被大量气泡吞噬。
这三重损耗叠加,使得大量“纸面算力”无法转化为实际的生产力。构建真正高效的算力服务,需要稳定的电力供给、高速可靠的网络、高等级数据中心以及7×24小时的全天候运维,这对绝大多数中小算力中心构成了极高的门槛。
分化与出清:从“铺摊子”到“上笼子”的政策转向
面对严重的资源错配,政策层面已开始强力纠偏。2025年10月,国家发改委明确表态,强化“东数西算”规划布局的刚性约束。新建大型和超大型算力设施必须优先布局在全国一体化算力网国家枢纽集群内,原则上不得在国家枢纽节点外新建各类大型及超大型数据中心,坚决避免区域间的盲目无序竞争。
政策导向已从追求规模的“铺摊子”转向追求效率的“上笼子”。全国一体化算力网监测调度平台已接入全国约七成智能计算资源,超过70条算力大通道建成,旨在通过技术手段实现算力的集约化调配。鼓励小、散、低效的存量设施向集约化、高效率转变,已成为行业共识。
这种政策转向加速了市场的分化。并行科技等头部企业凭借稳定的供应链、先进的调度算法和优质的客户基础,2025年算力利用率维持在90%-95%的高位,订单排期至2028年,净利润暴涨超800%。与之形成鲜明对比的是,大量缺乏核心运营能力的中小智算中心正逐步被市场出清。那些依赖补贴驱动、缺乏真实需求支撑的项目,大概率将沦为“数字烂尾楼”;而试图将GPU当作金融资产炒作的投机资本,最终将面临血本无归的结局。
结语:回归算力经济学本质
算力是数字经济的底座,更是国家竞争力的重要体现。然而,不计成本的算力堆砌,若缺乏高效利用机制,将变成沉重的财政负担与资源浪费。当前,100元建算力中70元空转的现状,注定不可持续。
当一个千卡中心年耗资3000万却利用率不足30%,当上市公司通过会计手段掩盖亏损,当地方财政补贴建成的中心无人问津时,“数字烂尾楼”的标签便不再是危言耸听。算力建设的狂潮或许不会立刻停止,但市场出清的逻辑已经确立。头部企业凭借技术壁垒与运营效率占据高地,而低效产能正在被加速剥离。
这场变革的核心,是从“政绩工程”回归“经济理性”。谁在构建真正可用、高效、智能的算力基础设施,谁在建设“纸面算力”,时间将给出最公正的答案。而最终的买单者,既不是拿了补贴的开发商,也不是卖了设备的供应商,而是每一个纳税人。唯有提升算力的实际效能,让每一分投入都转化为实实在在的生产力,中国智算产业才能真正穿越周期,实现高质量可持续发展。