Meta算力狂飙背后的双刃剑:自建ASIC与模型突围的阳谋
战略重构:从“裸租”到“价值打包”的模型突围
在人工智能基础设施建设的宏大叙事中,Meta近期的动作呈现出一种极具张力的二元特征:一方面是以14GW为目标的激进算力扩建计划,另一方面则是通过Muse Spark 1.1大模型的发布,试图重塑其在AI产业链中的价值定位。这一转变并非简单的技术迭代,而是Meta应对市场竞争与财务压力的深层战略调整。
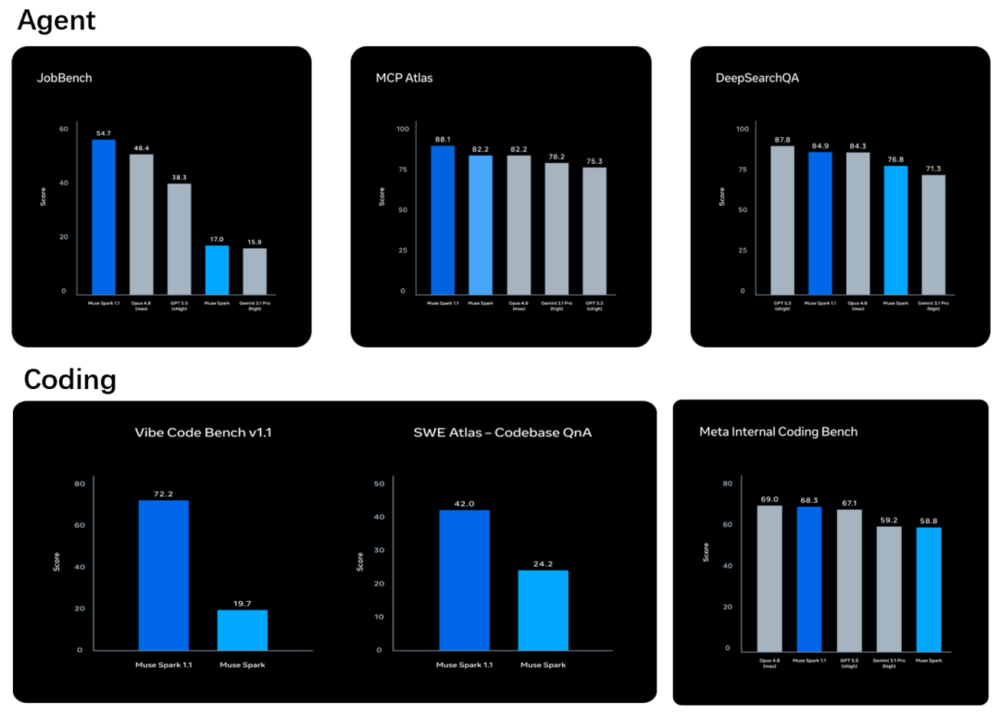
此前,市场对Meta算力租赁业务的理解多停留在“闲置算力资源变现”的层面,即通过出租服务器获取基础租金收益。然而,随着Muse Spark 1.1的推出,Meta正式将多模态理解、代码生成及Agent任务处理能力打包进其算力服务中。这种“硬件+模型+算法”的一体化输出,显著提升了单次交易的附加值。数据显示,Muse Spark 1.1在智能水平上可对标Opus 4.8,但价格仅为后者的四分之一。这种极具破坏性的定价策略,不仅意在抢占市场份额,更旨在通过高性价比的服务锁定长期客户。
值得注意的是,模型竞争力的背后是数据壁垒的较量。当前头部大模型的竞争已从参数规模转向高质量训练数据的获取,特别是用户在交互过程中产生的真实行为轨迹数据。Meta近期调整内部组织结构,自建标注团队并优化数据收集流程,正是为了弥补在长轨迹数据积累上的短板。尽管这一过程引发了内部员工的争议,但从战略角度看,这是构建差异化竞争优势的必要手段。若能成功利用海量用户行为数据优化RLHF(人类反馈强化学习)环节,Meta有望在大模型性能上实现弯道超车。
财务博弈:14GW目标下的现金流压力测试
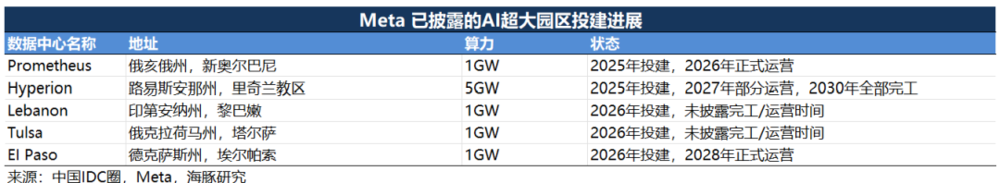
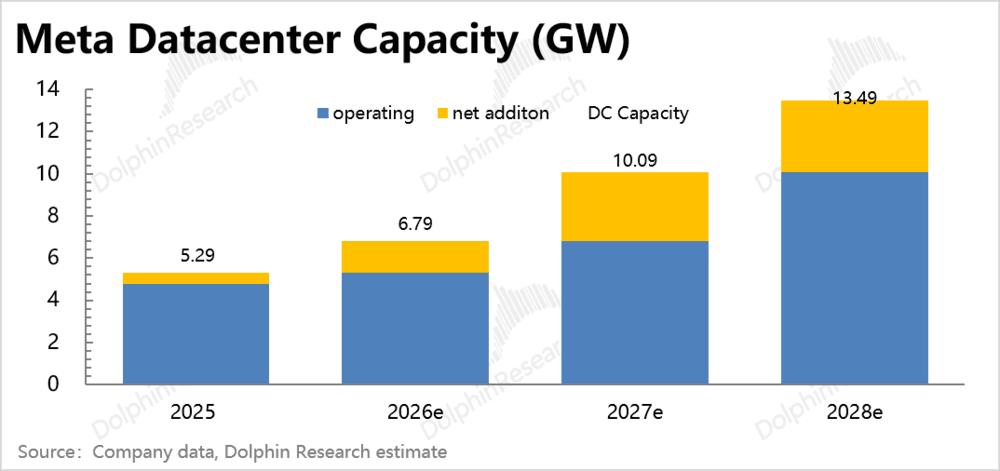
Meta宣布明年算力部署目标达到14GW,较当前储备翻倍,这一消息在AI产业链引发了剧烈震荡。对于投资者而言,这一激进目标既展示了公司对AI长期增长的信心,也带来了严峻的财务挑战。
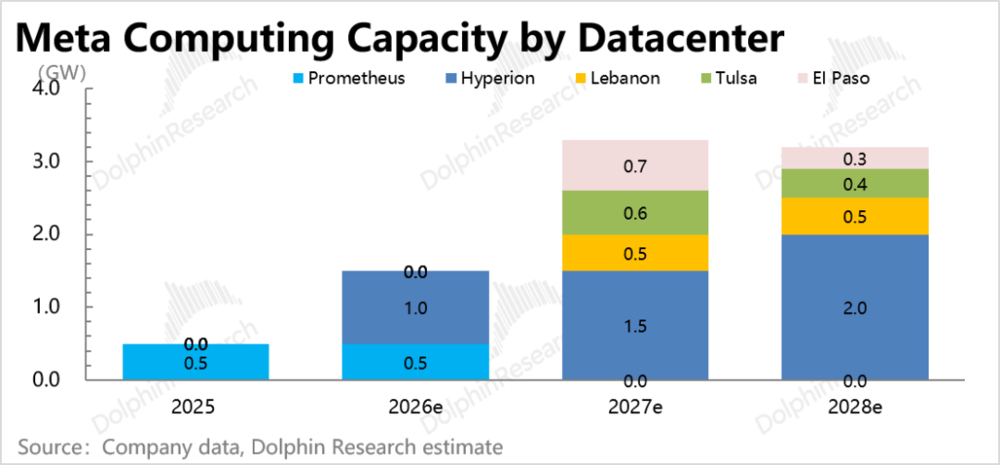
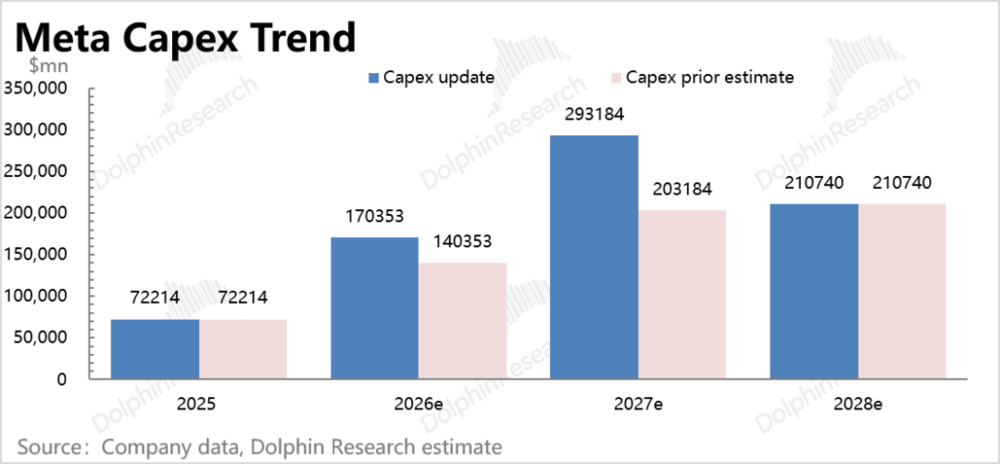
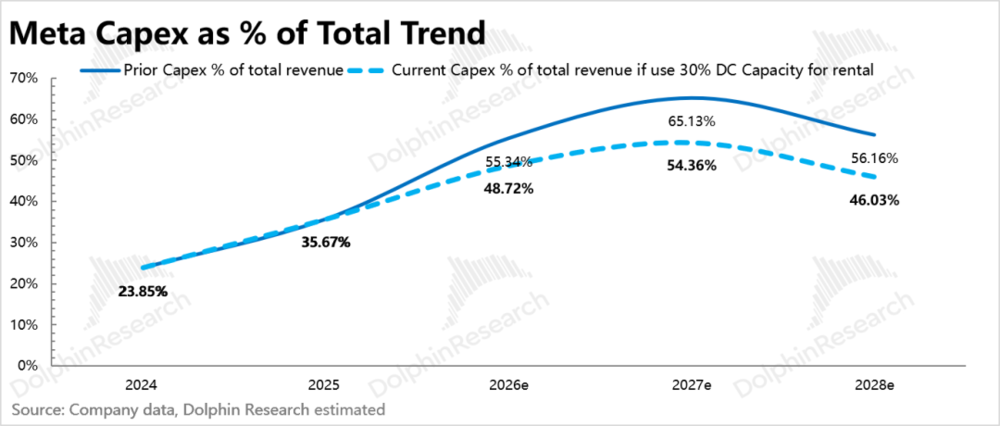
从资本支出(Capex)角度来看,若按每GW 300-350亿元的部署成本估算,新增4GW的算力需求意味着至少1200亿元的额外投入。即便考虑到部分采用自研TPU和ASIC芯片带来的成本优化,2026年至2027年的Capex支出仍将维持在2000亿至2900亿元人民币的高位区间。这一数字远超Meta过往的资本开支水平,占其预计收入的比例可能高达55%-65%。
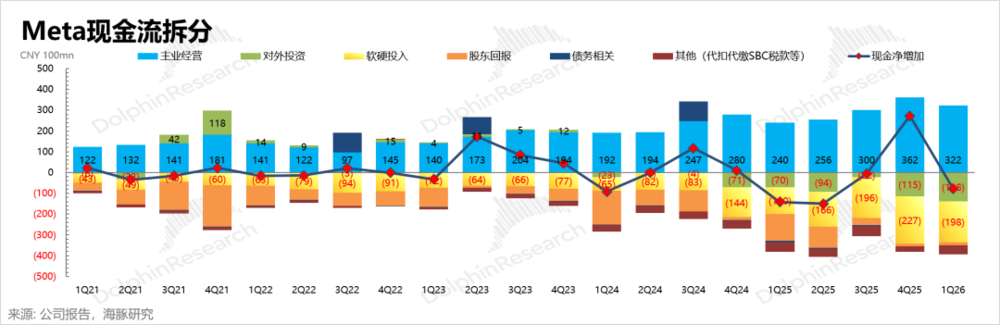
如此庞大的开支对Meta的现金流管理提出了极高要求。通常情况下,维持50%-60%的经营现金流/收入比已是稳健经营的极限。若将大部分经营性现金流用于资本支出,叠加债务利息与投资支出,Meta将面临连续两年的负现金流压力。尽管公司持有810亿元的现金及短期投资,并可通过发行债券或表外融资缓解短期流动性危机,但长期来看,过度依赖债务融资将增加财务风险。
然而,算力租赁业务的引入为缓解这一压力提供了可能。假设Meta将30%的新增算力用于租赁,并伴随模型API服务,预计两年内可增加数百亿元的增量收入。这部分收入虽无法完全抵消前期的巨额投入,但能显著改善项目的投资回报率(ROI),降低股东对资金效率的担忧。
硬件自主化:ASIC芯片量产与供应链重塑
在软件模型突围的同时,Meta在硬件层面的自主化步伐也在加速。第四代定制ASIC芯片Iris(即MTIA)预计将于9月完成测试并量产,这将成为支撑14GW算力目标的核心组件之一。
Iris芯片由Meta与Broadcom合作设计,台积电代工制造,专为训练和推理任务优化。尽管Meta对外宣称该芯片适用于多种场景,但业界普遍预计其将主要用于降低推理成本。随着大模型应用从研发端向消费端大规模下沉,推理算力需求呈指数级增长,而NVIDIA GPU的高昂价格成为制约规模化的瓶颈。
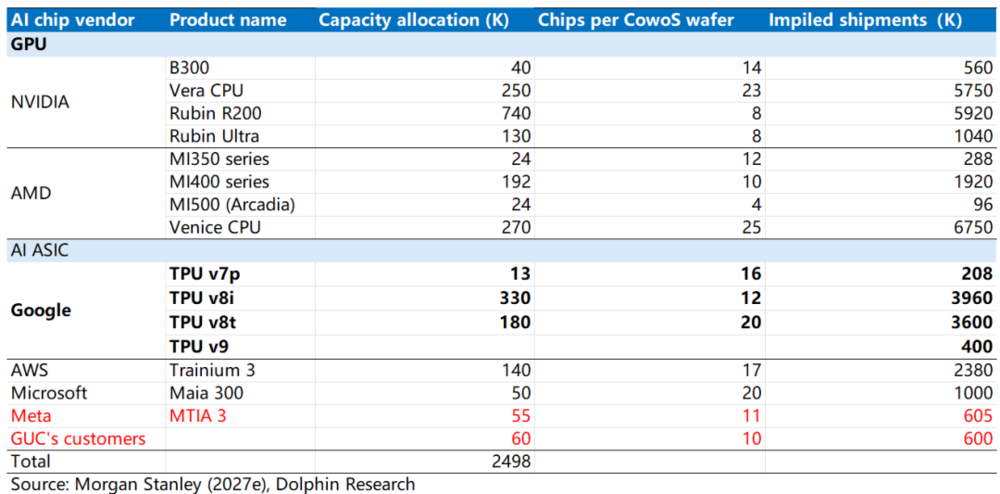
通过自研ASIC芯片,Meta旨在打破对少数供应商的依赖,实现成本可控。此外,Meta还与三星、闪迪等供应链伙伴签订长期协议,确保存储与光模块等关键部件的稳定供应。这种垂直整合策略不仅提升了供应链的安全性,也为未来芯片商业化埋下了伏笔。尽管目前Iris主要面向内部使用,但鉴于其性能表现,未来不排除在满足内部需求后,通过特定渠道对外输出芯片或相关服务。
行业展望:算力供给膨胀与产业链格局演变
Meta的战略调整不仅影响其自身命运,也将深刻重塑全球AI产业链的格局。短期内,Meta确认长期布局算力租赁业务,标志着AI基础设施行业从“纯成本投入”转向“价值创造”阶段。这种转变虽然表明ToC商业模式仍需时间验证,但对于提振市场信心、改善Meta估值逻辑具有积极作用。
然而,从行业全景视角观察,2027年至2028年将是全球算力供给的膨胀大年。包括Anthropic、OpenAI及各大云厂商在内的主要参与者均在疯狂扩建算力基础设施。这种集体性的资本开支竞赛可能导致算力供给迅速超过需求,引发价格战与产能过剩风险。
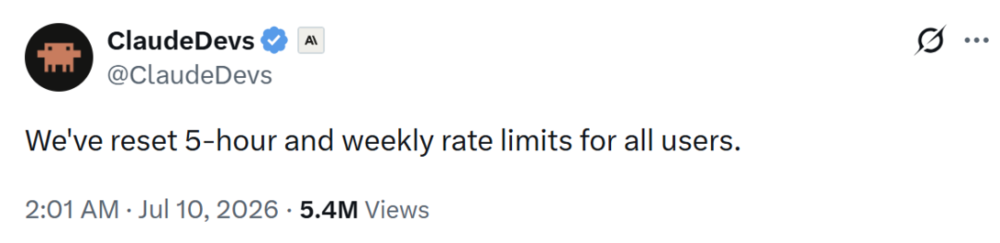
Anthropic等竞争对手虽然通过持续扩招用户维持ARR(年度经常性收入)增长,但其面临的用户Token限额调整也反映出资源约束的紧张。在这一背景下,Meta通过提供高性价比的模型与算力组合,可能加剧行业内的“虹吸效应”,加速中小玩家的淘汰。
对于投资者而言,需密切关注MetaQ2财报中Capex指引的更新,以及14GW目标的实际落地进度。若Meta能在保证财务稳健的前提下,成功验证“算力+模型”租赁模式的可持续性,其将在AI基础设施竞争中占据有利地位。反之,若算力利用率不及预期,巨大的折旧压力可能侵蚀其核心广告业务的利润空间。
总体而言,Meta正处于从社交网络巨头向AI基础设施提供商转型的关键节点。其“精分”般的策略——既疯狂扩建又精细运营,既自研芯片又开放租赁——实则是为了在技术变革的浪潮中锁定长期的生存权与发展权。这场博弈的结果,将决定未来三年AI产业链的价值分配格局。