AI重构云经济:MaaS如何重塑中国云计算增长曲线?
2026年的上半年,中国云计算行业的叙事语境发生了微妙而深刻的偏移。曾经主导行业的“通用计算”叙事逐渐退居幕后,取而代之的是“AI云”、“MaaS(模型即服务)”以及“Token消耗”等新兴指标的频繁亮相。
数据直观地反映了这一趋势:阿里云AI相关产品收入占比首次突破30%,百度智能云GPU云收入暴涨184%,腾讯将企业服务增长明确归因于AI需求带动的资源消耗,而火山引擎在中国公有云上的大模型调用量更是同比激增16倍。这些数字不仅仅是财报口径的调整,更揭示了AI正在重新定义云计算的价值锚点。
然而,在这股AI狂飙背后,一个核心问题亟待厘清:AI究竟给云厂商带来了什么?是云计算整体迎来了新一轮的全面复苏,还是云厂商仅通过转换计量单位,掩盖了传统业务增长的乏力?如果增量确实存在,其源头又究竟何在?
计量单元的变迁:从CPU核数到Token万亿
回顾过去十余年,中国云计算的黄金时代建立在CPU通用计算的基础之上。行业底层的计费逻辑几乎完全围绕vCPU核数、内存容量和存储带宽展开。这种模式类似于“数字地产租赁”,云厂商提供基础资源,企业按使用规模付费。客户开通的虚拟机越多、挂载的硬盘越大,云厂商的收入增长便越快。
随着头部云厂商全面转向AI云与MaaS战略,资源衡量的口径发生了根本性转移。过去关注CPU核数,如今聚焦GPU占用率;而当视线延伸至应用层时,核心指标进一步转化为Token调用量。
据IDC最新发布的行业全景报告,2025年中国公有云大模型调用量已高达1944万亿Tokens。预计至2026年全年,中国MaaS市场的Token消耗量将攀升至约40000万亿次。这种爆炸式的增长速度,在以CPU核数衡量资源的传统时代是不可想象的。
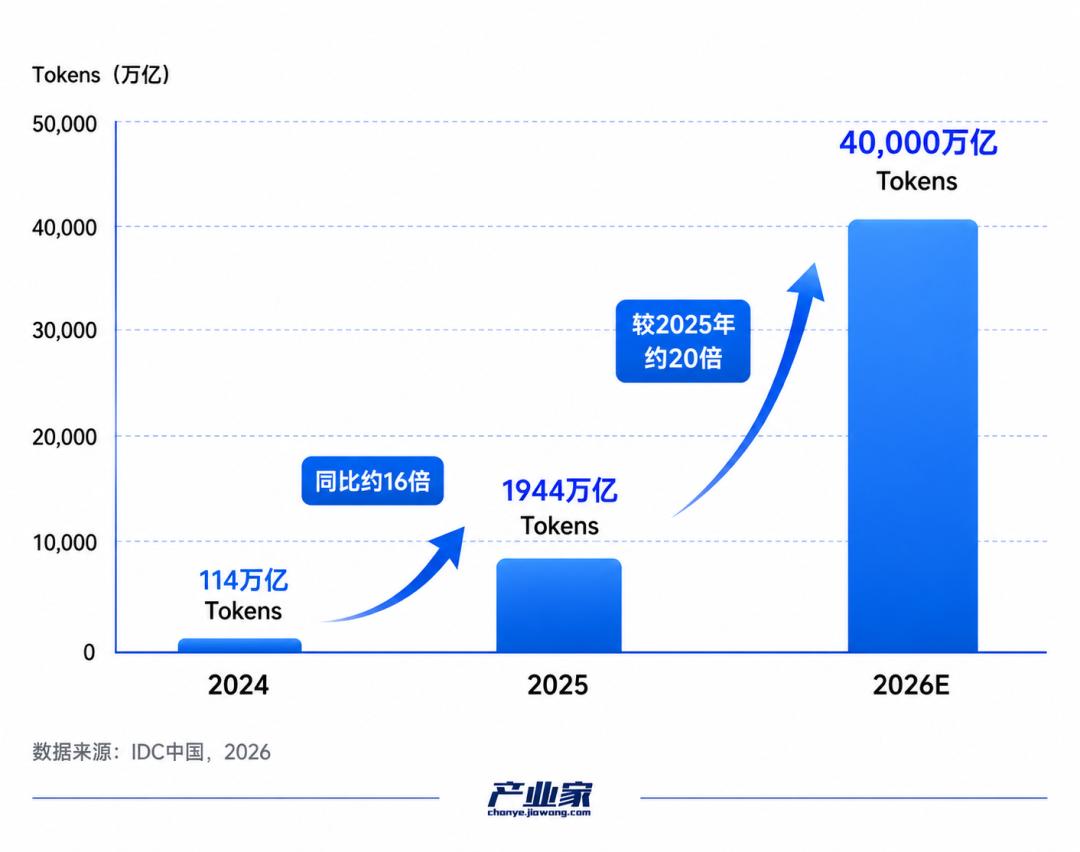
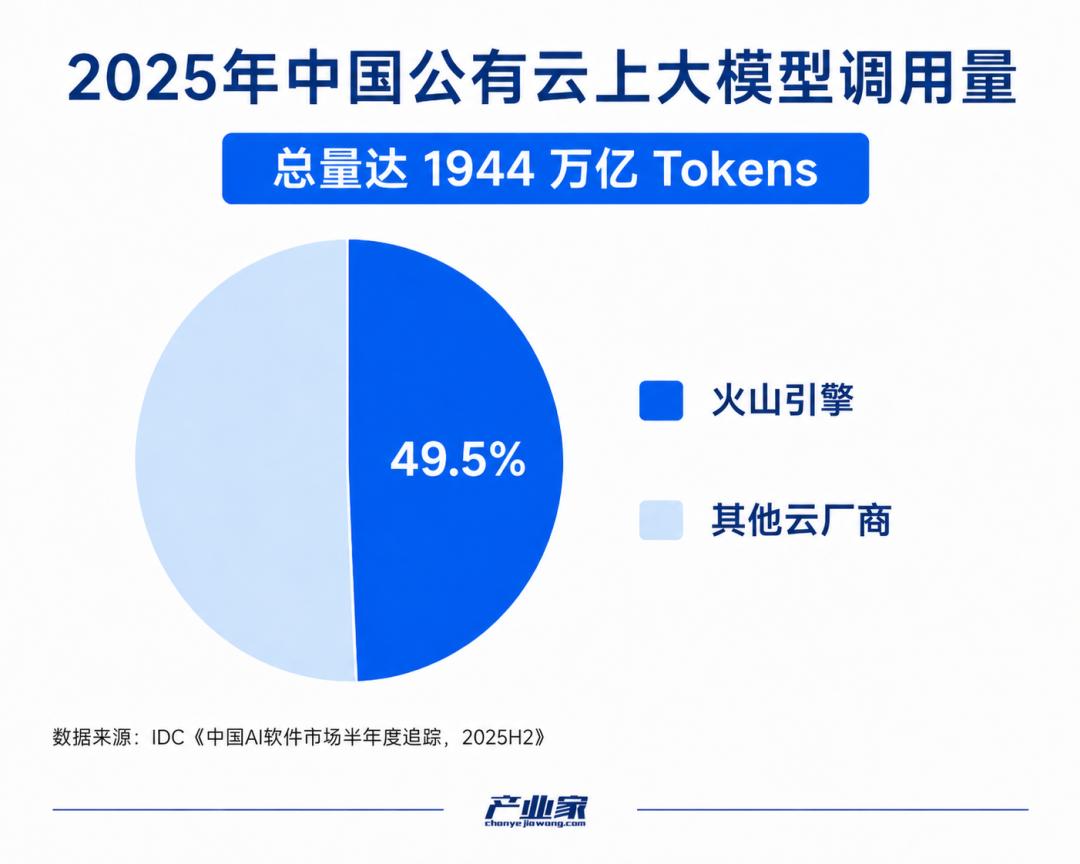
以头部企业为例,这种由“Token”主导的增量表现得更为具象且激进。在2026年6月举行的夏季Force原动力大会上,火山引擎披露其豆包大模型日均Token调用量突破180万亿,过去一年实现了超过10倍的增长。凭借这一庞大且高频的消耗,火山引擎在中国公有云MaaS市场斩获了49.5%的份额,占据半壁江山。
阿里巴巴2026年一季度的财报也佐证了这一趋势。阿里云智能集团单季营收达到416.26亿元,其中AI相关产品收入占比突破30%,单季度贡献了近90亿元。支撑这一核心驱动力的,是其MaaS平台“百炼”的客户数量实现了同比8倍的爆发式增长。
从这些公开数据可以看出,AI业务的增长势头不仅真实存在,而且正以惊人的速度在云厂商的体系中野蛮生长。然而,若将视角从这些动辄数倍的“Token爆发”中移开,审视云厂商的整体财务大盘,现实则显得更为复杂。
根据中国信通院及第三方调研机构的数据,2025年至2026年上半年,中国公有云整体大盘的同比增速已常态化回落至8%-11%的区间。这与过去通用计算时代动辄30%以上、甚至翻倍的增长态势相比,不可同日而语。
总体而言,在这场由Token和GPU点燃的局部狂飙背后,云计算大盘的真实底色并非全面复苏。增量虽凶猛,但中国云计算市场并未出现整体的高歌猛进,呈现出“局部泼天富贵,大盘原地踏步”的结构性异象。
剥离流量焦虑:AI云增量的结构性真相
AI云增长的真相究竟是什么?
从表面看,2026年上半年的云计算市场热闹非凡。各大云厂商内部弥漫着强烈的“流量入口焦虑症”。为了不在这场决定未来十年命运的AI长跑中掉队,各厂商努力在应用层和生态层修筑防线。
例如,阿里推动通义千问App与钉钉协同,试图将CodeWork等AICoding工具打造为B端程序员入口;字节跳动借助流量优势,让豆包长期位居C端AI应用前列;百度则依托文心一言生态,希望在智能座舱和智能硬件端复制搜索业务的成功经验。
然而,从更长周期的视角审视,流量入口与AI助理仍处于前哨阶段,其商业价值和造血能力尚未得到充分验证。现阶段,这些举措更多承担战略防御功能。云厂商必须抢占入口,却很难立即从入口中获得稳定利润。因此,各家对AI新增收入和利润的期望,主要仍落在“卖算力、卖Token”这一更直接的环节。
但这门生意并非坦途。AI云与MaaS仍属于高资本开支、依赖重资产折旧及长期回收模式的领域。云厂商需要建设高标准绿色机房,铺设高带宽光纤,采购昂贵服务器,并为GPU的高功耗争取供电指标。
数据显示,阿里巴巴2026财年购置物业及设备支出达到1220.21亿元,较2025财年的842.78亿元同比增长约45%。虽然不能将全部支出归因于AI云,但这足以反映AI基础设施扩张带来的巨大资金压力。腾讯的数据也指向相同趋势,2025年第二季度,腾讯资本开支达到191亿元,同比增长119%。腾讯管理层明确表示,部分GPU和AI项目投资周期较长,从投入到产生显著增量回报存在自然时滞。字节跳动甚至正在评估将2026年资本开支最高提高至700亿美元,主要用于AI芯片、数据中心及相关基础设施。
与此同时,传统企业优先关注系统稳定与数据安全。大模型幻觉尚未完全消除,企业AI项目的ROI(投资回报率)也未完全跑通。这导致除互联网、游戏、自动驾驶及大模型创业公司等天生与AI高频共振的先锋行业外,大量的传统制造、线下零售、大型金融机构等TOB行业客户,对于将核心数据库和经营系统接入AI云,依然保持高度谨慎。
既然支撑宏观大盘的传统企业普遍按兵不动,那么阿里云40%的外部商业化增速、火山引擎成倍飙升的Token调用量,究竟从何而来?
具体来看,主要源于以下三个结构性因素:
一是核心客户群体的彻底更迭。
在CPU时代,云厂商的大客户主要包括泛互联网App、游戏厂商与数字化转型期的政企客户。如今,月之暗面、智谱AI、MiniMax等AI新贵,以及持续投入端到端大模型研发的自动驾驶厂商,已成为AI云资源的主要消耗者。由于大模型创业公司缺乏自建大型数据中心的能力,其融资所得有很大一部分转化为了购买大厂AI公有云算力的真实流水。这是一种典型的“资金在生态内部循环”带来的阶段性净增量。
其次是算力资源本身的高客单价溢价。
过去,通用CPU云资源的客单价与毛利空间相对固定。而现在,云厂商向这些AI新贵和汽车厂商售卖的是经过自研技术调优的、极其稀缺的高端GPU算力集群。以阿里云为例,其平头哥自研的AI芯片和GPU加速技术在2026年上半年实现大规模量产后,有超过60%的算力直接服务于外部商业化客户。这种自研硬件带来的成本优势,使其在售卖算力时具备了极高的定价弹性,从而在既有收入中挤出了更高的利润增量。
最后是互联网大厂内部业务线升级带来的内部结算红利。
可以发现,像火山引擎、腾讯、阿里这样的巨头,其自身的搜索、电商推荐广告系统、短视频分发算法,现阶段都在全面经历向深度学习和多模态大模型的底层升级。这种集团内部“旧算力向新算力”的替换,虽然在合并报表中属于内部抵消,却能为云业务提供稳定需求,推动AI算力池利用率长期保持在安全线以上,降低了大规模基础设施闲置的风险。
由此来看,现阶段AI云收入的爆发,主要源自大模型创业公司的集中采购,以及先锋行业核心技术栈向GPU重构。这类增量呈现出高集中度、高客单价的特点,恰到好处地弥补了传统政企客户因宏观周期导致传统云预算收紧的缺口,在结构替换中完成了云计算大盘整体收入曲线的陡峭上扬。
MaaS的价值重构:从流量入口到生态锁定
值得深入探讨的是,AI云何时才能摆脱技术断代带来的阶段性焦虑和高能耗投入,进入健康、稳健的增长阶段?
其实,在这场AI变革中,云厂商已逐渐显露出转型的趋势。火山引擎连续上调营收目标,直接反映了行业风向的变化。今年6月初,有消息称火山引擎将MaaS业务2026年全年营收目标上调至150亿元。这一动作较为罕见,表明MaaS开始从战略投入转向规模化收入来源。支撑这一目标的,是持续扩大的模型调用规模。IDC数据显示,火山引擎在2025中国公有云大模型调用量市场中占据49.5%的份额,位居行业第一。
那么,MaaS究竟通过何种路径,打破传统云计算依靠“卖裸资源、打价格战”形成的循环,并为云厂商创造新增量?
在传统云计算时代,企业将业务从阿里云迁移到腾讯云,虽然需要处理带宽、数据库和代码迁移,但整体仍属于数据与系统的搬迁。只要竞争对手价格足够低,企业就可能更换平台。进入MaaS阶段,情况发生了本质变化。
企业一旦在阿里云百炼或火山方舟上接入核心业务数据,经过数月精调,开发出适配业务场景的专属模型和Agent体系,就会与平台形成深度绑定。模型参数、上下文理解能力,以及模型与向量数据库之间长期形成的调用关系,很难通过简单的代码复制迁移到其他平台。这种由“生态与算法黏性”带来的极高客户留存率,为云厂商锁定了长期稳定的续费增量。
与此同时,MaaS彻底打破了云计算过去的客单价门槛,通过“无限降低准入标准”换取了客户基数的几何级数增长。
过去,中小企业和独立开发者使用GPU算力,往往需要租用多个节点,每月承担数万元甚至十几万元的支出,大量长尾客户因此无法进入市场。MaaS将重资产投入转化为轻量API调用,开发者按照Token数量付费,几分钱甚至几厘钱就能完成一次模型交互。阿里云百炼客户数实现同比8倍增长,离不开这种低门槛的计费模式。过去很少为云计算贡献收入的中小企业、个人开发者和校园创业团队,开始进入云厂商的计费体系。这种长尾效应堆叠起来的整体增量,正在成为云厂商大盘里最不容忽视的毛细血管流水。
更重要的是,MaaS作为引流利器,正在高效率地拉动云厂商周边高毛利、基础云资源的复合交叉消费。
在真实的产业实践中,一家企业在MaaS平台上频繁调用大模型进行业务推理时,为了保证数据的实时更新和精准检索,必须同步配套采购云厂商的向量数据库、高吞吐的对象存储,以及为了保障大模型输出内容合规性的安全云产品。换句话说,MaaS在前方冲锋陷阵,表面上可能打的是低价甚至免费的API策略,但在后方,其实际上悄无声息地带动了云厂商旗下全套高毛利基础软件产品的“全家桶式销售”。
这种由一阶大模型调用引发的二阶、三阶周边资源复合消费,才是MaaS给云厂商带来的最具想象力的延伸增量。
虽然在2026年的当下,MaaS依然是一场典型的“资本开支先行、利润释放滞后”的硬仗。但在这场轰轰烈烈的计算重构中,云厂商重资产运行的底层商业规律未曾改变。云计算已经完成了最本质的一次价值进化:衡量一家云厂商卓越与否的标准,不再是其在物理世界上圈了多少亩机房、卖了多少核CPU,而是其在数字世界里,每天究竟在为千行百业的实体经济,高效、普惠、且安全地吞吐着多少Token。
这一转变,不仅重定义了云厂商的竞争维度,更标志着中国云计算从基础设施提供商向生产力核心引擎的深刻跃迁。