算力过剩是伪命题?深度解析AI基础设施的真实供需缺口
迷雾中的“过剩”:局部冗余掩盖全局紧缺
近期,关于“AI算力过剩”的讨论在科技界甚嚣尘上。导火索来自Meta被曝准备出售“多余AI算力”,这一消息迅速引发了市场对基础设施投入泡沫的担忧。然而,若我们将视线拉长,审视整个行业的真实动态,会发现“算力过剩”这一概念存在巨大的逻辑陷阱。它混淆了巨头内部的局部资源错配与行业整体的真实供需状况。
与此同时,Anthropic的动作给出了截然相反的图景。这家以安全为导向的AI公司,正以前所未有的速度锁定算力资源。从与Fluidstack、微软Azure、谷歌TPU、亚马逊AWS的深度绑定,到与SpaceX旗下Colossus数据中心及前比特币矿企TeraWulf签署长达20年的巨额租约,Anthropic在过去不到一年时间里,已锁定超过11GW的算力容量。这些协议不仅金额巨大,且交付周期横跨至2027年甚至2028年。
这种强烈的反差揭示了一个核心事实:所谓的“过剩”,更多是巨头因自身应用落地滞后导致的暂时性闲置,而非行业供给的饱和。对于像Anthropic这样处于爆发式增长期的企业而言,算力依然是一项极度稀缺的战略资源。当Anthropic的年化收入从90亿美元飙升至300亿美元,且用户活跃度呈现80倍年化增长时,其对算力的渴望并未因短期的规划调整而减缓,反而因为需求的超预期爆发而变得更加紧迫。
巨头的困境:算力囤积与产品落地的错位
Meta和SpaceX的“出售”行为,并不能作为行业算力过剩的证据,反而暴露了科技巨头在算力部署与产品商业化之间的严重错位。
Meta虽然拥有庞大的数据中心基础设施,但其核心AI产品如Muse Spark的开发进度多次延期,面向开发者的API直至2026年7月才正式开放。这意味着,Meta以千亿美元规模建设的算力储备,目前尚未有足够成熟的内部产品来完全消化。扎克伯格的“冰箱塞爆”,并非因为外界粮食过剩,而是因为自家冰箱太小,无法容纳当前海量的算力库存。
SpaceX的情况同样如此。xAI虽然提前构建了远超当前需求的算力集群,但其核心产品Grok的市场占有率仍不足5%,远低于ChatGPT的46.4%。团队重组、代码生成业务不及预期,都表明xAI的算力建设速度远远超过了其产品迭代和用户增长的速度。这种“提前买票,无人上车”的局面,是典型的供给侧超前与需求侧滞后造成的资源错配,而非总量过剩。
此外,微软和亚马逊在经历短暂的放缓后,随即宣布加大投入。微软财报显示客户需求超过可用容量,亚马逊CEO安迪·贾西更是直言,AWS安装AI基础设施的速度必须快于其转化为收入的速度。谷歌Cloud收入同比增速63%,合同订单环比翻倍,这些数据进一步印证了云巨头的扩张逻辑并未因短期的“出售”传闻而改变。相反,它们正在将算力从单纯的内部使用转向对外输出,试图通过转型基础设施服务商来消化冗余,但这恰恰说明全球范围内的算力需求依然强劲。
真正的瓶颈:从芯片争夺到电力与交付危机
当我们拨开“算力过剩”的迷雾,会发现AI行业的真正痛点已从“购买GPU”转变为“让GPU通电运行”。一颗躺在仓库里的GPU,无论账面价值多少,都无法产生任何Token。真正的算力,是芯片、电力、变压器、网络、冷却系统和机房在同一个地点、同一个时间完美协同的结果。
目前,全球AI数据中心建设正面临严峻的物理基础设施瓶颈。特别是变压器短缺问题,已成为制约算力交付的最大拦路虎。路透社报道指出,大型变压器的交货周期已激增至160周以上,接近三年。这意味着,即使企业已经拿到土地、芯片和电力合同,也可能因为一台变压器的迟迟不到,导致整个数据中心无法通电。
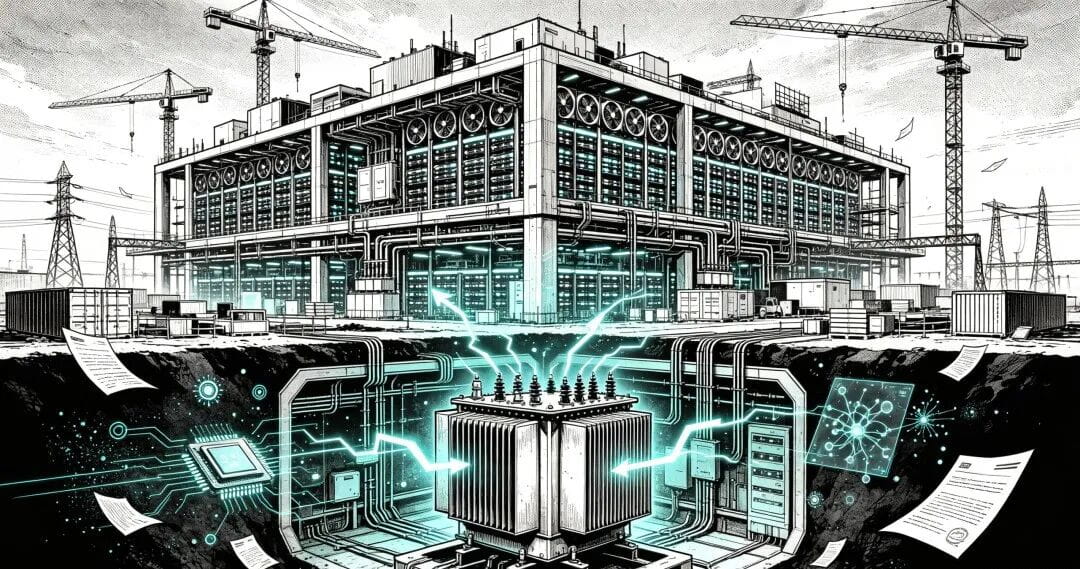
Anthropic与TeraWulf的合同是一个极佳的案例。虽然双方签署了401MW的租约,但首批容量要到2027年下半年才交付,全部上线则需到2028年初。对于2026年急需算力以应对Claude激增需求的企业来说,这份长达两三年的交付合同无异于远水解不了近渴。这种时间差导致了“规划中算力过剩”与“即时算力紧缺”并存的诡异现象。
在欧洲、中东和非洲市场,情况更为严峻。2025年前三季度,新投入运行的容量同比下降11%,但签约容量却增长12%。这意味着,市场需求在爆发,但物理交付能力在收缩。全球数据中心出租率从2022年的87%升至91%,进一步印证了可用资源的紧张。
算力竞赛的下一阶段:交付能力决定胜负
随着AI基础设施进入大规模兑现阶段,行业的竞争焦点正在发生根本性转移。过去,竞争集中在谁买的GPU更多;未来,竞争将取决于谁能更快地将规划蓝图转化为实际运行的算力节点。
英伟达CEO黄仁勋曾预言,未来两三年出现算力过剩的概率“几乎为零”。微软CEO萨提亚·纳德拉则更直白地指出,当前最大的问题不是算力过剩,而是电力不足。这种共识表明,行业头部玩家早已看穿了“过剩”表象下的结构性短缺。
对于投资者和企业而言,理解这一转变至关重要。算力不再仅仅是一个采购商品,而是一个包含能源供应、物理空间、网络带宽和运维能力的复杂系统工程。任何环节的掉队,都会导致巨大的资本沉淀和资源浪费。
未来,算力市场的价值评估标准将发生变化。那些能够解决电力配套、缩短交付周期、优化能源效率的基础设施提供商,将获得更高的溢价。而那些仅停留在概念规划、无法按时交付的算力储备,将面临巨大的价值缩水风险。
结语:理性看待AI基础设施的投资逻辑
综上所述,“算力过剩”是一个极具误导性的伪命题。它掩盖了AI行业在快速发展过程中,供需双方在时间、空间和物理条件上的多重错配。
从Anthropic的疯狂锁定到Meta的局部冗余,从芯片的全球抢购到变压器的三年交货,这些现象共同描绘了一幅复杂而真实的算力图景:总量规划看似庞大,但即时可用的前沿算力依然极度紧缺。行业正从粗放式的规模扩张,转向精细化的交付能力竞争。
对于参与者而言,关键在于识别哪些是真实的、可即时调用的算力资源,哪些仅是纸面上的规划承诺。在电力和基础设施成为硬约束的背景下,谁能率先解决“最后一英里”的通电问题,谁就能在下一轮AI竞赛中占据先机。算力竞赛的终点,不是谁的服务器更多,而是谁的算力更“热”、更“快”、更“稳”。
这一认知的转变,将深刻影响未来几年全球AI基础设施的投资布局与战略决策。唯有正视“交付难”的本质,才能避免陷入盲目扩张的陷阱,推动AI技术真正落地并产生实质性的经济价值。