云厂商AI增长真相:从CPU到Token,MaaS如何重塑商业逻辑?
中国云计算行业在2026年迎来了叙事逻辑的根本性转折。过去十余年间,行业的底层逻辑完全建立在CPU通用计算之上,计费模式围绕vCPU核数、内存容量和存储带宽展开,这种类似“出租地产”的模式决定了云厂商的收入与客户开通的虚拟机规模正相关。然而,随着生成式人工智能技术的普及,这一静态结构正在被彻底打破。头部云厂商如阿里云、百度智能云、腾讯及火山引擎在近期的财报与公开场合中,不约而同地减少了对传统TOB算力增长的单一描绘,转而聚焦于AI云收入、MaaS(模型即服务)、模型调用量及Token消耗等全新指标。这种口径的调整并非简单的修辞变化,而是反映了资源消耗评估体系从通用计算向智能计算的根本性迁移。
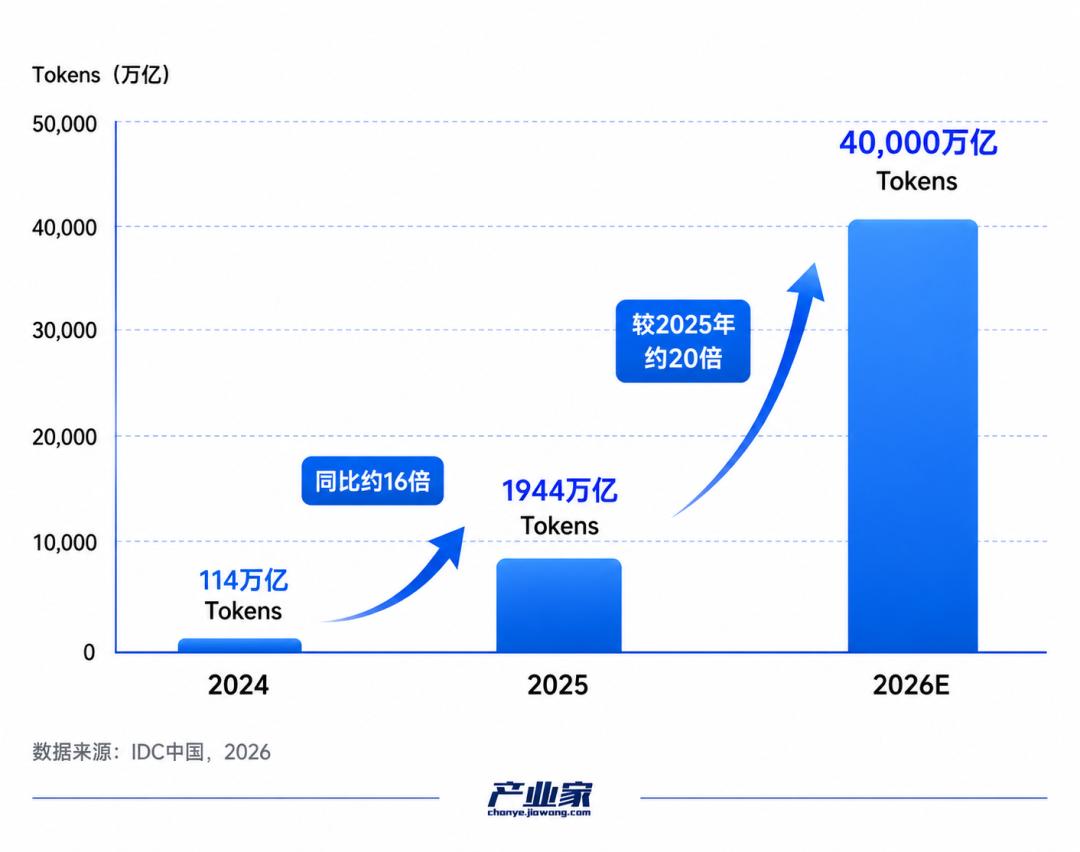
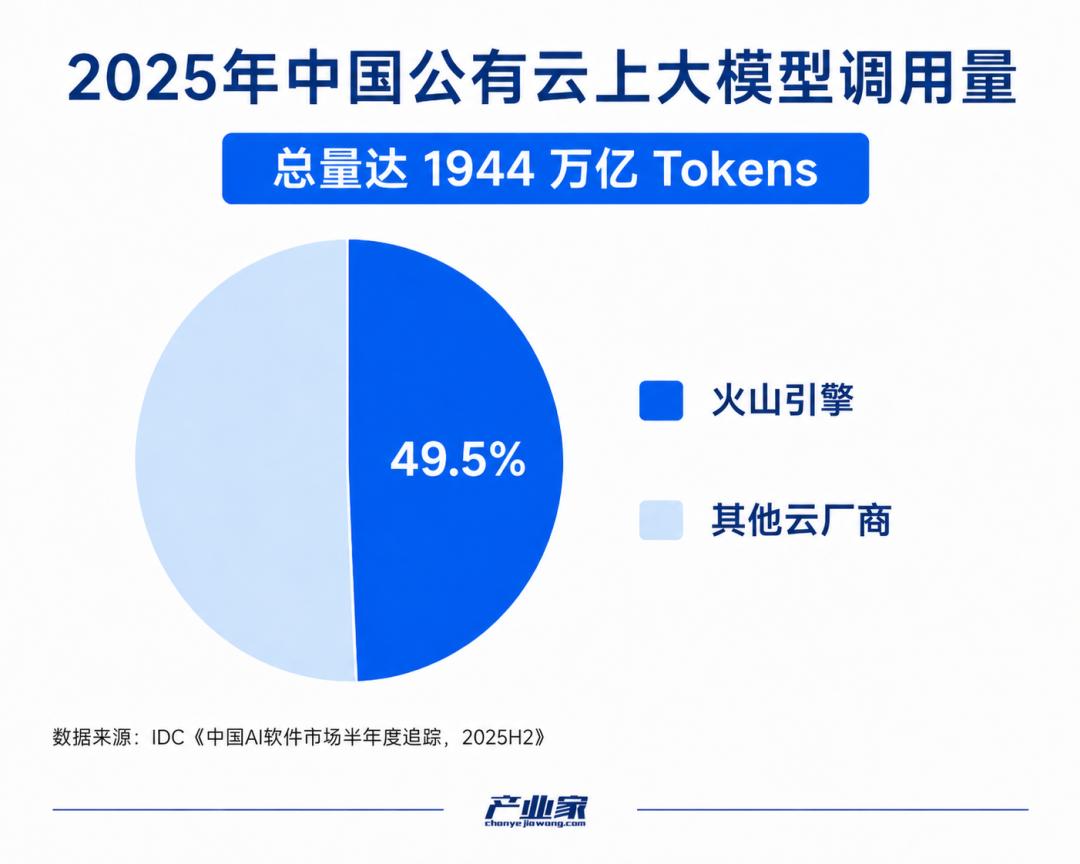
数据层面提供了最直观的佐证。IDC全景报告显示,2025年中国公有云大模型调用量已达1944万亿Tokens,预计到2026年全年,MaaS市场的Token消耗量将飙升至约40000万亿次。这一增长速度在以CPU核数衡量的传统阶段几乎无法想象。以火山引擎为例,其豆包大模型日均Token调用量在一年内增长超过10倍,突破180万亿,使其在中国公有云MaaS市场占据了近半壁江山。阿里云同样表现强劲,2026年一季度AI相关产品收入占比首次突破30%,单季贡献近90亿元,其MaaS平台“百炼”的客户数量同比增长8倍。这些惊人的局部增长数据表明,AI业务的增长并非虚火,而是一种正在云厂商系统内部野蛮生长的真实动力。
然而,若将视线从这些耀眼的AI指标移开,审视云计算的整体大盘,现实则显得更为冷静。根据中国信通院及第三方机构数据,2025年至2026年上半年,中国公有云整体大盘同比增速已常态化回落至8%—11%区间。这与过去通用计算时代动辄30%以上的增速形成了鲜明对比。这种“局部泼天富贵,大盘原地踏步”的异象揭示了一个核心事实:AI并未带来云计算的全面复苏,而是引发了一场结构性的替代。AI云的增长真相,并非简单的增量叠加,而是在传统企业预算收紧背景下,由新客户需求填补空缺的结构性置换。
为了厘清这一增长的来源,我们需要剥离表面的“流量焦虑”,深入探究AI云增量的具体构成。当前,云大厂内部弥漫着强烈的入口焦虑,试图通过App、智能座舱或B端工具建立生态防线,但流量入口的商业变现能力尚未充分验证,现阶段更多承担战略防御功能。因此,云厂商的核心利润来源仍集中在“卖算力、卖Token”这一重资产环节。AI云属于典型的高资本开支模式,涉及绿色机房建设、高带宽铺设及昂贵GPU采购。阿里巴巴2026财年购置物业及设备支出同比增长45%,腾讯资本开支大增119%,字节跳动更是评估提高资本开支上限,这些巨额投入反映了AI基础设施扩张带来的巨大资金压力。
在宏观大盘传统客户(如大型制造、金融、零售)因系统稳定性顾虑和ROI未跑通而保持谨慎的同时,AI云的爆发式增长主要由三个结构性因素驱动。首先是客户群体的彻底更迭。月之暗面、智谱AI、MiniMax等AI新贵及自动驾驶厂商,因缺乏自建超大规模数据中心的能力,其融资资金大量转化为购买大厂AI公有云算力的真实流水。这种“资金在生态内部循环”带来了阶段性的净增量。其次是算力资源的高客单价溢价。云厂商通过自研技术调优的稀缺高端GPU算力集群,获得了比通用CPU更高的定价弹性。阿里云平头哥自研芯片的大规模量产,使得超过60%的算力服务于外部商业化客户,利用成本优势挤出了更高的利润空间。最后是互联网大厂内部业务线升级带来的内部结算红利。搜索、电商推荐及短视频算法向深度学习底层重构,这种“旧算力向新算力”的替换虽在合并报表中抵消,却为云业务提供了稳定的需求基本盘,确保了算力池的高效利用。
MaaS(Model as a Service)模式的兴起,为云厂商提供了一条摆脱传统“卖裸资源、打价格战”循环的新路径。在MaaS阶段,企业一旦在平台上接入核心业务数据,经过数月精调开发出专属模型和Agent体系,便会与平台形成深度绑定。模型参数、上下文理解能力及与向量数据库的调用关系,构成了极高的迁移壁垒。这种由“生态与算法黏性”带来的高客户留存率,锁定了云厂商长期的续费增量,改变了以往仅靠价格战维持竞争力的局面。
与此同时,MaaS通过“无限降低准入标准”实现了客户基数的几何级增长。过去,中小企业租用GPU节点需承担高昂费用,大量长尾客户被排除在外。MaaS将重资产投入转化为轻量级API调用,开发者只需按Token数量付费,几分钱即可完成一次模型交互。这种低门槛模式极大地激活了中小企业、独立开发者及校园创业团队等长尾市场,堆叠起来的整体增量成为了云厂商大盘中不可忽视的“毛细血管流水”。阿里云百炼客户数的爆发式增长,正是这一低门槛计费模式红利的直接体现。
更关键的是,MaaS作为引流利器,正在高效拉动云厂商周边高毛利基础云资源的复合交叉消费。在真实的产业实践中,企业在大模型平台上频繁调用推理服务时,必须同步配套采购向量数据库、高吞吐对象存储以及内容安全合规服务。MaaS在前方以低价甚至免费API策略吸引用户,在后方则悄无声息地带动了全套高毛利基础软件的“全家桶式销售”。这种由一阶大模型调用引发的二阶、三阶周边资源复合消费,构成了MaaS给云厂商带来的最具想象力的延伸增量。
尽管2026年的当下,MaaS仍是一场“资本开支先行、利润释放滞后”的硬仗,但云计算的价值进化已经发生。在这场轰轰烈烈的计算重构中,云厂商不再仅仅比拼物理机房的规模和CPU核数的销量,而是转向衡量其在数字世界中,每天为千行百业高效、普惠且安全地吞吐多少Token。这标志着云计算从单纯的资源出租商,进化为AI时代的数字生产力基础设施提供者。对于云厂商而言,谁能更好地平衡高昂的基础设施投入与生态黏性构建,谁就能在这场从算力到智能的迁徙中,确立长期的竞争壁垒。