SK海力士登陆纳斯达克:是融资扩产,还是终结“韩国折价”的估值重塑?
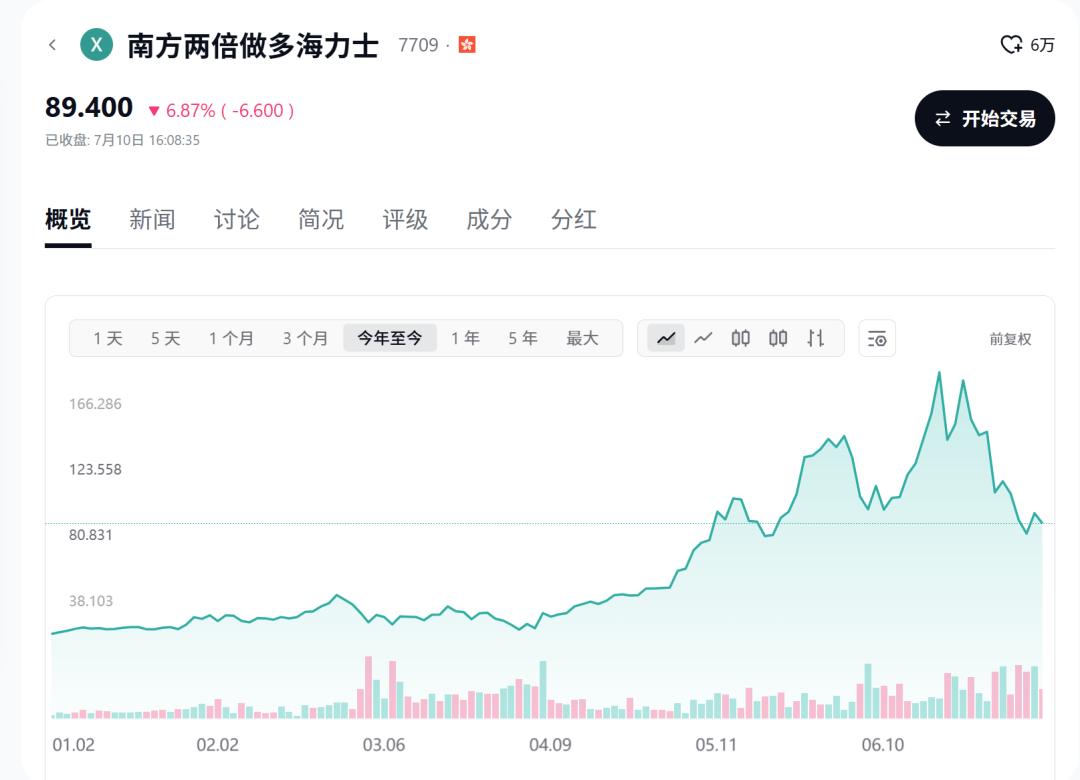
在2026年那个充满变数与机遇的盛夏,全球存储半导体行业正经历着前所未有的高光时刻。人工智能浪潮如同一把烈火,将HBM(高带宽内存)、DRAM和NAND三条产品线同时点燃。海力士、三星和美光这三大巨头,其股价在过去半年内经历了令人目眩的飙升。然而,市场情绪往往在极度高涨后迅速转向冷静,几大龙头股从高点大幅回撤,显示出投资者对后续产能落地和供需平衡的谨慎审视。
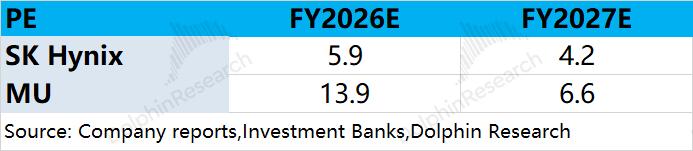
正是在这样一个市场情绪从狂热回归理性的关键节点,存储行业的领军者之一SK海力士,做出了一个引人注目的战略决策:将其股票正式挂牌于纳斯达克。这一举动不仅是一次简单的跨境上市,更像是一场精心计算的资本博弈。令人深思的是,论及技术统治力和市场占有率,海力士在HBM和DRAM领域均稳压美国同行美光一头,但其估值却长期被人为“打折”。截至2027财年预测,海力士的市盈率仅为4.2倍,而美光则高达6.6倍。这种巨大的估值鸿沟,并非源于基本面的优劣,而是根深蒂固的“韩国折价”——即美国投资者对韩国公司治理结构的不信任以及交易渠道的不便。
许多人直观地认为,海力士赴美是为了“缺钱扩产”。然而,深入剖析其财务报表和资本策略,我们会发现这一理由并不充分。海力士账上拥有约135亿美元的现金及等价物,足以覆盖近期的重大资本支出,且公司当前正处于业绩爆发期,完全可以通过成本更低的债券融资来解决资金问题。选择增发股权并赴美上市,背后真正的算盘,是一场旨在消除“韩国折价”、实现估值重塑的资本运作。
ADR发行的细节与深层动机
本次ADR发行计划相当具体:海力士计划发行1779万股普通股,按1:10的比例转换为ADS(美国存托凭证)。这种高比例的拆细旨在降低单股价格,使其更具亲和力,从而吸引更广泛的散户和中小机构投资者参与。此次发行约占海力士总股本的2.5%,既满足了募资需求,又严格遵守了韩国《公平交易法》关于大股东持股比例不低于20%的规定,确保了控制权结构的稳定。
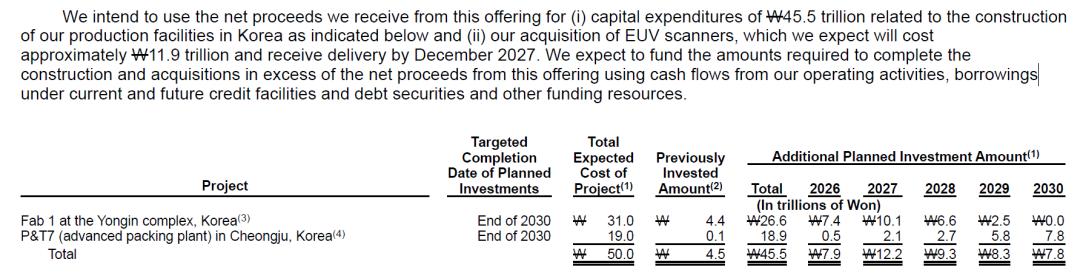
以最终定价149美元/ADS计算,海力士此次募资总额约为265亿美元。这笔资金将主要投入韩国本土的半导体集群建设,包括龙仁晶圆厂、清州先进封装厂以及EUV光刻设备等。尽管募资额略低于总投资计划(约370亿美元),但这只是战略投入的一部分。
海力士的真正意图体现在三个方面:
首先是缩减“韩国折价”,实现估值重塑。长期以来,美国投资者难以直接购买韩国股票,加之对财阀治理结构的疑虑,导致海力士在海外市场中被边缘化。通过以“外国私人发行人”身份在纳斯达克挂牌,海力士虽然仍需遵守韩国治理标准,但其信息披露透明度将大幅提升。提交美国式的F-1招股书和20-F年报,意味着公司必须接受更严格的美式会计和披露规范。这种“披露升级”将显著降低信息不对称,压缩因不透明而产生的溢价折让。
其次是配合股东回报计划,推进“国内回购+海外发行”的套利策略。海力士计划在低估值的韩国本土市场回购股票并注销,以增厚每股收益(EPS),提升股东回报;同时在估值相对较高的美国市场发行ADS,引入美元资本。这种“低买高卖”的资本运作,旨在利用两地市场的估值差异,最大化股东价值。市场普遍预期,随着ADR的推出,其价格可能享有5-10%的溢价,若后续被纳入主要指数,溢价空间还将扩大。
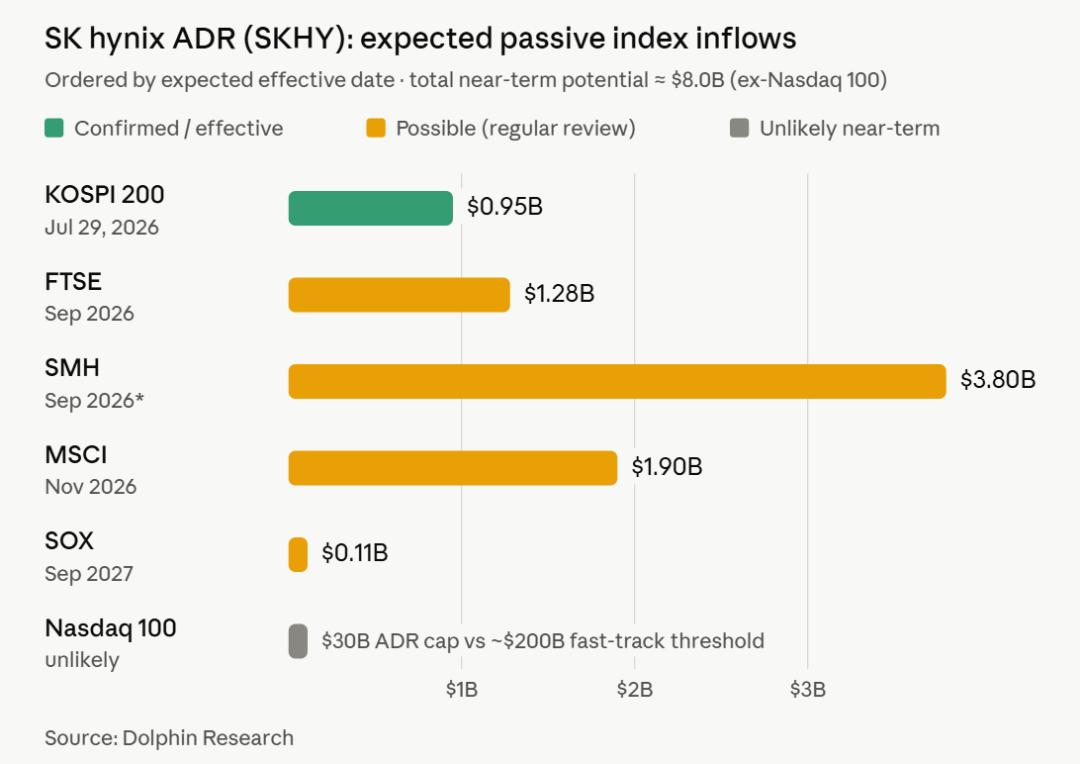
最后是拓宽投资者范围,提升股东质量。过去,海力士的主要投资者局限于韩国本土机构和部分交易型外资。ADR上市后将使其有望纳入纳斯达克综合指数、MSCI美国指数等,从而吸引大量被动资金、美国养老金和共同基金配置。这些长期稳定的资金来源,将有助于优化海力士的股东结构,提升其在国际资本市场的话语权。
核心竞争力对比:海力士 vs 美光
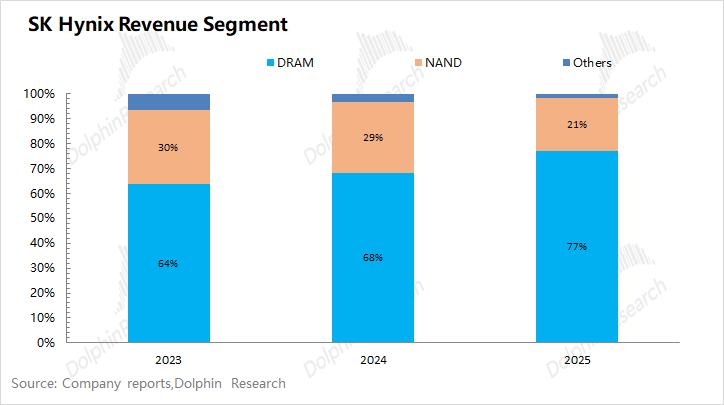
在探讨估值重塑之前,我们有必要重新审视海力士的核心竞争力。与三星电子多元化业务不同,海力士的业务结构更为纯粹,专注于存储领域,其中DRAM占比近八成。
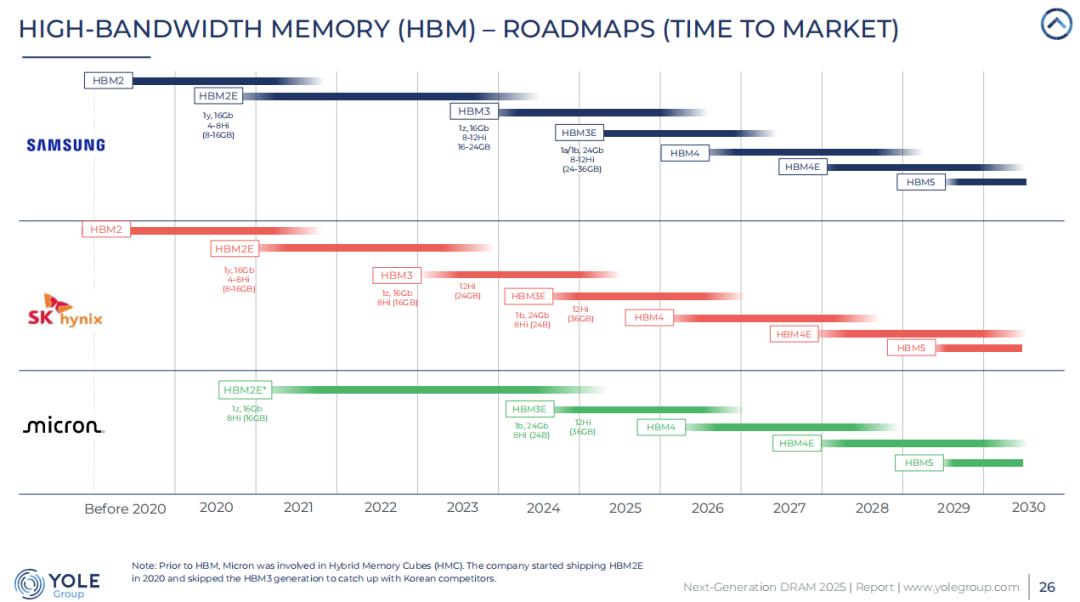
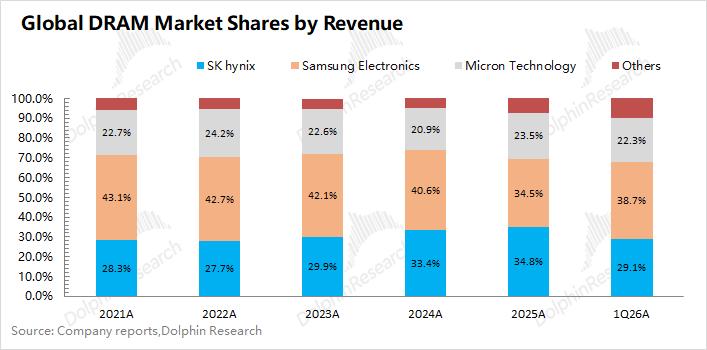
在市场份额方面,海力士在DRAM领域的份额虽因主动削减传统产能转向HBM而暂时回落至30%左右,但这并非竞争力衰退,而是战略调整的结果。在传统DRAM价格环比上涨90%的背景下,其他厂商因产能充裕而表现亮眼,挤压了海力士的份额。然而,在最具爆发力的HBM市场,海力士凭借技术先发优势,占据了超过60%的份额,并与英伟达建立了深厚的信任关系。尽管美光和三星正在通过跳过代数(如美光直接开发HBM3E)来追赶,海力士的领先地位短期内难以撼动。
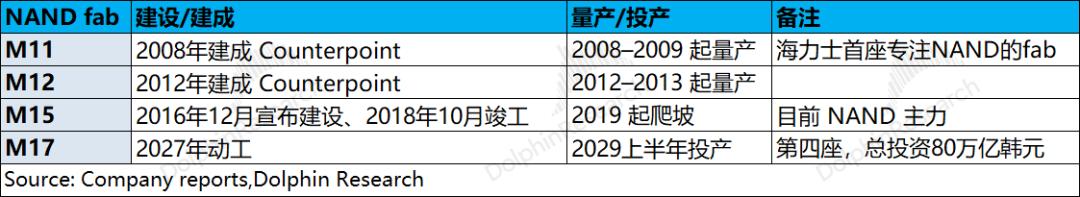
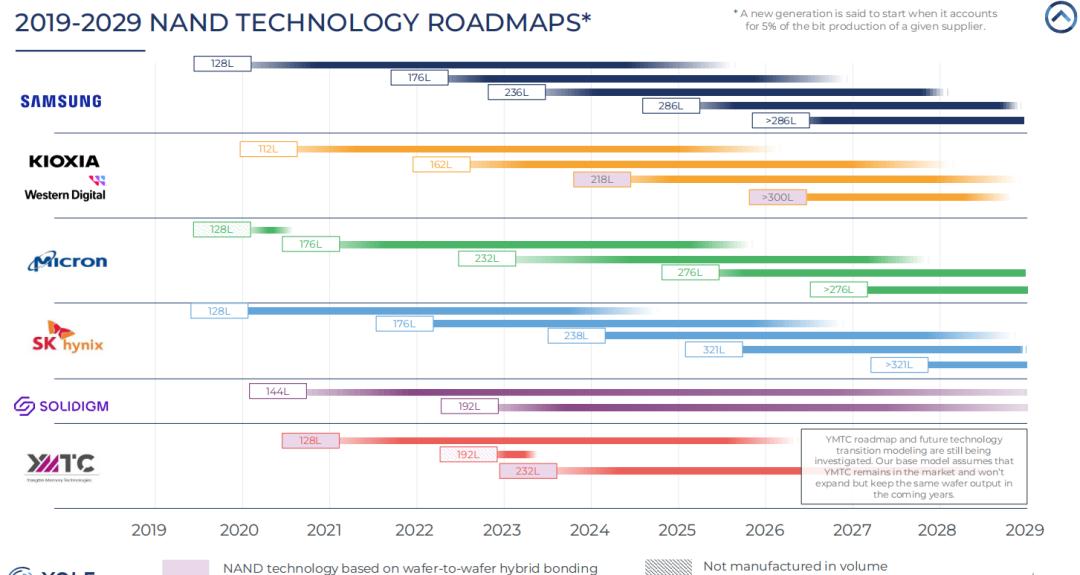
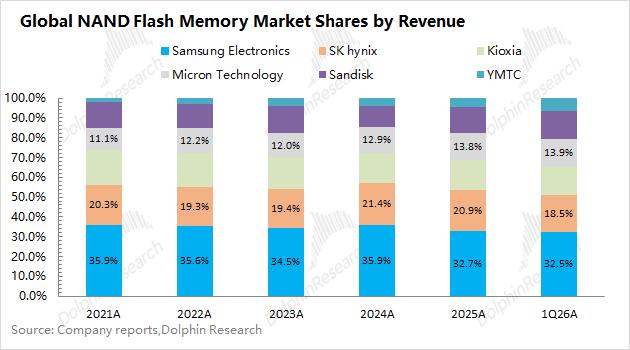
在NAND市场,海力士虽然重视程度相对较低,份额维持在20%左右,但其技术策略依然激进。通过快速迁移至321层先进NAND技术,海力士在单片晶圆产出比特数上保持优势。近期宣布的100万亿韩元投资新建M17晶圆厂,显示出其在NAND领域的长期布局决心。
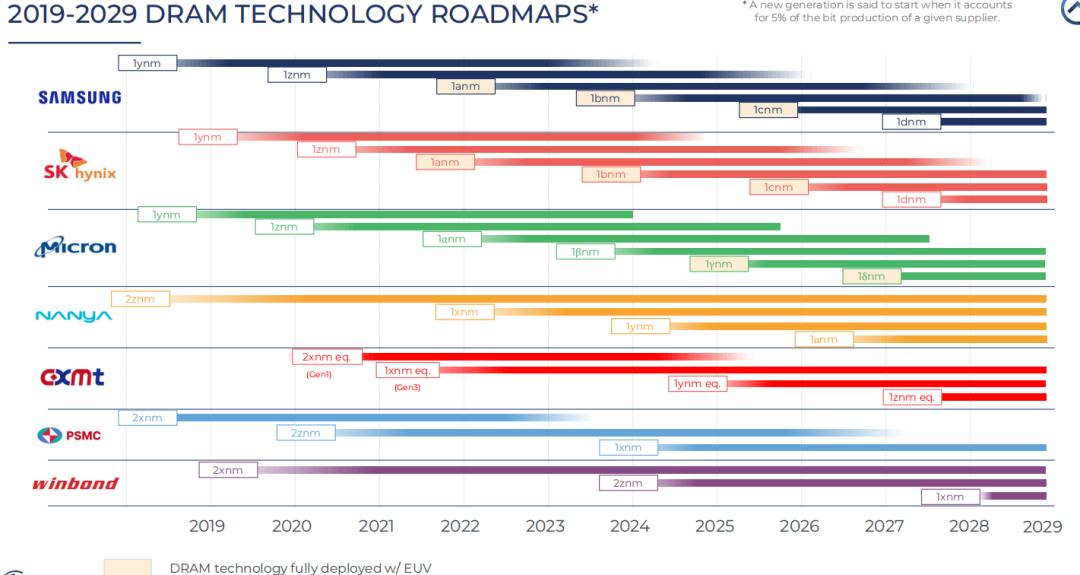
在技术能力方面,三巨头的差距正在缩小。在DRAM节点上,海力士和三星已采用EUV路径,美光在1γ节点首次启用EUV,技术代差基本抹平。在HBM领域,海力士的“高良率-供应稳定-客户信任”飞轮效应显著,但在供应链多元化的需求下,其市场份额面临美光和三星的侵蚀。在NAND领域,海力士321层技术在单Die容量和TCO(总拥有成本)上略胜美光276层一筹,更适合构建大容量企业级SSD。
估值重塑的现实与挑战
尽管海力士在技术和市占率上具备优势,但其估值重塑之路并非坦途。本次ADR上市,最大的意义在于将海力士与美光置于同一市场、同一货币和同一监管框架下进行对比。这种“同台竞技”将迫使市场更客观地评估海力士的价值。
然而,“韩国折价”并不会完全消失。公司治理标准的差异依然是悬在海力士头顶的达摩克利斯之剑。作为外国私人发行人,海力士无需完全遵守美股交易所的大部分治理规则,其核心治理仍依赖韩国法律。这意味着,海外投资者对财阀治理、利益输送的担忧无法通过ADR彻底消除。
此外,供应链本土化趋势对海力士构成潜在风险。美国大厂在签订长期协议(LTA)时,倾向于优先选择美光等本土供应商,以确保供应链安全。2027年,美光的HBM LTA保障度已达80-90%,而海力士约为70%。这种订单保证度的差异,可能会限制海力士在北美市场的增长上限,进而影响其估值天花板。
因此,虽然ADR上市能让海力士获得更透明的国际曝光和更广泛的投资者基础,推动其估值向美光靠拢,但很难完全达到美光的高估值水平。投资者需要理性看待这一进程,既看到其技术优势和资本运作的智慧,也要警惕治理风险和地缘政治带来的不确定性。
海力士的纳斯达克之旅,不仅是韩国半导体产业走向全球资本舞台的一步,更是全球存储行业格局演变的一个缩影。在这场估值重塑的博弈中,海力士能否真正打破“韩国折价”的枷锁,不仅取决于其技术的领先程度,更取决于其能否在保持竞争力的同时,赢得全球资本的真正信任。对于投资者而言,这不仅是一次投资机会的评估,更是对全球半导体产业未来走向的一次深度观察。